


Vorschau auf die US-Verbraucherpreise im September: Inflation könnte anziehen, wie werden US-Aktien, Dollar und Gold reagieren?



KI-Podcasts


Die am Mittwoch (14. Oktober) US-Ostküstenzeit anstehenden US-VPI-Daten für September stehen im Fokus der Märkte. Während steigende Energiepreise den Gesamt-VPI voraussichtlich auf 3,7 % treiben, wird für die Kerninflation ein moderater Anstieg von 0,2 % im Monatsvergleich erwartet. Angesichts eines abgekühlten Arbeitsmarktes preist der Markt die Wahrscheinlichkeit einer Fed-Zinserhöhung im Oktober mit nur 19 % ein. Ein höherer Kern-VPI könnte jedoch Zinserhöhungserwartungen wieder anheizen, was US-Aktien und Gold belasten sowie den US-Dollar stützen würde. Ein moderater Kern-VPI dürfte hingegen eine Zinspause der Notenbank bekräftigen.

TradingKey – Die USA werden am Mittwoch (14. Oktober) US-Ostküstenzeit ihre VPI-Daten für September veröffentlichen, die zu den wichtigsten Inflationsberichten vor der Notenbanksitzung der Federal Reserve vom 27. bis 28. Oktober gehören werden. Derzeit geht der Markt weitgehend davon aus, dass die Gesamtinflation in den USA, getrieben von steigenden Energiepreisen, weiter anziehen könnte, während sich das Wachstum der Kerninflation verlangsamen dürfte.
September-VPI könnte kräftig anziehen, Wahrscheinlichkeit einer Fed-Zinserhöhung im Oktober bleibt gering
Den Markterwartungen zufolge zeigt die Konsensprognose, dass der Verbraucherpreisindex (VPI) im September im Jahresvergleich um 3,7 % steigen dürfte, nach 3,4 % im August. Zugleich wird erwartet, dass der Kern-VPI gegenüber dem Vorjahr leicht von 2,4 % auf 2,5 % anzieht. Im Monatsvergleich rechnet der Markt mit einem Anstieg des Gesamt-VPI um etwa 0,6 %, was deutlich über den 0,4 % aus dem August liegt, während beim Kern-VPI ein Zuwachs von 0,2 % erwartet wird (nach 0,3 % im August).
Für Anleger ist der bemerkenswerteste Aspekt dieses VPI-Berichts die möglicherweise deutliche Divergenz zwischen Gesamt- und Kerninflation. Die internationalen Energiepreise blieben im September auf hohem Niveau, wobei Spannungen im Nahen Osten die Kosten für Benzin und andere Energieträger nach oben trieben; dies könnte der Haupttreiber für die Beschleunigung des Gesamt-VPI sein. Sollte die Kernrate im Monatsvergleich bei rund 0,2 % verharren, würde dies darauf hindeuten, dass sich der Energieschock noch nicht spürbar auf die breiteren Güter- und Dienstleistungspreise ausgewirkt hat, was die Sorgen am Markt vor weiteren raschen Zinserhöhungen der Fed relativ begrenzt halten dürfte.
Allerdings haben die Inflationsrisiken in den USA noch nicht nachgelassen. Die jüngste Verbraucherumfrage der Federal Reserve Bank of New York zeigte, dass die Ein-Jahres-Inflationserwartungen der US-Verbraucher im September von 3,6 % auf 3,9 % gestiegen sind und damit den höchsten Stand seit Mai 2023 erreichten. Die Verbraucher rechnen zudem mit weiter steigenden Preisen in verschiedenen Bereichen – darunter Benzin, Lebensmittel, Mieten und medizinische Versorgung. Dies bedeutet, dass die Fed selbst bei einer vorübergehenden Abkühlung des Kern-VPI weiterhin beobachten muss, ob die Energiepreise und Inflationserwartungen noch stärke auf den Dienstleistungssektor und die Lohnbildung durchschlagen.
Unterdessen verschafften die jüngsten Arbeitsmarktdaten der Fed etwas Spielraum für eine abwartende Haltung. Der Stellenzuwachs in den USA außerhalb der Landwirtschaft (Nonfarm Payrolls) lag im September bei lediglich 29.000 und verfehlte damit die Markterwartungen von 90.000 deutlich. Die Arbeitslosenquote stieg von 4,1 % auf 4,2 %, während die durchschnittlichen Stundenlöhne im Monatsvergleich nur um 0,1 % zulegten. Angesichts dieser Abkühlung am Arbeitsmarkt haben die Erwartungen bezüglich direkt aufeinanderfolgender Zinserhöhungen der Fed im Oktober spürbar nachgelassen.
Laut dem CME FedWatch Tool misst der Markt der Wahrscheinlichkeit einer Zinserhöhung der Fed im Oktober derzeit nur etwa 19 % bei, während die Erwartungen für einen Zinsschritt im Dezember weiterhin bei knapp 85 % liegen. Wenn der Kern-VPI also den Erwartungen von 0,2 % entspricht, dürfte die Fed im Oktober eher pausieren und die nachfolgenden PCE- sowie Arbeitsmarktdaten weiter beobachten. Sollte der Kern-VPI jedoch 0,3 % oder sogar 0,4 % erreichen und von einer erneuten Beschleunigung der Dienstleistungsinflation begleitet werden, könnten die Zinserhöhungserwartungen für Oktober oder Dezember wieder deutlich anziehen.
Wie beeinflusst der September-CPI US-Aktien, den Dollar und Gold?
Für US-Aktien könnte der Kern-VPI wichtiger sein als der Gesamt-VPI. Wenn der Gesamt-VPI aufgrund höherer Energiepreise auf 3,7 % steigt, der Kern-VPI im Monatsvergleich jedoch nur um 0,2 % zulegt, könnte der Markt den Inflationsdruck hauptsächlich als Folge eines kurzfristigen Energieschocks betrachten. Dies würde die Erwartungen stärken, dass die US-Notenbank Fed im Oktober eine Zinspause einlegt, was für hoch bewertete Sektoren wie den Nasdaq, KI und Halbleiter vergleichsweise günstig ist. Umgekehrt könnte der Markt im Falle eines Kern-VPI von 0,3 % oder höher die Erwartungen an weitere Zinserhöhungen der Fed wieder anheben. Derzeit liegt die Rendite 10-jähriger US-Staatsanleihen weiterhin bei rund 5,2 %, und die hohen Zinsen sind zu einem Hauptfaktor geworden, der die Bewertungsausweitung bei US-Aktien begrenzt. Daher könnte ein höher als erwartet ausfallender VPI-Wert Tech-Wachstumsaktien unter Druck setzen.
Was den US-Dollar betrifft: Sollte der VPI für September, insbesondere der Kern-VPI, die Erwartungen übertreffen, könnte der Dollar weiterhin von den Zinserwartungen profitieren. Der US-Dollar-Index stieg kürzlich auf ein Fast-18-Monats-Hoch, und obwohl er im asiatischen Handel am 13. Oktober auf etwa 102,39 zurückging, bleiben die US-Zinsen auf einem hohen Niveau. Über den Erwartungen liegende Inflationsdaten könnten den Markt dazu veranlassen, die Wahrscheinlichkeit einer Zinserhöhung im Oktober oder Dezember höher einzustufen und die Renditen von US-Staatsanleihen nach oben zu treiben, was den Dollar stützen würde. Umgekehrt könnte der Dollar im Falle eines Anstiegs des Kern-VPI von nur 0,2 % oder sogar weniger einen vorübergehenden Rücksetzer erleiden, da der Markt die Erwartung einer Zinspause der Fed im Oktober weiter festigen würde.
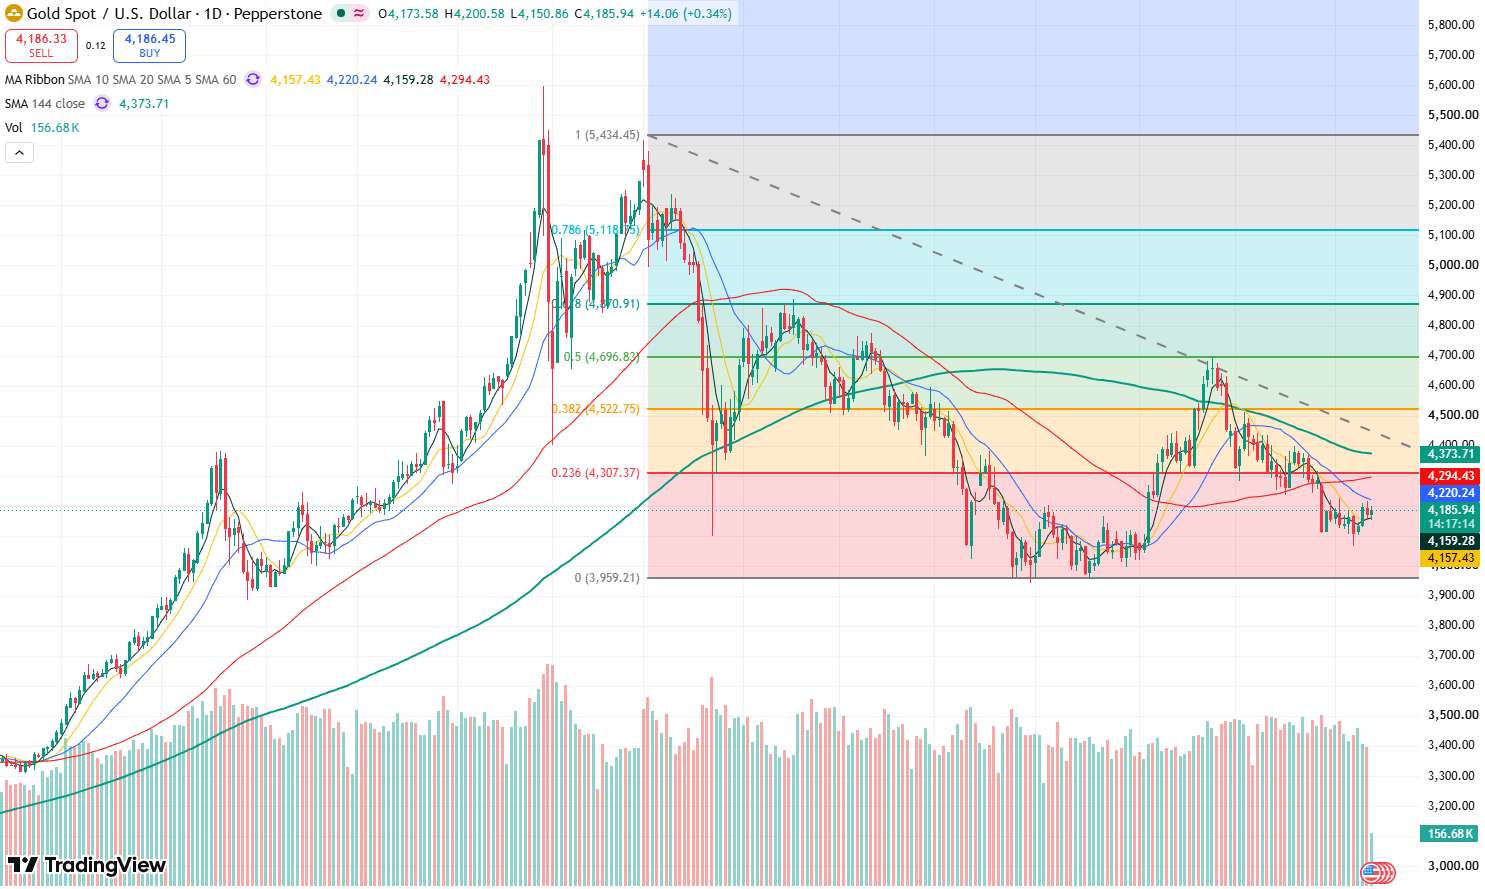
Goldpreis-Tageschart, Quelle: TradingView
Was Gold (XAUUSD) betrifft, notiert der Spot-Goldpreis derzeit nahe 4.180 US-Dollar, wobei die jüngst hohen Zinsen und ein starker US-Dollar das Aufwärtspotenzial der Goldpreise begrenzen. Sollte der Kern-VPI die Erwartungen übertreffen, könnten steigende Zinserhöhungserwartungen der Fed den Dollar und die Renditen der US-Staatsanleihen erneut nach oben treiben und Gold belasten. Fällt der Kern-VPI hingegen moderat aus oder liegt er sogar unter den Erwartungen, wird die Wahrscheinlichkeit einer Zinserhöhung im Oktober weiter sinken, und ein Rückgang der Renditen von US-Staatsanleihen sowie des Dollars könnte eine Erholung des Goldpreises auslösen. Der Markt preist derzeit eine geringe Wahrscheinlichkeit für eine Zinserhöhung im Oktober ein; worauf man beim Goldpreis daher wirklich achten muss, ist eine deutliche Überraschung nach oben bei der Kerninflation und nicht nur, dass Energie den Gesamt-VPI auf 3,7 % treibt.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel






Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.