


Gold hat kein KGV: Wie erkennt man, ob es teuer ist?



KI-Podcasts


Trotz eines Kursrückgangs von rund einem Viertel gegenüber seinem Allzeithoch von 5.608 US-Dollar bleibt Gold gemessen an der „goldenen Konstante“ historisch teuer und liegt deutlich über dem Kaufkraftniveau von 1980 und 2011. Die langfristige reale Rendite von Gold tendiert gegen null, da es als Wertspeicher und nicht als Wachstumsanlage dient. Während Zentralbanken als preissunabhängige Käufer den Markt stützen, warnt die Analyse vor überzogenen Renditeerwartungen bei anhaltend hohem Realpreis. Für langfristige Anleger dient Gold primär als inflations- und geopolitische Absicherung, weshalb Positionsgrößen antizyklisch und maßvoll angepasst werden sollten.
Gold ist um ein Viertel gefallen. Ist es jetzt günstig?
Im Januar kletterte der Goldpreis auf ein Allzeithoch von 5.608 US-Dollar pro Unze. Neun Monate später liegt er wieder bei rund 4.160 US-Dollar, etwa 26 % unter seinem Höchststand.
Für viele Goldanleger sieht dieser Preis verlockend aus. Die einfache Rechnung lautet: Dieselbe Unze Gold kostet jetzt fast 1.500 US-Dollar weniger als zu Jahresbeginn – ist das also kein Schnäppchen? Das Problem dabei ist, dass „günstig“ immer eine Frage des Vergleichs ist. Gemessen am Januar ist Gold in der Tat günstiger. Aber was passiert, wenn man den Maßstab ändert?
Aktienkäufer blicken auf das Kurs-Gewinn-Verhältnis (KGV); Immobilienkäufer auf das Kaufpreis-Miet-Verhältnis. Diese Kennzahlen beantworten alle dieselbe Frage: Ist der Preis, den ich zahle, im Vergleich zum inneren Wert des Vermögenswerts hoch oder niedrig? Die Schwierigkeit bei Gold besteht darin, dass es weder Dividenden noch Zinsen oder Mieteinnahmen abwirft und somit keinen inneren Wert zu haben scheint, an dem man sich orientieren könnte. Infolgedessen vergleichen die meisten Menschen lediglich den heutigen Preis mit dem von gestern und lassen Preisveränderungen als Ersatz für eine echte Bewertung dienen.
Tatsächlich gibt es für Gold jedoch einen Bewertungsmaßstab. Er stammt aus einer Reihe von Studien des Finanzprofessors Campbell Harvey von der Duke University und des Vermögensverwalters Claude Erb und trägt den Namen „goldene Konstante“ (Golden Constant). Misst man das heutige Gold daran, erhält man ein Ergebnis, das viele überrascht: Selbst nach dem Rückgang um ein Viertel ist Gold gemessen an der Kaufkraft immer noch teurer als zum Höhepunkt der berühmten Spekulationsblase von 1980.
Dieser Artikel erklärt, wie dieser Maßstab aufgebaut ist, wie gut er in der Vergangenheit gemessen hat, warum er manchmal versagt und wie wir als Goldanleger ihn nutzen können.
Der Maßstab: Der reale Goldpreis und die „goldene Konstante“
Um Gold zu bewerten, müssen wir uns zunächst darüber im Klaren sein, wovor Gold eigentlich schützt.
Der älteste Grund für den Besitz von Gold ist der Schutz vor Inflation: Papiergeld verliert an Wert, Gold nicht. Wenn das stimmt, müsste der Goldpreis auf lange Sicht etwa im gleichen Maße steigen wie die Verbraucherpreise, und eine Unze Gold müsste über Jahrzehnte und sogar Jahrhunderte hinweg etwa denselben Warenkorb kaufen können.
Erb und Harvey führen in ihrer Forschung ein eindrucksvolles Beispiel an. Sie verglichen den Sold eines römischen Legionärs mit dem eines modernen US-Soldaten und stellten fest, dass beide, in Gold umgerechnet, gar nicht so weit voneinander entfernt liegen. Mit anderen Worten: Über einen Zeitraum von zweitausend Jahren hat Gold seine Kaufkraft im Großen und Ganzen erhalten. Das klingt wie ein Loblied auf das Edelmetall, hat aber noch eine andere Konsequenz: Wenn Gold lediglich die Kaufkraft erhält, liegt seine langfristige reale Rendite nahe null. Gold ist ein Wertspeicher, keine Wachstumsmaschine für Vermögen.
Ausgehend von dieser Logik lässt sich der Maßstab konstruieren. Teilt man den nominalen Goldpreis durch den US-Verbraucherpreisindex (VPI/CPI), erhält man den „realen Goldpreis“ – also den Goldpreis nach Bereinigung um die Inflation. Wenn Gold auf lange Sicht den Wert nur erhält, ohne ihn zu mehren, sollte der reale Goldpreis um einen langfristigen Durchschnitt schwanken. Dessen Mittelwert bezeichnen Erb und Harvey als die „goldene Konstante“.
Unter Verwendung des US-VPI (Durchschnitt 1982–1984 = 100) als Basis schätzen sie, dass der durchschnittliche reale Goldpreis seit 1975 bei etwa 3,46 liegt. Für sich genommen besitzt diese Zahl keine intuitive Bedeutung. Sie funktioniert ähnlich wie ein KGV: Man muss sie in ihren historischen Kontext einordnen, um zu beurteilen, ob das Niveau heute hoch oder niedrig ist. Harvey selbst zieht genau diese Analogie zum KGV.
Die Berechnung ist so einfach, dass sie jeder selbst durchführen kann: Man nimmt den Goldpreis in US-Dollar und teilt ihn durch den aktuellen US-VPI-Wert. Bei einem September-VPI von 336,3 und einem jüngsten Goldpreis von rund 4.160 US-Dollar liegt der heutige reale Goldpreis bei etwa 12,4 – das entspricht dem 3,6-Fachen des historischen Durchschnitts. Wir verwenden den Goldpreis in Dollar und den US-VPI, weil Gold international hauptsächlich in Dollar gehandelt wird und die zugrunde liegende Forschung auf US-Daten basiert. Das Vielfache allein reicht jedoch nicht aus. Um die Bedeutung dieses Werts einzuschätzen, müssen wir untersuchen, was in der Vergangenheit geschah, nachdem der reale Goldpreis extreme Niveaus erreicht hatte.
Hat der Maßstab in der Vergangenheit präzise gemessen?
Blickt man auf die Zeitpunkte zurück, in denen der reale Goldpreis extreme Werte erreichte, zeigt sich ein klar ausgeprägtes Muster: Je teurer der Ausgangspunkt war, desto schlechter fiel die reale Rendite in den darauffolgenden zehn Jahren aus; je günstiger der Ausgangspunkt, desto besser die Rendite.
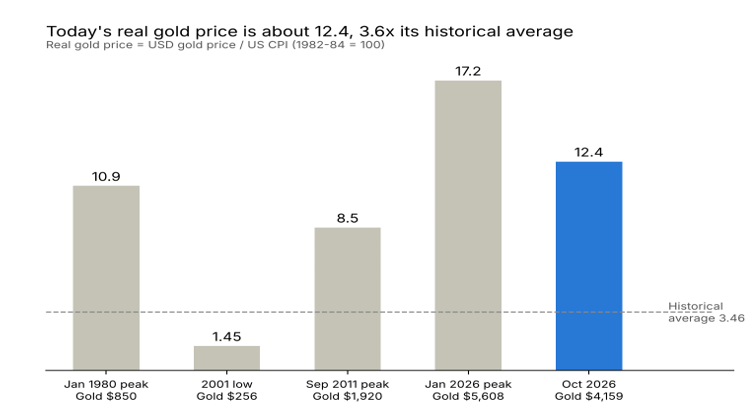
Im Januar 1980 schoss der Goldpreis auf 850 US-Dollar pro Unze und der reale Goldpreis markierte ein damaliges Allzeithoch. Es war eine Ära voller Inflationsangst: Nach zwei Ölkrisen lag die US-Inflation zeitweise bei über 13 %, und die Menschen standen Schlange, um Gold zu kaufen. Dann trieb der damalige Fed-Chef Paul Volcker die Leitzinsen auf fast 20 %, die Inflation wurde gebrochen und Gold verlor seine Steigungsveranlassung. Im folgenden Jahrzehnt gab der Goldpreis kontinuierlich nach und halbierte sich nominal, während die US-Verbraucherpreise um mehr als 60 % stiegen. Unter dem Strich verloren Goldbesitzer rund 70 % ihrer realen Kaufkraft.
2001 bildete das entgegengesetzte Extrem. Nach zwei Jahrzehnten Bärenmarkt war Gold von fast allen verlassen worden: Internetaktien waren der Renner, und Notenbanken wie die Bank of England verkauften weiterhin ihre Goldreserven. Gold erreichte seinen Tiefpunkt bei rund 256 US-Dollar, und der reale Goldpreis lag bei weniger als der Hälfte seines historischen Durchschnitts. Ausgerechnet als niemand mehr Gold haben wollte, zeigte der Maßstab den günstigsten Wert an. Das darauffolgende Jahrzehnt wurde zum glorreichsten Bullenmarkt in der Geschichte des Goldes: Nach Bereinigung um die Inflation vervierfachte sich die Kaufkraft mehr als.
Im September 2011 kletterte Gold auf rund 1.920 US-Dollar, womit der reale Goldpreis erneut weit über dem Durchschnitt lag. Die Finanzkrise lag gerade hinter den Märkten, die Fed legte eine Runde quantitativer Lockerung nach der anderen auf, und an den Märkten grassierte die Sorge, der Dollar würde durch die Notenpresse entwertet – „Gold über 2.000 US-Dollar“ war in aller Munde. Doch als sich die Wirtschaft erholte und die Erwartung eines Endes der Lockerungspolitik wuchs, geriet Gold in einen mehrjährigen Bärenmarkt. Zehn Jahre später hatte Gold seinen Höchststand von 2011 immer noch nicht wieder erreicht und wies nach Inflation einen realen Verlust von etwa einem Viertel auf.
Ausgangspunkt | Goldpreis 10 Jahre später | US-Preisniveauentwicklung | Reale 10-Jahres-Rendite |
Höchststand Jan. 1980 | ≈ 410 USD (Jan. 1990) | ≈ +64 % | ≈ -70 % |
Tiefststand 2001 | ≈ 1.480 USD (Apr. 2011) | ≈ +27 % | ≈ +350 % |
Höchststand Sep. 2011 | ≈ 1.760 USD (Sep. 2021) | ≈ +21 % | ≈ -24 % |
Erb und Harvey haben dies systematisch untersucht und kamen zum selben Ergebnis: Liegt der reale Goldpreis über dem Durchschnitt, fallen die nachfolgenden realen Renditen tendenziell unterdurchschnittlich aus. Das ist das Prinzip der Rückkehr zum Mittelwert (Mean Reversion). Sie warnen jedoch auch davor, dass dieses Muster auf kurze Sicht nahezu nutzlos ist. Über Zeiträume von ein bis zwei Jahren wird der Goldpreis vom Momentum dominiert: Was steigt, steigt weiter; was fällt, fällt weiter. Erst auf Sicht von rund zehn Jahren macht sich die Anziehungskraft der Mittelwert-Rückkehr bemerkbar. Und man muss ehrlich sein: Seit 1975 gibt es lediglich etwa fünf überschneidungsfreie Zehnjahresperioden. Die Stichprobe ist klein und die Statistik somit wenig robust. Dieser Maßstab ist also eher ein Richtungsweiser als ein exaktes Gesetz.
Wenn er also funktioniert – welche Kraft zieht den realen Goldpreis dann wieder zurück?
Warum die Rückkehr zum Mittelwert geschieht: Hohe Preise schaffen ihre eigenen Verkäufer
Was den realen Goldpreis zurückzieht, ist die grundlegendste Kraft von Angebot und Nachfrage: Sind die Preise zu hoch, wollen mehr Menschen verkaufen und weniger kaufen.
Beginnen wir mit dem Angebot. Je höher der Goldpreis, desto üppiger die Margen der Minenbetreiber, desto stärker ihr Anreiz, die Produktion auszuweiten – und bisher unrentable Randminen nehmen den Betrieb wieder auf. Metals Focus rechnet für 2026 mit einem Anstieg der weltweiten Minenförderung um 2,4 % auf den Rekordwert von 3.907 Tonnen.
Das Recycling reagiert schneller als neue Minen. Der Bau einer neuen Mine dauert Jahre, doch Schmuck und Barren in Privathaushalten können jederzeit verkauft werden. Das weltweite Recycling erreichte 2025 mit 1.404 Tonnen ein 13-Jahres-Hoch. Nachdem der Goldpreis von seinem diesjährigen Höchststand zurückgefallen war, verkauften indische Haushalte allein im zweiten Quartal fast 50 Tonnen Altgold – ein Plus von 43 % gegenüber dem Vorjahr. Die Mechanik des Goldrecyclings ist allerdings recht komplex, und manchmal führen höhere Preise sogar dazu, dass die Menschen zögerlicher verkaufen. Dieses Thema werden wir in einem künftigen Artikel separat behandeln.
Blicken wir nun auf die Nachfrage. Goldschmuck gehört weltweit zu den größten Nachfragequellen für physisches Gold und reagiert äußerst preissensibel. Als der Goldpreis 2025 in die Höhe schoss, geriet die Schmuckherstellung stark unter Druck; Indien und China verzeichneten die stärksten Rückgänge, da viele Verbraucher auf Barren und Münzen auswichen.
Die Investitionsnachfrage hingegen bewegt sich oft in die entgegengesetzte Richtung. Steigende Preise locken Momentum-Kapital an; die Zuflüsse in Gold-ETFs weisen eine starke positive Korrelation mit der Preisentwicklung von Gold auf – je stärker Gold also steigt, desto mehr wird gekauft. Diese Art von Käufen verstärkt auf kurze Sicht die Abweichung des realen Goldpreises von seinem Durchschnitt. Das erklärt, warum der reale Goldpreis über Jahre hinweg auf hohem Niveau verharren kann, anstatt sofort zu drehen, sobald er ein Hoch erreicht.
Es gibt jedoch eine Zahl, die garantiert, dass diese Rückkehr nur langsam verläuft. Von allem Gold, das die Menschheit jemals gefördert hat, befinden sich noch rund 210.000 Tonnen über Tage – und das jährliche Angebot aus neuem Minenabbau macht weniger als 2 % dieses Bestands aus. Angebotsveränderungen sind wie das Nachfüllen von Wasser in einen riesigen Stausee: Es dauert lange, bis sich der Wasserstand merklich verändert. Das erklärt auch, warum sich das im vorherigen Abschnitt beschriebene Muster über Jahrzehnte und nicht über Monate hinweg vollzieht.
Noch wichtiger ist jedoch, dass dieser Rückkehr-Mechanismus auf einer impliziten Annahme beruht: Das Käuferverhalten bleibt im Großen und Ganzen unverändert, sodass bei hohen Preisen weniger gekauft wird. Sobald jedoch eine neue Käufergruppe auftritt, die preisunempfindlich und ausreichend groß ist, kann die Kraft der Mittelwert-Rückkehr außer Kraft gesetzt werden. Genau das ist der Grund, warum der Maßstab im vergangenen Jahrzehnt versagte.
Das Jahrzehnt, in dem der Maßstab versagte
Wendet man die „goldene Konstante“ mechanisch auf die heutige Situation an, erhält man ein überraschendes Ergebnis: 3,46 multipliziert mit dem September-VPI von 336,3 ergibt einen sogenannten „konstanten Goldpreis“ von nur etwa 1.160 US-Dollar – also weniger als 30 % des aktuellen Preises.
Erb und Harvey stellten selbst eine solche Prognose an – was sie teuer zu stehen kam. Im Jahr 2013 schätzten sie auf Basis des damals hohen realen Goldpreises, dass die reale Rendite von Gold im folgenden Jahrzehnt bei etwa minus 10 % pro Jahr liegen könnte. 2015 ging Harvey noch weiter: Sollte der reale Goldpreis auf das Niveau der Konstanten zurückkehren, läge der Goldpreis bei rund 825 US-Dollar; im Falle einer Übertreibung nach unten könnte er sogar auf 350 US-Dollar fallen.
Zunächst schien der Markt ihnen recht zu geben. Gold fiel von etwa 1.400 US-Dollar Mitte 2013 auf rund 1.050 US-Dollar Ende 2015. Doch dann wendete sich das Blatt vollständig: Von dort aus stieg Gold im Laufe des folgenden Jahrzehnts auf 5.600 US-Dollar. Weit entfernt von einer Rückkehr zu 3,46 schoss der reale Goldpreis in diesem Januar auf 17,2 empor – weit über den Rekordwert von 1980 hinaus.
Aus Anlegersicht ist diese Episode besonders lehrreich. Wer 2013 auf Basis dieser Prognose sein gesamtes Gold verkauft hatte, fühlte sich in den ersten zwei Jahren bestätigt, als Gold um ein Viertel nachgab. Doch wer darauf wartete, dass Gold auf 825 US-Dollar zurückfiel, um wieder einzusteigen, verpasste die gesamte anschließende Rallye von mehr als dem Fünffachen. Der Maßstab zeigte zwar, dass Gold teuer war, konnte aber nicht vorhersagen, wie lange es teuer bleiben würde – geschweige denn, ob sich die Marktstruktur verändern würde. Es zeigt auch, dass die Beurteilung des Werts und das Timing zwei völlig unterschiedliche Fähigkeiten sind. Die Bewertung sagt Ihnen, wie viel Risiko Sie eingehen; das Timing hängt davon ab, wann das Geld die Richtung wechselt. Verwechselt man beides, verliert man selbst mit einer richtigen Bewertung leicht Geld.
Das Problem liegt in der Annahme aus dem vorherigen Abschnitt. In den vergangenen Jahren sind auf dem Goldmarkt extrem finanzstarke neue Käufer aufgetaucht: Seit 2022 haben Notenbanken weltweit durchschnittlich etwa 1.000 Tonnen Gold pro Jahr gekauft, was einem Viertel der jährlichen Minenförderung entspricht. Zentralbanken kaufen Gold nicht, weil es günstig ist; sie kaufen es, um ihre Währungsreserven zu diversifizieren und die Abhängigkeit von US-Dollar-Vermögenswerten zu verringern. Solche Käufer sind preisunempfindlich und kaufen auch dann weiter, wenn Gold teuer ist – wodurch der Rückkehr-Mechanismus von „hohe Preise schrecken Käufer ab und locken Verkäufer an“ durch ihre Käufe immer wieder abgefedert wurde.
Die Entwicklung in diesem Jahr bestätigt den Punkt aus der entgegengesetzten Richtung. Nach revidierten Daten des World Gold Council kauften Notenbanken im ersten Quartal dieses Jahres nur 57 Tonnen Gold – das schwächste erste Quartal seit mehr als einem Jahrzehnt. Sobald diese neuen Käufer ihr Tempo drosselten, trat die Anziehungskraft des Maßstabs wieder hervor: Zusammen mit der Zinswende der Fed von Senkungen zu Erhöhungen fiel der Goldpreis von seinem Höchststand im Januar um ein Viertel, und der reale Goldpreis sank von 17,2 wieder auf rund 12,4. Das beweist nicht, dass die Rückkehr zum Mittelwert begonnen hat, führt uns aber vor Augen, wie stark der heutige hohe Wert davon abhängt, dass diese neuen Käufer weiterhin zugreifen.
Interessanterweise haben Erb und Harvey diese Möglichkeit in ihrem Papier von 2013 bereits antizipiert. Sie schrieben, dass Schwellenländer, falls sie ihre Goldbestände auf das Pro-Kopf-Niveau der Industrieländer anheben wollten, große Mengen Gold von bestehenden Haltern abkaufen müssten. Um diese Halter zum Verkauf zu bewegen, müssten sie einen entsprechend hohen Preis bieten. Der reale Goldpreis könnte folglich weit über dem damaligen Niveau verharren. Sie nannten dies das „goldene Dilemma“: Auf der einen Seite die Anziehungskraft des historischen Durchschnitts, auf der anderen eine strukturelle neue Nachfrage. Niemand kann im Voraus wissen, welche Kraft am Ende gewinnt.
Die Lehre aus dieser Episode lautet: Die goldene Konstante ist kein Kursziel für Gold, geschweige denn ein „fairer Wert“. Sie ist ein Maßstab, der anzeigt, wo man heute im historischen Vergleich steht und an welche Geschichte man glauben muss, um den heutigen Preis zu rechtfertigen.
Wie Anleger den Maßstab nutzen können
Wenn der Maßstab versagen kann – ist er dann überhaupt noch nützlich? Ja, aber nur, wenn er an der richtigen Stelle eingesetzt wird. Hier sind vier Möglichkeiten, ihn zu nutzen.
Erstens: Trennen Sie die Zeithorizonte. Der reale Goldpreis besitzt für Bewegungen innerhalb von ein bis zwei Jahren nahezu keine Aussagekraft; auf kurze Sicht wird Gold von Kapitalflüssen und der Marktstimmung getrieben. Wer die goldene Konstante nutzt, um zu erraten, ob Gold im nächsten Monat steigt oder fällt, wird enttäuscht werden. Wirklich nützlich ist sie bei der Formulierung langfristiger Erwartungen für Zeiträume von fünf bis zehn Jahren.
Zweitens: Nutzen Sie ihn zur Errechnung langfristiger Renditen, nicht für das Markt-Timing. Wenn Sie den heutigen Wert in verschiedene Szenarien einsetzen, sehen Sie, wie die Renditen des nächsten Jahrzehnts unter unterschiedlichen Annahmen aussehen. Geht man davon aus, dass die US-Inflation in den nächsten zehn Jahren durchschnittlich 3 % pro Jahr beträgt, würde der VPI bis 2036 auf etwa 452 steigen – mit folgenden Ergebnissen:
Realer Goldpreis in 10 Jahren | Impliziter Goldpreis (USD/Unze) | Annualisierte Rendite ab heute |
Fällt auf 8 (nahe dem Hoch von 2011) | ≈ 3.600 | ≈ -1,4 % |
Bleibt bei 12,4 (heutiges Niveau) | ≈ 5.600 | ≈ +3,0 % |
Kehrt auf 17,2 zurück (Hoch von Jan. 2026) | ≈ 7.800 | ≈ +6,5 % |
Die Botschaft dieser Tabelle ist eindeutig: Bleibt der reale Goldpreis lediglich auf dem heutigen hohen Niveau, hält die langfristige Rendite von Gold nur Schritt mit der Inflation. Um Renditen deutlich über der Inflation zu erzielen, muss der reale Goldpreis weiter steigen – was bedeutet, dass neue Käufer wie Zentralbanken ihre Bestände weiter aufstocken müssen. Und falls der reale Goldpreis einen Teil des Weges in Richtung seines historischen Durchschnitts zurückfällt – und sei es nur auf das Niveau des Höchststands von 2011 –, könnte Gold in zehn Jahren günstiger sein als heute. Bevor Sie kaufen, sollten Sie sich klar darüber sein, auf welches Szenario Sie setzen.
Drittens: Nutzen Sie ihn, um eine Obergrenze für die Positionsgröße festzulegen. Wenn sich der reale Goldpreis wie im Jahr 2001 auf einem historischen Tiefstand befindet, ist das Abwärtsrisiko von Gold begrenzt und das Aufwärtspotenzial groß – Sie können entsprechend aggressiver allokieren. Ist der reale Goldpreis hingegen hoch, kann Gold im Portfolio weiterhin als Absicherung dienen, eignet sich jedoch weder für konzentrierte Wetten noch für den Einsatz von Hebeln. Der heutige Wert entspricht dem 3,6-Fachen des historischen Durchschnitts, was uns im zweiten Fall platziert.
Nehmen wir an, Sie planen, 10 % Ihres Vermögens in Gold anzulegen. In Jahren, in denen der reale Goldpreis lediglich bei etwa 2 liegt, könnten Sie diesen Anteil auf 15 % erhöhen; bei dem heutigen hohen Stand belassen Sie ihn eher bei 10 % oder reduzieren ihn leicht und betrachten Gold als Stabilitätsanker im Portfolio statt als Hauptrenditequelle. Der passende Prozentsatz unterscheidet sich von Person zu Person; entscheidend ist, die Position entgegengesetzt zum Wert des Maßstabs anzupassen: Je teurer Gold ist, desto zurückhaltender sollten Sie sein.
Viertens: Messen Sie regelmäßig und beobachten Sie den Trend, nicht einen einzelnen Wert. Teilen Sie in jedem Quartal den Goldpreis durch den aktuellen VPI und halten Sie das Ergebnis fest. Wenn sich Gold seitwärts bewegt, während die Verbraucherpreise weiter steigen, sinkt der reale Goldpreis langsam. Das bedeutet, dass die „Teuerung“ auf dem Maßstab im Laufe der Zeit abgebaut wird, ohne dass der Goldpreis zwingend fallen muss. Hier ist ein Rechenbeispiel: Im September lag der Goldpreis bei 4.160 US-Dollar und der VPI bei 336,3, was einen Wert von 12,4 ergibt. Ist der Goldpreis in einem Jahr unverändert, während der VPI um 3 % auf etwa 346 steigt, fällt der Wert auf 12,0 – Gold wird also etwas günstiger, ohne dass sein Preis auch nur um einen Cent nachgegeben hat. Wächst der Goldpreis hingegen in einem Jahr um 10 %, während die Preise nur um 3 % steigen, klettert der Wert auf 13,2, was bedeutet, dass Gold teurer geworden ist.
Eine Versicherung ist nie günstig
Zurück zu unserer Ausgangsfrage: Ist Gold, nachdem es um ein Viertel gefallen ist, nun günstig?
Im Vergleich zum Januar: ja. Gemessen an der Kaufkraft, die Gold über zweitausend Jahre hinweg bewahrt hat, ist Gold heute jedoch nach wie vor sehr teuer – teurer als 1980 und teurer als 2011. Diese beiden Erkenntnisse widersprechen sich nicht; sie beantworten Fragen auf unterschiedlichen Zeithorizonten.
Diese Reihe von Studien führt zu einem gewissermaßen unbequemen Ergebnis: Ausgerechnet dann, wenn Gold am beliebtesten ist, weist es gewöhnlich seine niedrigsten Renditeerwartungen auf. Das mag wie die Empfehlung klingen, sich von Gold fernzuhalten, ist es aber nicht. Die Rolle von Gold im Portfolio besteht in der Absicherung – und eine Versicherung ist immer dann am teuersten, wenn die Sorgen am größten sind. Ein hoher Preis erkauft heute Schutz vor Überschuldung, Inflation und geopolitischen Konflikten. Dieser Schutz besitzt einen Wert; man sollte lediglich nicht erwarten, dass er gleichzeitig hohe Renditen liefert.
Betrachtet man es von einer anderen Seite: Eine hohe Prämie bedeutet nicht, dass man keine Versicherung abschließen sollte. Das Risiko, dass das eigene Haus brennt, sinkt schließlich nicht, nur weil die Versicherungsprämie gestiegen ist. Was Sie wirklich abwägen müssen, ist, wie viel Risiko Ihnen droht und wie viel potenzielle Rendite Sie bereit sind, für diesen Schutz aufzugeben. Für Anleger, die besorgt über Geldentwertung und geopolitische Konflikte sind, ist eine Goldbeimischung auch bei hohen Preisen sinnvoll. Wer hingegen lediglich mit Gold das schnelle Geld machen will, für den ist der heutige Wert eine deutliche Warnung.
Die wichtigere Frage lautet daher nicht „Kann ich jetzt kaufen?“, sondern wie viel Aufschlag man für diese Absicherung zu zahlen bereit ist und welchen Anteil seines Vermögens man darin investieren möchte. Der Maßstab nimmt Ihnen diese Entscheidung nicht ab, stellt jedoch sicher, dass Sie bei Ihrer Entscheidung genau wissen, wo Sie im historischen Vergleich stehen.
Dieser Inhalt wurde KI-übersetzt und von Menschen überprüft. Er dient nur zu Referenz- und Informationszwecken und stellt keine Anlageberatung dar.
Empfohlene Artikel










Kommentare (0)
Klicken Sie auf die $-Schaltfläche, geben Sie das Symbol ein und wählen Sie eine Aktie, einen ETF oder einen anderen Ticker zum Verlinken aus.