


 優惠


財報前瞻 | 美團Q3有望扭虧爲盈,淨利同比改善182億元!但外賣每單僅賺“8分錢”,盈利修復能否持續?


華盛資訊11月20日消息,經歷了長達一年多的外賣補貼戰後,美團-W終於有望迎來盈利修復的關鍵時刻!自從2025年外賣大戰開始,美團-W股價自高點的近190港元一路走低。
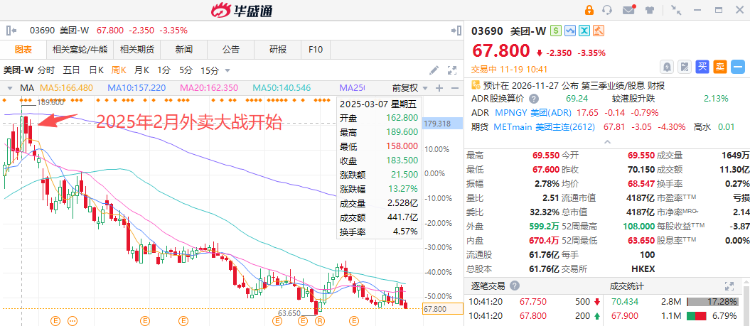
聚焦財報,美團將於11月27日港股收市後公佈2026年第三季度業績。根據彭博分析師一致預期,美團Q3總收入1133.5億元,同比增加19%;經調整淨利潤22億元,同比大增114%(扭虧爲盈)。相比之下,美團去年同期經調整淨虧損高達160億元。若預測兌現,意味着公司單季盈利同比改善近182億元。
不過,就在業績公佈前夕,大摩卻突然下調美團評級及目標價。一邊是盈利大幅修復,一邊是華爾街對長期增長前景的擔憂,此次財報能否帶領美團走出低谷?
點擊前往財報站,速覽更多業績要點>>
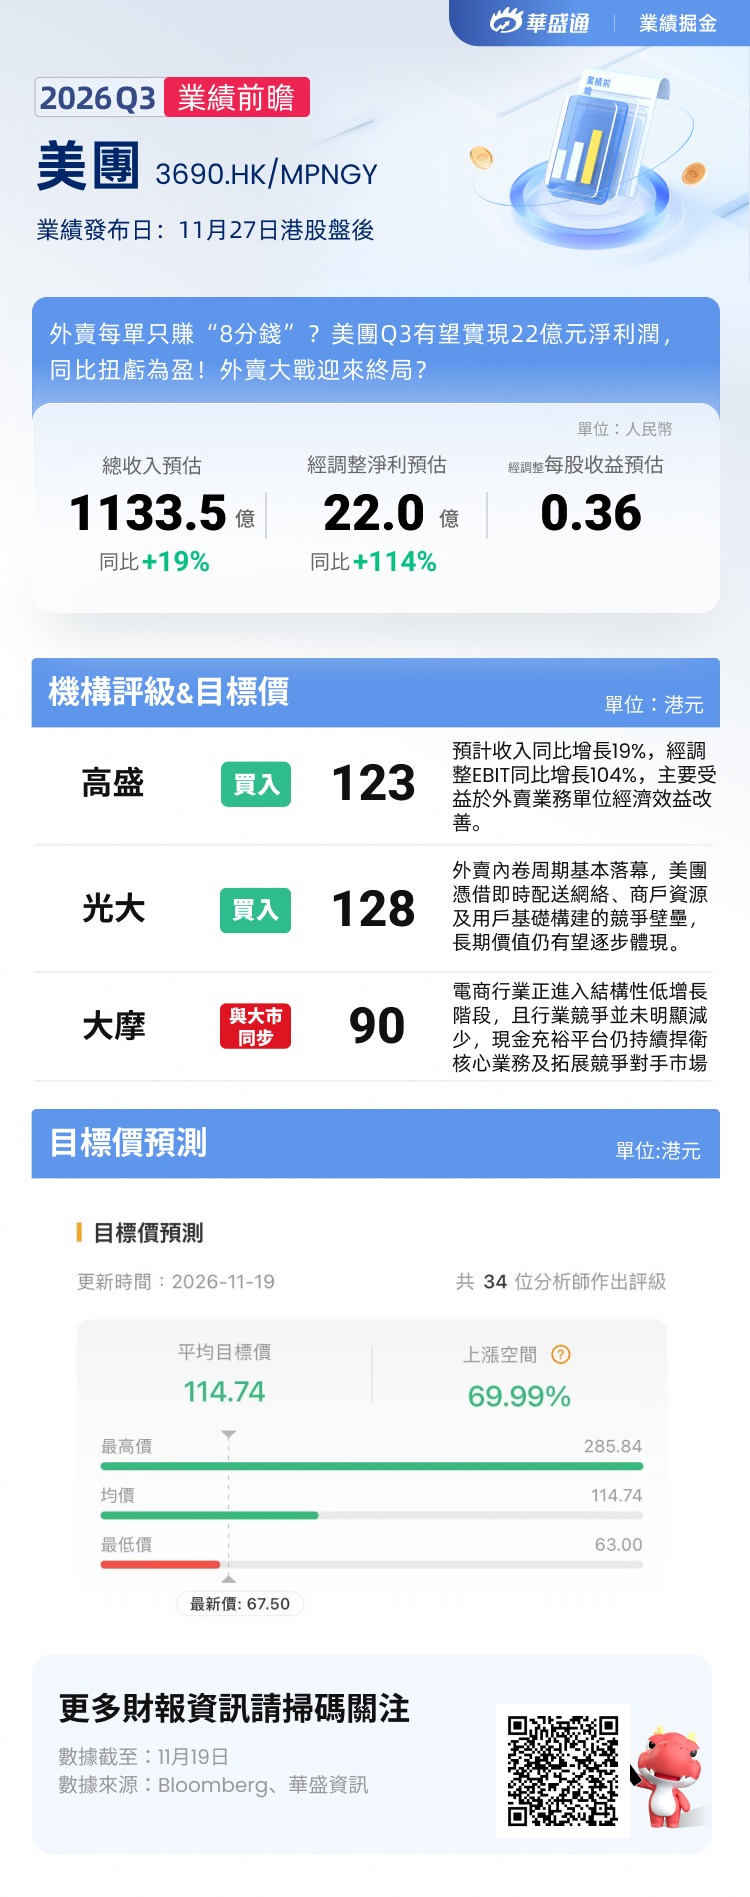
每單外賣只賺“8分錢”!從鉅虧160億到重返盈利,哪些業務重點值得睇?
- 核心本地商業:市場份額保持領先,外賣盈利修復能否持續?
核心本地商業仍是美團最重要的收入及利潤來源。2026年第二季度,該業務實現收入715億元,同比增長10.1%,經營利潤達到57億元,同比增長52.3%。花旗預計第三季度,美團核心本地商業收入將同比增長約15%至773億元,不過,經營利潤約41.5億元可能環比有所回落。
分項來看,市場份額方面,美團在即時配送領域仍保持領先。 瑞銀報告顯示,10月美團、淘寶閃購及京東的日均外賣訂單量分別約爲7200萬單、5400萬單及500萬單,對應市場份額約55%、41%及4%。美團市場份額環比提升約2個百分點,顯示其在即時配送領域的競爭地位進一步鞏固。
盈利能力方面,外賣單位經濟效益(UE)仍是本次財報的關鍵看點。花旗預計,美團第三季度外賣業務經營利潤率約爲1.1%,單均UE約爲0.08元,低於機構普遍預估的第二季度的0.20元。
不過,最新行業跟蹤數據已出現積極變化。瑞銀渠道調查顯示,美團外賣單均UE在10月回升至0.3至0.4元,11月進一步升至0.4至0.5元,預計第四季度整體可維持在0.3至0.5元。瑞銀認爲,競爭趨於理性、美團市場份額提升及配送效率改善,有望繼續支撐外賣盈利修復。
- 新業務:減虧增效持續推進,Keeta海外擴張打開增長空間?
新業務是美團的另一重要增長板塊。2026年第二季度,該業務經營虧損收窄至17.4億元。第三季度,高盛預計美團新業務經營虧損約17.8億元,與第二季度大致持平。隨着小象超市持續拓展,以及Keeta加快海外市場佈局,新業務收入增長潛力仍值得關注,但海外擴張及前期投入也可能繼續對盈利形成壓力。
在國內市場,美團持續拓展小象超市的覆蓋範圍及前置倉網絡。光大證券指出,截至2026年4月,小象超市已覆蓋全國57座城市,運營前置倉超過2000個(含叮咚買菜),並計劃繼續向更多城市及下沉市場拓展。即時零售市場仍具備較大的發展空間。
瑞銀行業跟蹤數據顯示,10月美團閃購、淘寶閃購及京東秒送等即時零售平臺GMV同比增長約33%,顯示即時零售仍保持較快增長。
海外業務方面,Keeta正逐步擴大在中東及拉美市場的佈局。光大證券認爲,香港市場已驗證Keeta的盈利模型,中東市場的份額及單位經濟效益亦在改善。瑞銀報告顯示,Keeta 10月下載量及月活躍用戶(MAU)均環比增長5%。值得關注的是,美團無人機業務也在拓展海外應用場景。近期Keeta Drone已進入中亞市場,顯示公司正嘗試將即時配送網絡及技術能力延伸至更多海外市場。
機構怎麼看:盈利拐點已現!但長期競爭格局仍存分歧
隨着外賣競爭趨於理性,美團盈利修復獲得部分機構認可,但對於行業長期增長空間及競爭成本,市場仍存在不同判斷。
- 瑞銀:用戶及商戶生態壁壘穩固,維持買入評級
瑞銀報告指出,美團在到店業務的用戶及商戶生態仍具備較強競爭力。用戶端,10月大衆點評DAU約3300萬,抖音DAU約2400萬,雙方差距維持在900萬左右,且抖音客單價仍較美團低約10%。商戶端,儘管抖音商戶MAU已升至810萬,高於美團的630萬,但雙方商戶重疊率上升至49%的同時,商戶時間投入佔比仍保持穩定。
瑞銀認爲,抖音持續拓展商戶資源,但對美團核心本地生活生態的衝擊相對有限,美團在商戶經營關係及平臺執行力方面仍具備優勢。該行維持美團“買入”評級,認爲其本地生活業務的競爭壁壘仍然穩固。
- 高盛:外賣單位經濟改善推動盈利修復,維持買入評級
高盛預計,中國互聯網大型企業第三季度合計純利同比增長9%,較此前兩個季度明顯改善。具體到美團,該行預計公司第三季度收入同比增長19%,經調整EBIT同比增長104%,主要受益於外賣業務單位經濟效益改善。高盛維持美團“買入”評級,目標價123港元。
- 光大證券:格局企穩拐點已至,龍頭價值有望重估
光大證券認爲,外賣行業惡性內卷週期基本落幕,競爭正從補貼搶份額轉向履約效率與生態比拼。美團憑藉即時配送網絡、商戶資源及用戶基礎構建的競爭壁壘,長期價值仍有望逐步體現。該行還看好美團即時零售、到店酒旅及Keeta海外業務的發展空間,維持“買入”評級,給予目標價128.22港元。
- 大摩:行業增長動能放緩,持續競爭或侵蝕成熟期利潤
與上述機構相比,大摩的觀點更爲謹慎。該行將美團評級由“增持”下調至“與大市同步”,目標價由110港元下調至90港元。
大摩認爲,中國電商行業正進入結構性低增長階段,預計2026年至2030年平臺商品交易總額(GTV)複合年增長率僅爲3.2%,到2030年將進一步放緩至2.6%。與此同時,行業競爭並未明顯減少,現金充裕的平臺仍在持續捍衛核心業務及拓展競爭對手市場,可能侵蝕市場原本期待的成熟期利潤。
總體來看,機構對美團的分歧主要在於行業競爭趨緩能否轉化爲持續盈利改善。隨着Q3業績即將公佈,核心本地商業盈利、外賣UE及Keeta海外擴張進展將成爲市場關注焦點。
點擊前往財報站,速覽更多業績要點>> |
各位發友,你們怎麼看美團這份Q3成績單?
扭虧爲盈能否帶動股價觸底反彈?
歡迎留言分享你的觀點!
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。







