


 優惠


港股異動丨業績股走勢分化!阿里逆勢漲2%,Q2財季業績全面超預期;網易跌幅擴大至18%,快手跌逾7%


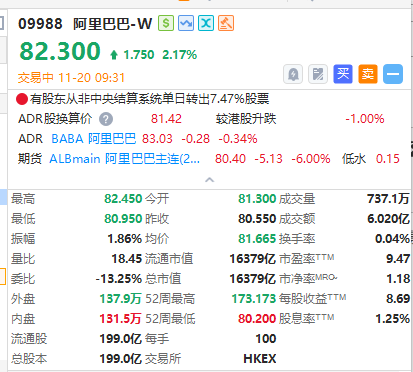
華盛資訊11月20日消息,港股業績股走勢分化!阿里巴巴-W逆勢漲2%,Q2財季業績全面超預期;
網易跌幅擴大至18%,Q3業績不及預期;快手-W跌逾7%,Q3經調淨利驟降8成。
資訊詳情
- 阿里第二財季業績全面超預期;CEO吳泳銘:未來絕大部分模型都會完全依賴於國產芯片做訓練
阿里巴巴集團發佈2027財年第二季度財報,核心業績全面超預期,集團收入2715.19億元,同比增長10%,經調整EBITA 326.36億元,同比增長260%。在強勁的AI需求驅動下,阿里雲外部商業化收入同比增長64%,經調整EBITA同比增長121%,EBITA利潤率同比增長14.5%,超出市場預期。
在2027財年第二季度財報分析師電話會上,阿里巴巴集團CEO吳泳銘表示,平頭哥三代GPU產品路線圖正在加速推進——今年真武M890全面上線,2027年V900、2028年J900的生產供應鏈全面推進並進入大規模量產。隨着平頭哥的國產芯片的產能持續擴量,從長遠來看,對於阿里模型的發展,會是一種長期的支撐。因爲未來不管是阿里,還是合作伙伴、客戶,絕大部分模型都會完全依賴於國產芯片做訓練,無論是預訓練還是後訓練。”
相關閱讀:一圖看懂 | 阿里營收、淨利均超預期!雲業務高速增長53%,資本開支大增60%
相關閱讀:阿里巴巴電話會:正使用自研芯片訓練下一代新模型!AI產品年化收入已超過100億美元,數據中心20吉瓦目標可能下調
- 網易第三季度經調整每股ADS持續經營淨收益14.21元,低於預估
網易第三季度經調整每股ADS持續經營淨收益14.21元,預估16.36元;營收278.5億元,同比下降1.8%,預估303.8億元;在線遊戲服務淨收入229.4億元,同比下降1.7%,預估253.4億元;創新及其他業務淨收入15.4億元,同比增長7.1%,預估14.1億元;毛利190.5億元,同比增長4.8%,預估210.2億元;網絡遊戲服務毛利潤170.5億元,同比增長5.4%,預估188.8億元。
- 快手Q3經調整淨利潤下降84%,AI平臺萬擎收入環比增長90%,AI持續投入或影響四季度盈利
快手Q3營收同比下降11.1%,經調整淨利潤下降84.2%,但仍高於市場預期。線上營銷和直播業務收入下滑,AI投入持續加碼,研發開支同比增長41.9%,毛利率明顯收縮。可靈AI加速模型迭代與商業化,萬擎收入環比增長近90%,但AI投入及相關融資回購義務也爲短期盈利和財務狀況帶來壓力。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。









