


 優惠


一圖看懂 | 騰訊Q3營收、利潤均不及預期!資本開支意外上破800億元,自由現金流明顯惡化


華盛資訊11月18日消息,騰訊控股 $00700.HK / $TCEHY 公佈截至2026年9月30日止的第三季度業績。
騰訊控股2026年第三季度核心業務保持增長,廣告、雲服務和遊戲業務各有支撐,但整體增速不及預期;同時,資本開支大超市場預期,自由現金流明顯惡化。
🎦點擊直播:11月18日 20:00 | 【騰訊控股 (00700.HK) 2026年第三季度業績電話會】
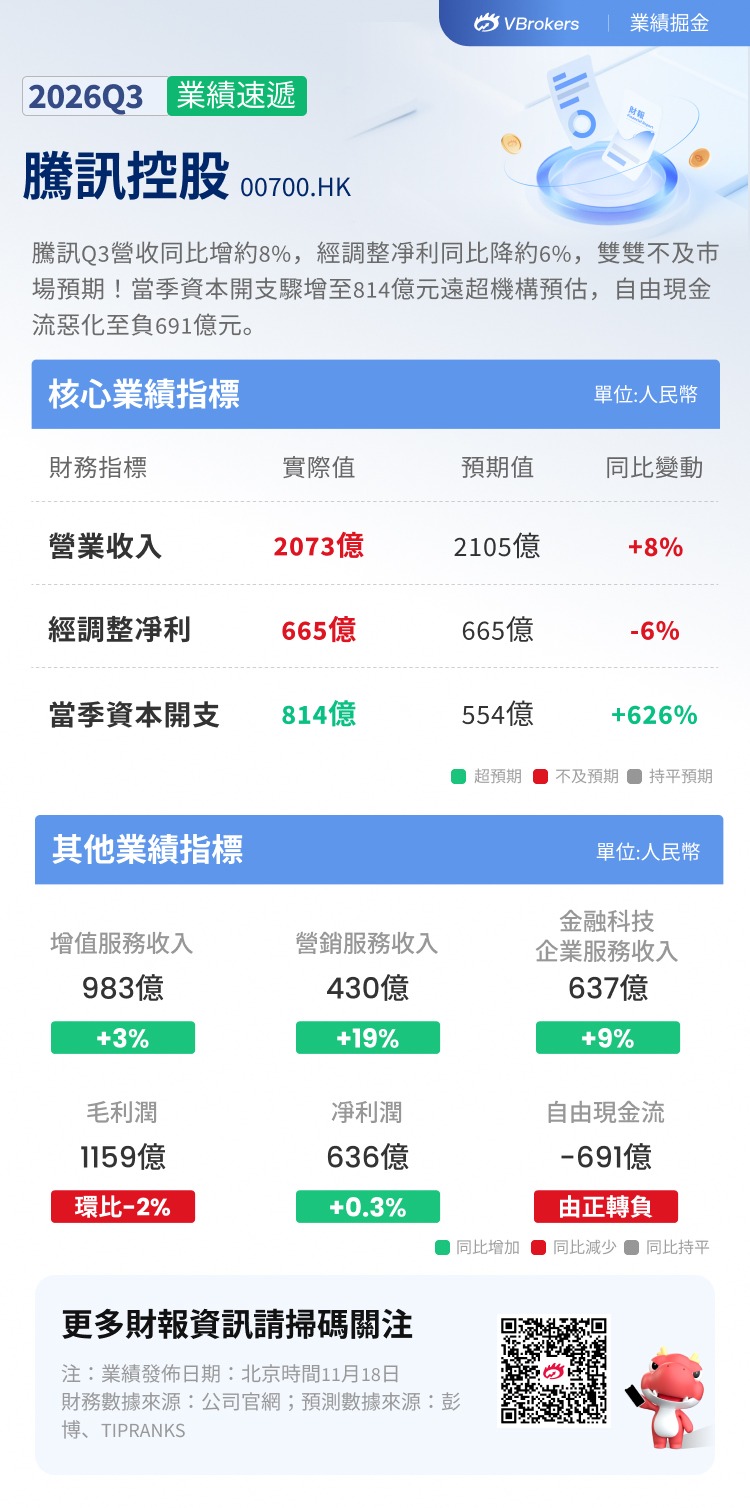
Q3關鍵數據如下:
營收:2073.36億元(人民幣,下同),同比增長8%,市場預期爲2105.3億元;
經調整淨利潤:665.19億元,同比下降6%,市場預期爲665.01億元;
營業利潤:591.47億元,同比下降7%;
攤薄每股收益:6.95元,同比增長2%;經調整攤薄每股盈利爲7.227元,同比下降5%;
資本開支:814億元,遠超市場預估的554億元;自由現金流大幅惡化至負691億元。
Q3核心業務表現
- 營銷服務增長19%,AI廣告與微信生態持續釋放商業化潛力
第三季度,騰訊營銷服務收入同比增長19%至430億元,佔總收入的比重從去年同期的19%提升至21%,成爲增速最快的主要業務板塊之一。廣告業務增長主要受益於AI技術對廣告投放效率的提升,以及微信生態商業化的持續推進。騰訊通過升級廣告推薦和投放系統,優化廣告展示時機與時長,並推動短劇、視頻號、微信小店及小程序等場景的商業化。
不過,收入增長並未完全轉化爲毛利率提升。第三季度營銷服務毛利同比增長10%至226億元,毛利率從去年同期的57%降至52%。騰訊表示,AI相關運營成本增加,以及短劇服務帶來的內容成本上升,是毛利率下降的主要原因。
- 雲服務增長提速,遊戲業務保持韌性
金融科技及企業服務業務第三季度收入同比增長9%至637億元。其中,企業服務收入增長主要由雲服務驅動,雲服務收入同比增長35%,受AI相關服務需求上升及國際市場拓展帶動。金融科技服務則受益於消費貸款和理財服務收入增加。
AI應用的增長也爲雲業務帶來新的需求。騰訊披露,WorkBuddy每日用戶超過千萬,用戶每日詞元消耗量超過100萬億;與此同時,公司增加了用於模型即服務(MaaS)和GPU租賃的算力資源,推動雲服務收入增速進一步提升。金融科技及企業服務業務毛利同比增長8%至316億元,毛利率保持在50%。
增值服務業務第三季度收入983億元,同比增長3%,佔總收入的47%。其中,本土市場遊戲收入同比增長11%至476億元,《三角洲行動》和《無畏契約:源能行動》日活躍賬戶數均創歷史新高,《王者榮耀》等長青遊戲也繼續貢獻收入。
國際市場遊戲收入受到去年同期高基數影響,表現相對承壓。社交網絡收入同比有所下降,主要受長視頻訂閱服務收入減少影響。第三季度增值服務毛利同比增長7%至630億元,毛利率從去年同期的61%提升至64%,主要得益於高毛利率自研遊戲收入貢獻增加。
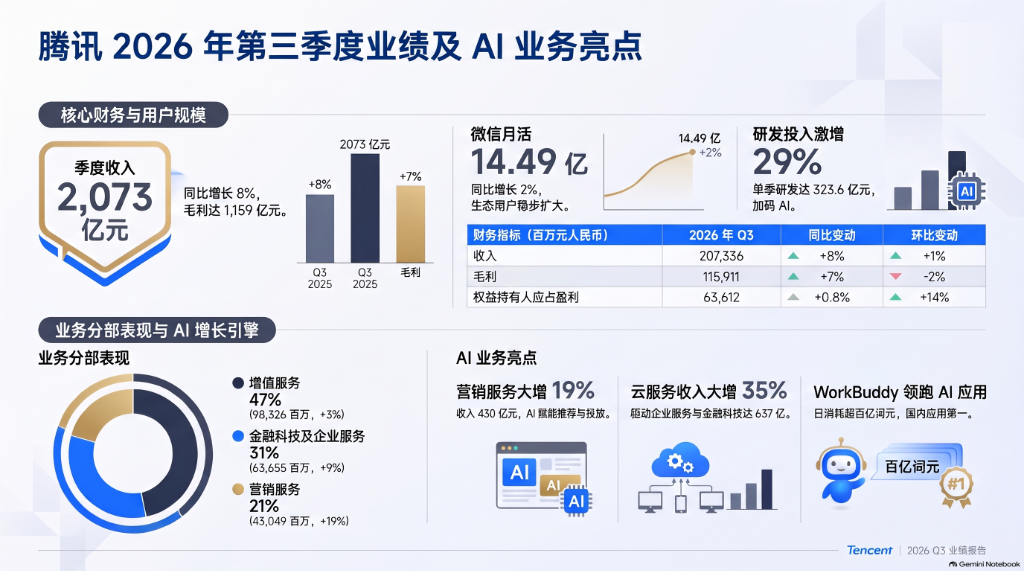
資本開支大幅增加至超800億元!自由現金流惡化明顯
AI基礎設施投入的增加,也體現在騰訊的資本開支和現金流上。第三季度資本開支達到814.3億元,較第二季度的528億元進一步增加,也明顯高於市場預估的554億元。前三季度資本開支累計達到1662億元,遠高於去年同期水平。
伴隨算力基礎設施投入加大,騰訊第三季度自由現金流爲負691億元。不過,這一數字受到算力採購預付款影響:若剔除相關預付款,自由現金流爲正169億元。因此,現金流轉負既反映了當期資金支出的增加,也與公司提前鎖定算力資源有關。
整體而言,騰訊第三季度核心業務仍保持增長,廣告、雲服務和遊戲業務各有支撐;AI則從模型研發逐步延伸至產品應用和算力基礎設施建設。隨着資本開支維持高位,AI業務的商業化進展、投入回報以及對現金流的影響,將成爲市場後續關注的重點。
公告原文:騰訊控股2026年第三季度業績公告
點擊前往財報站,速覽更多業績要點>> |
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。









