


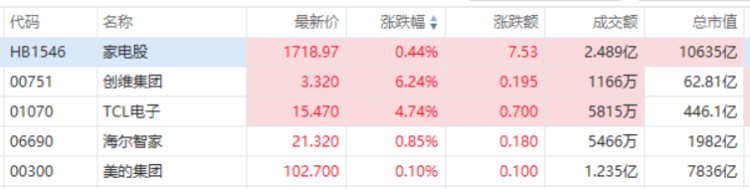
港股異動丨家電股多數走強!創維集團漲超6%,子公司創維光伏最快本月底申請港股上市;TCL電子漲逾5%


華盛資訊11月17日消息,家電股多數走強,創維集團漲超6%,子公司創維光伏最快本月底申請港股上市;TCL電子漲逾5%,機關稱公司前三季產品結構持續升級,互聯網業務高增;
海爾智家微近1%,美的集團微漲。
資訊詳情
- 創維光伏擬於本月底前向聯交所以保密形式提交上市申請
11月16日晚,創維集團發佈每月更新公告,披露私有化及分拆上市進展。先決條件(a)即就分派及創維光伏上市取得股東必要批准,已於6月18日達成;就先決條件(b),創維光伏擬於2026年11月底前,根據上市規則就上市向聯交所以保密形式提交申請。中國證監會備案通知、聯交所原則上批准等仍待取得。
根據1月20日的公告,創維集團將通過計劃安排進行股份回購,註銷計劃股份,計劃股東可選擇每股計劃股份獲4.03港元現金或1股新股份。中金此前認爲,分拆上市有望充分反映創維光伏新能源業務資產價值,同時爲其建立獨立融資平臺,支持光儲業務擴張。
- TCL電子2026年前三季報點評:產品結構持續升級,互聯網業務高增
TCL 電子披露2026 年前三季報。公司2026Q1-Q3 營收957.93 億港元,同比+15.74%,歸母淨利潤21.04 億港元,同比+43.64%,經調整歸母淨利潤22.43億港元,同比+54.46%;2026Q3 營收320.30 億港元,同比+14.45%,歸母淨利潤5.76 億港元,同比+53.66%,經調整歸母淨利潤6.08 億港元,同比+54.94%。
彩電整體穩健增長,海外互聯網表現亮眼。2026Q3 國內/海外彩電營收分別同比+9%/+2%,均價表現均優於出貨;海外分區域看,北美/歐洲/新興市場分別同比+8%/-19%/+9%,其中北美、新興市場當季彩電均價增速環比Q2 提速,歐洲或受代工業務收縮拖累。公司彩電全球持續高端化,2026Q1-Q3 公司Mini LED TV北美/歐洲/新興市場出貨量佔比分別同比+10.4/+12.7/+5.1pct,中國Mini LED零售量市場份額同比+1.8pct,且大尺寸彩電佔比提升。公司當季互聯網/中小尺寸/光伏收入分別同比+55%/+41%/+32%,海外互聯網業務同比翻倍破6 億港元,手機平板業務積極調整產品、渠道,光伏業務歐洲提速拓展、中國高質增長。
海外彩電毛利率提升,盈利能力持續改善。2026Q3 公司毛利率同比+1.76pct 至16.72%,一方面公司當季國內/海外彩電毛利率分別同比-1.48/+4.19pct,海外毛利率與國內差距進一步收窄,2026Q1-Q3 北美/歐洲/新興市場毛利額分別同比+54%/+47%/+57%,預計主要由於Mini LED TV 以及大尺寸產品佔比提升。
另一方面公司毛利率較高的互聯網業務營收高增對毛利率改善也有貢獻。公司當季銷售、行政、研發費用率分別同比+0.16/+0.13/-0.16pct,變動不大,但金融及合約資產減值虧損淨額增加及有效所得稅率上升小幅拖累利潤;綜合來看,公司當季歸母淨利率/經調整歸母淨利率同比+0.46/+0.50pct,盈利位居預告上界。
TCL 空調業務並表,期待貢獻利潤彈性。公司已於11 月2 日完成收購TCL 空調51%股權交割,於交割日起納入公司合併報表。據產業在線,TCL 空調海外出貨量佔比超70%,我們認爲黑電白電業務有望共享全球品牌影響力、營銷網絡及供應鏈資源,隨着暖通行業競爭緩解,且原材料價格及匯率波動逐步趨緩,TCL 空調業務盈利能力有望修復,貢獻利潤彈性。疊加存儲價格逐步收窄,索尼家庭娛樂合資項目審批持續推進,我們看好公司堅定執行既定戰略,實現持續穩健增長。
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。







