


小鵬:大衆 “紅包” 退潮,賣車造血迎拐點?


小鵬汽車於北京時間 2026 年 11 月 16 日港股盤後、美股盤前發佈三季度財報。整體來看,本季業績明顯好於預期:收入、賣車毛利率和虧損三項都好於市場預期;最關鍵的四季度指引上,銷量和收入指引的中值也都高於市場預期。具體來看:$小鵬汽車(XPEV.US) , $小鵬集團-W(09868.HK)
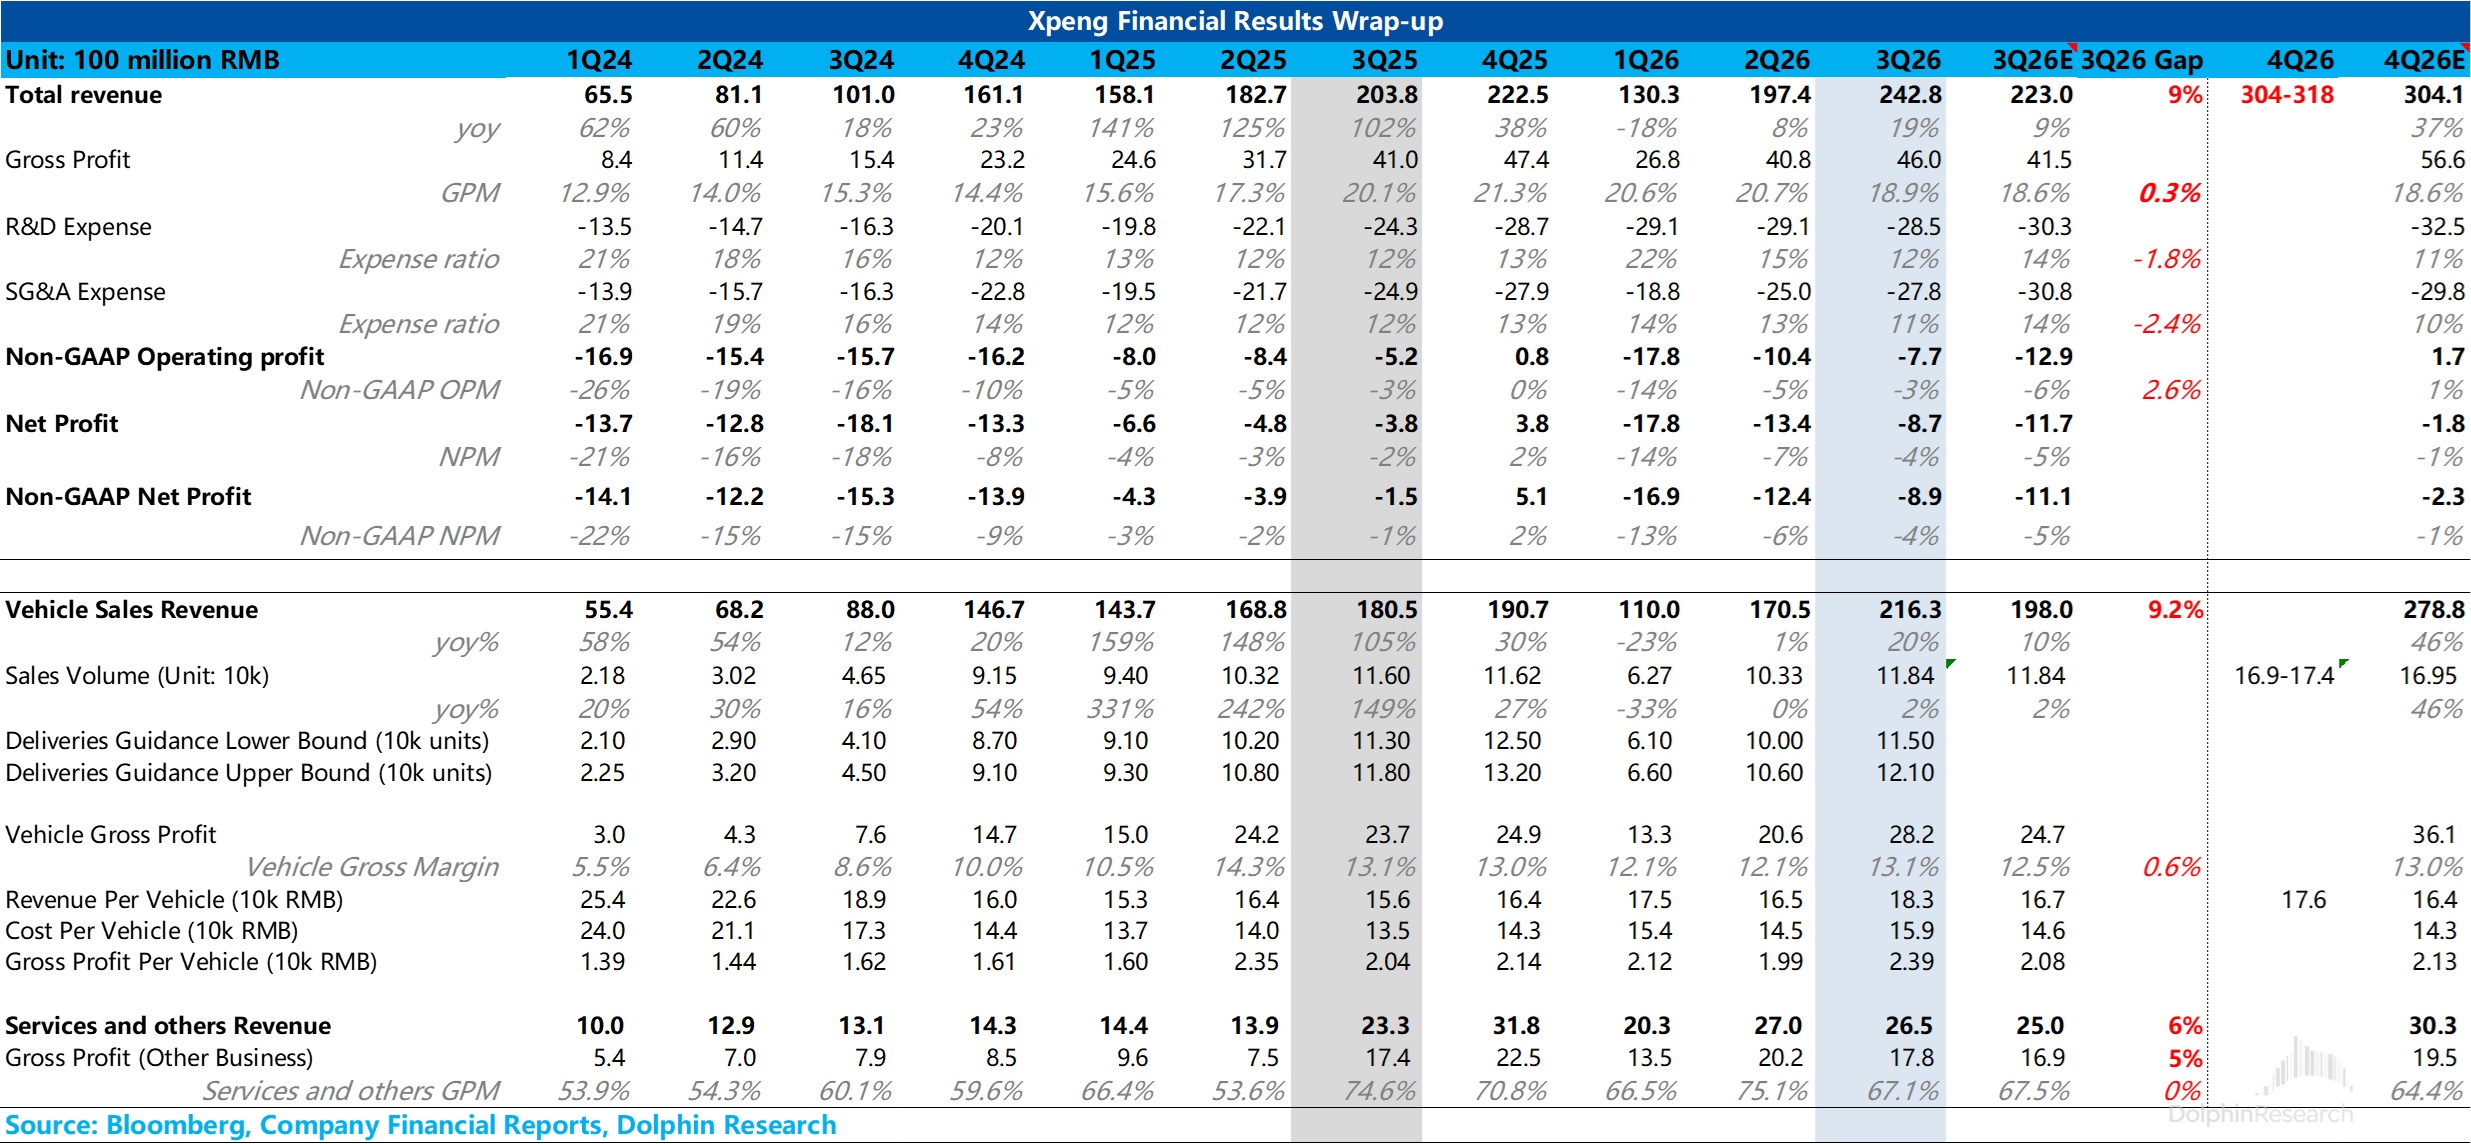
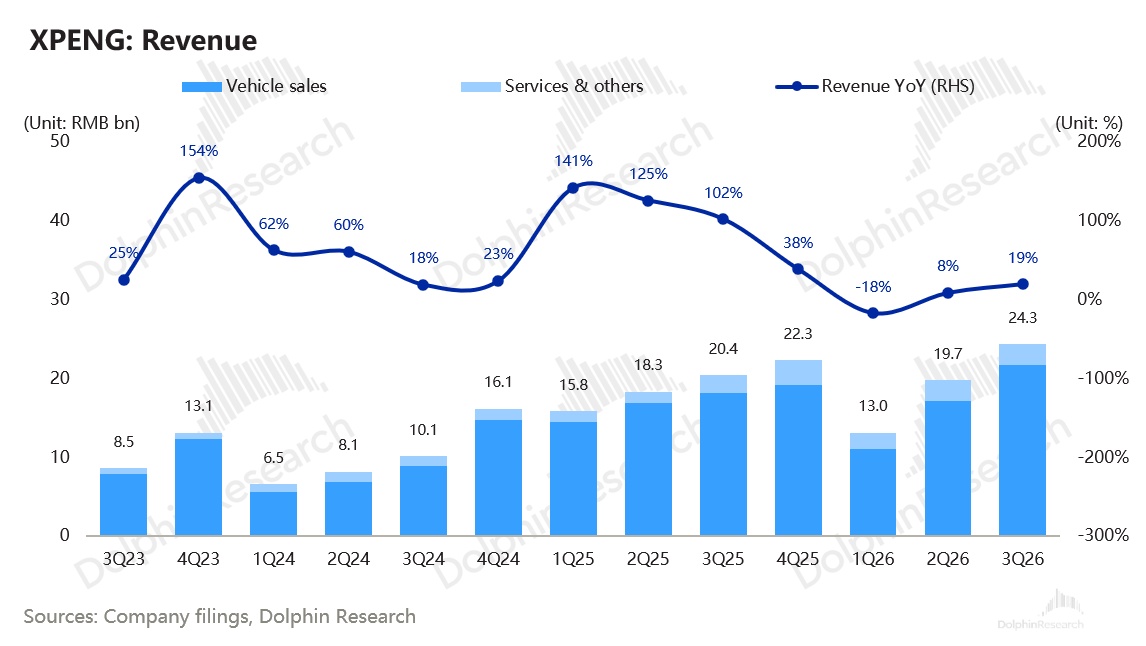
1)總營收超出預期:三季度總營收 242.8 億元,同比增長 19%,比市場預期的 227 億元高約 7%,也超過了公司 217–234 億元指引的上沿。
其中服務及其他收入 26.5 億元,環比只少了 0.5 億元,好於市場預期的 25.0 億元:大衆技術研發服務的里程碑收入在回落,但碳積分收入增加,填補了部分缺口。
2)汽車收入與單車均價大幅回升:汽車銷售收入 216.3 億元(同比 +20%),比市場預期的 198 億元高約 9%。單車均價 18.3 萬元,環比上漲 1.8 萬元,明顯高於市場預期的 16.8 萬元。
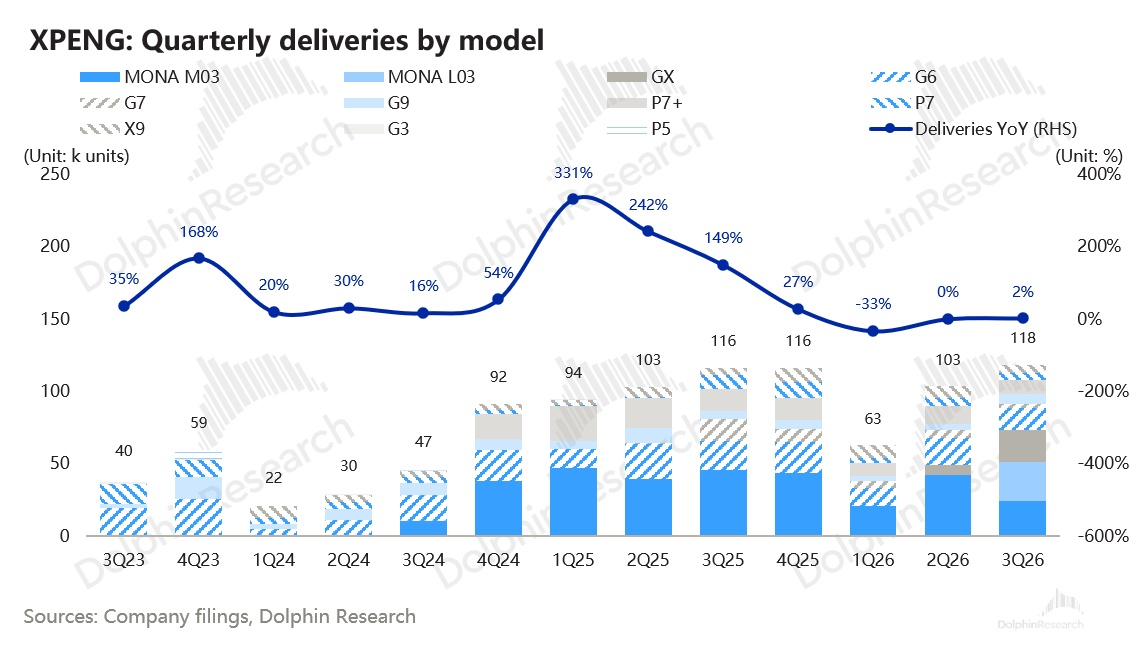
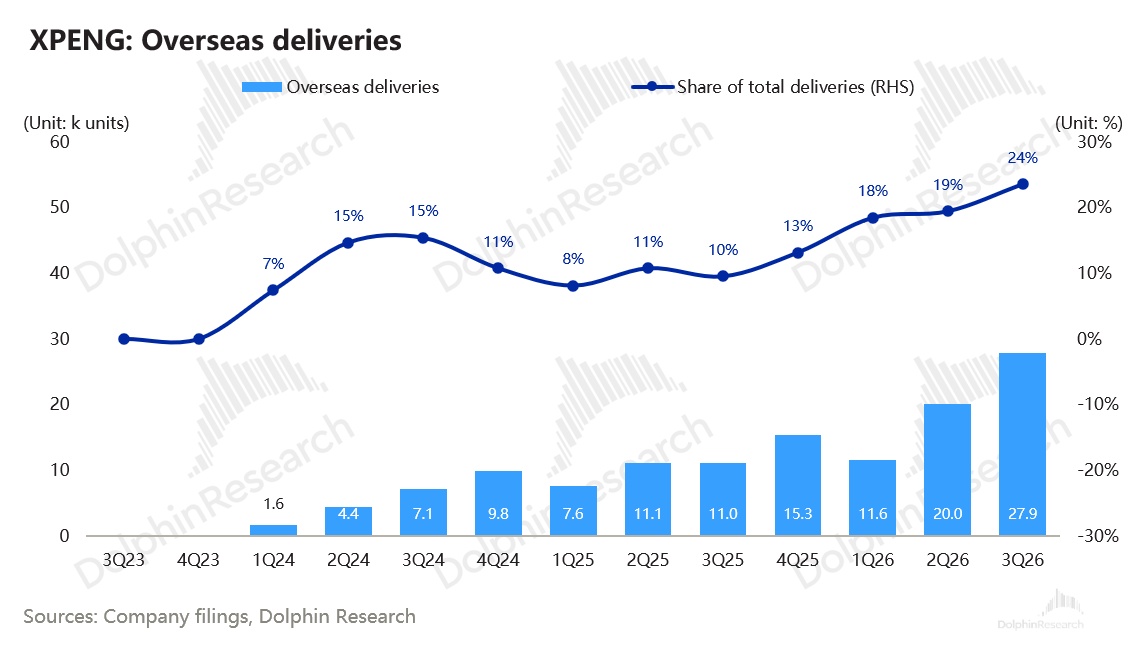
單價上漲主要來自車型結構:高價 GX 進入完整交付季,佔比從二季度的約 7% 升至約 18%;出海佔比也從約 19% 升至約 24%。低價 Mona 系列佔比雖有上升,但拖累小於高價車型的拉動。
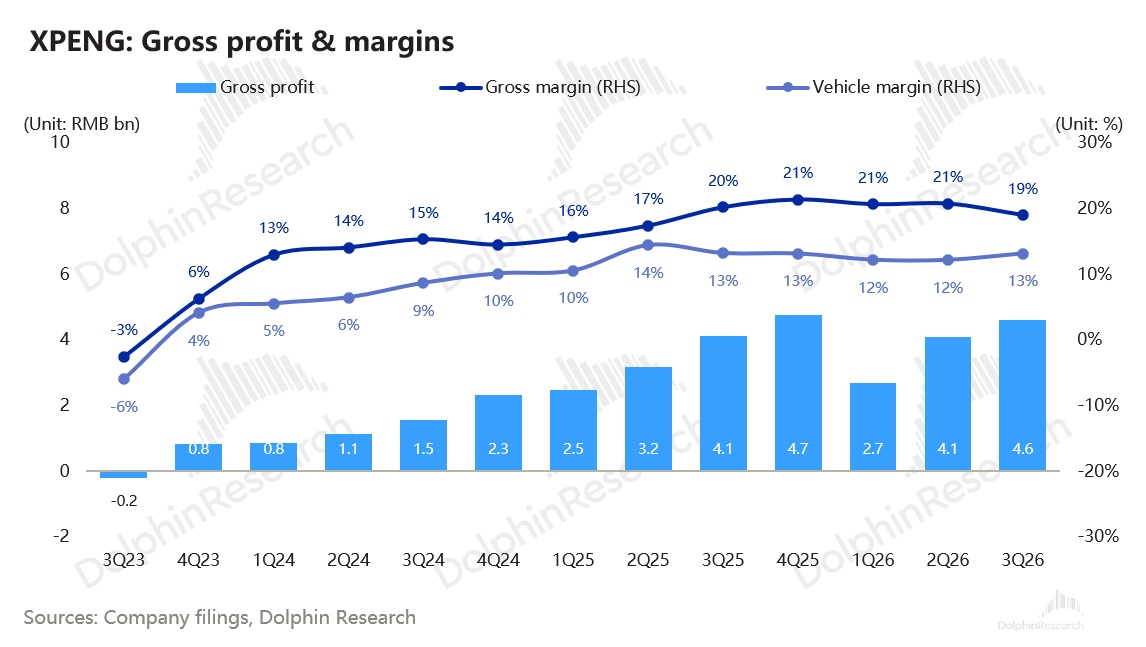
3)賣車毛利率繼續回升,高於預期:三季度賣車毛利率 13.1%,環比提升 1.0 個百分點,高於市場預期的 12.5%,與去年同期持平。
單車成本 15.9 萬元,環比上升 1.4 萬元,主要是高價車佔比提升帶來的結構性上升;但成本漲幅小於單價漲幅,規模效應(交付環比 +15%)和自研圖靈芯片降本,對沖了存儲芯片、電池等原材料漲價以及 L03 爬坡初期的成本。
單車毛利因此升至約 2.4 萬元,環比多了約 4,000 元,是近幾個季度的高點。
4)整體毛利率回落,大衆服務"紅包"退潮:整體毛利率 18.9%,環比下滑 1.8 個百分點,但略高於市場預期的 18.6%。
回落主要來自服務業務:高毛利的技術研發服務收入確認減少,服務毛利率從 75.1% 降至 67.1%,服務毛利環比少了約 2.5 億元,賣車毛利率的回升抵消了其中一部分。
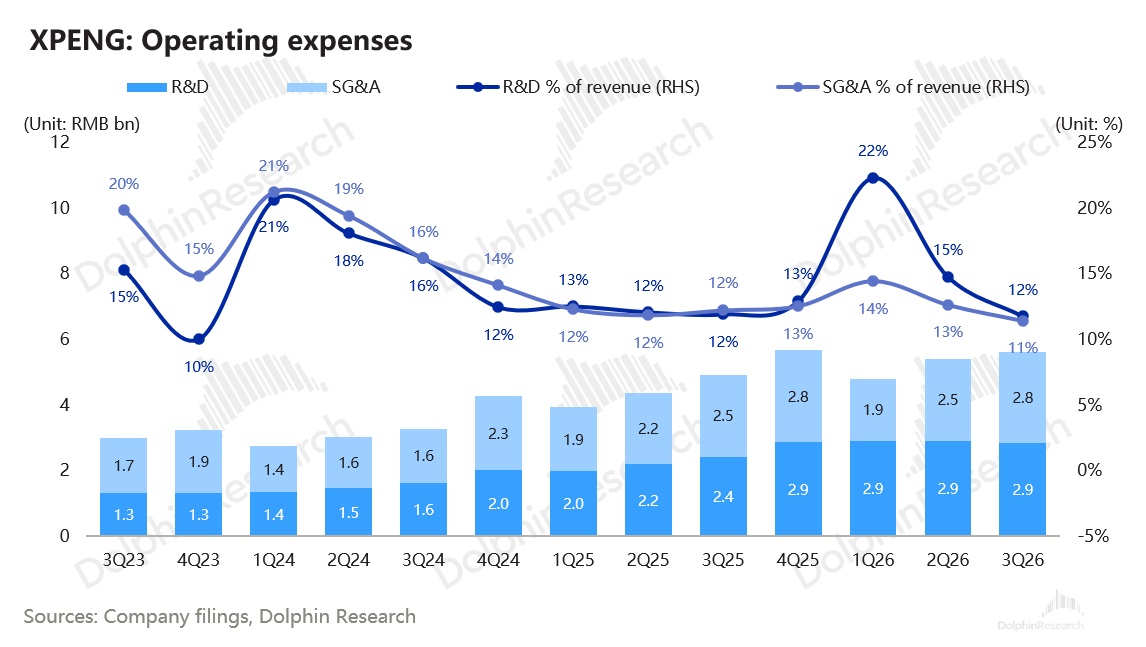
5)研發費用環比下降,銷管費用因新車上市走高:研發費用 28.5 億元,環比下降 2.1%,低於市場預期的 30.3 億元,研發費用率從 14.8% 降至 11.8%。
銷管費用 27.8 億元,環比增加約 2.8 億元,主要是銷量提升後支付給特許經營店的佣金增加,以及 G9L、Mona L05 上市前的營銷投放。
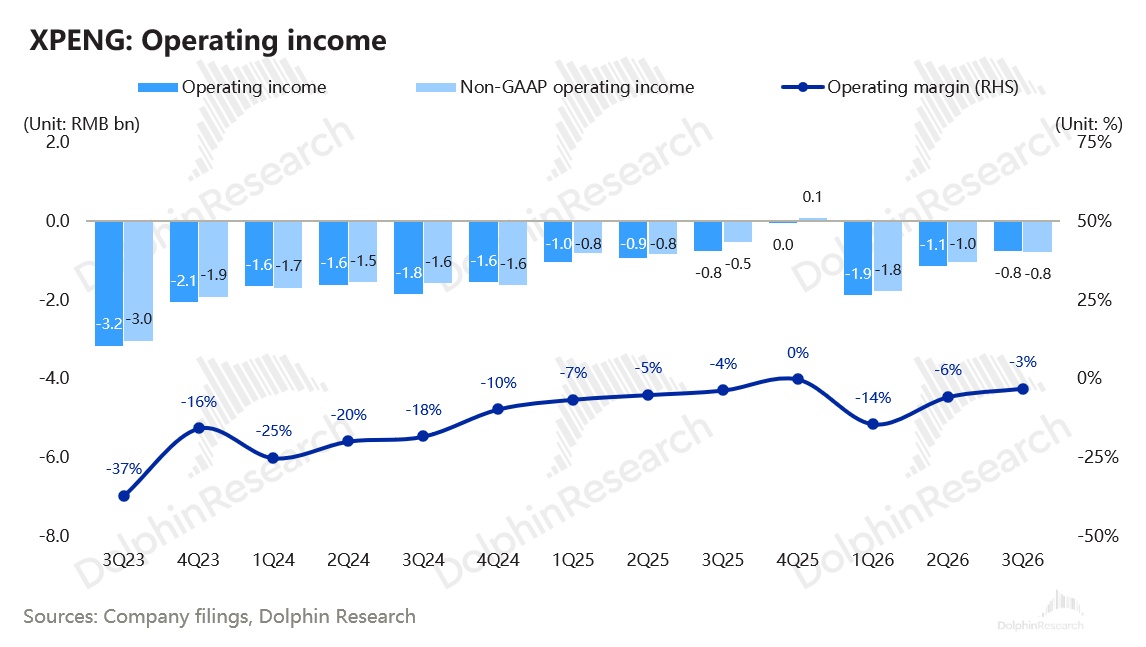
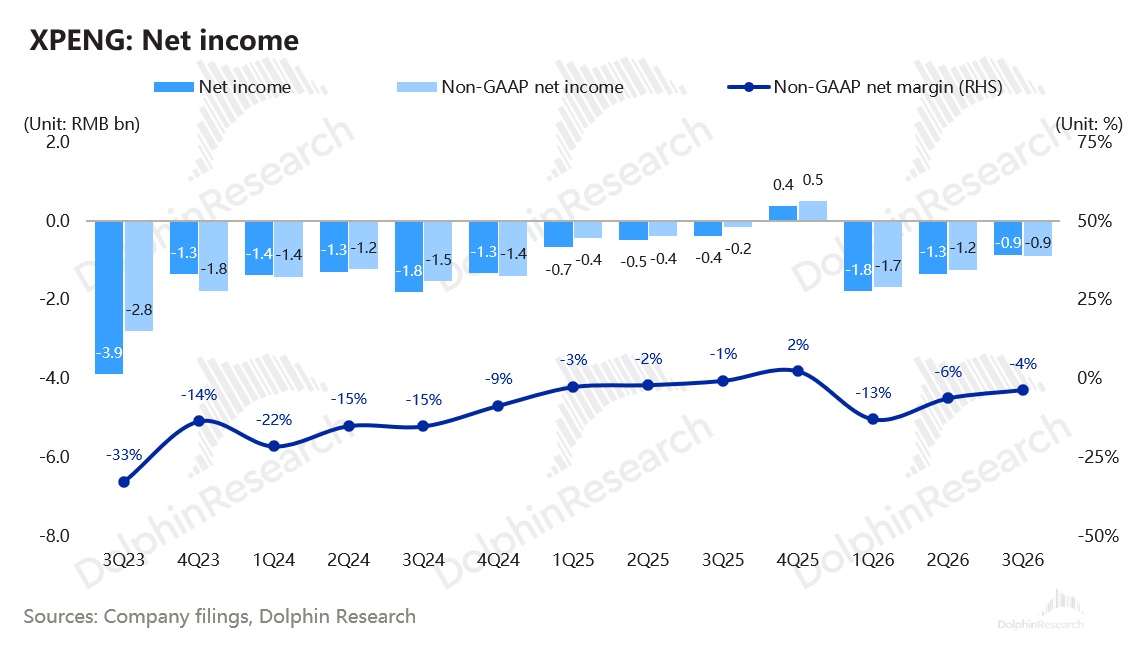
6)虧損收窄:三季度淨虧損 8.7 億元,環比收窄約 4.7 億元,好於市場預期的 11.7 億元,主要由於賣車毛利環比增加約 7.7 億元,抵消了服務毛利減少和銷管費用增加。
海豚研究觀點:
整體來看,小鵬這季業績明顯好於預期,最關鍵的四季度指引也高於市場預期。
由於三季度交付量(11.8 萬輛)已提前公佈,這次財報的看點在毛利率和指引。
市場原本預計,大衆服務收入回落會把整體毛利率從 20.7% 拉低到 18.6%;賣車毛利率雖有 GX 拉動,但受存儲芯片和大宗商品漲價影響,只能小幅回升至 12.5%。
實際上兩項都好於預期,而且超預期的部分來自賣車本身:服務收入退潮的影響和預期一致,GX 帶來的結構改善、規模效應和自研芯片降本,對沖了原材料漲價。
利潤端,服務毛利少了約 2.5 億元、銷管費用多了約 2.8 億元,但賣車毛利多了約 7.7 億元,核心經營虧損反而從 13.3 億元收窄至 10.3 億元。
這說明"服務收入撐毛利"的模式退潮後,賣車業務自身的盈利能力在改善,這是本季度最重要的信號。
而在最關鍵的四季度指引上:
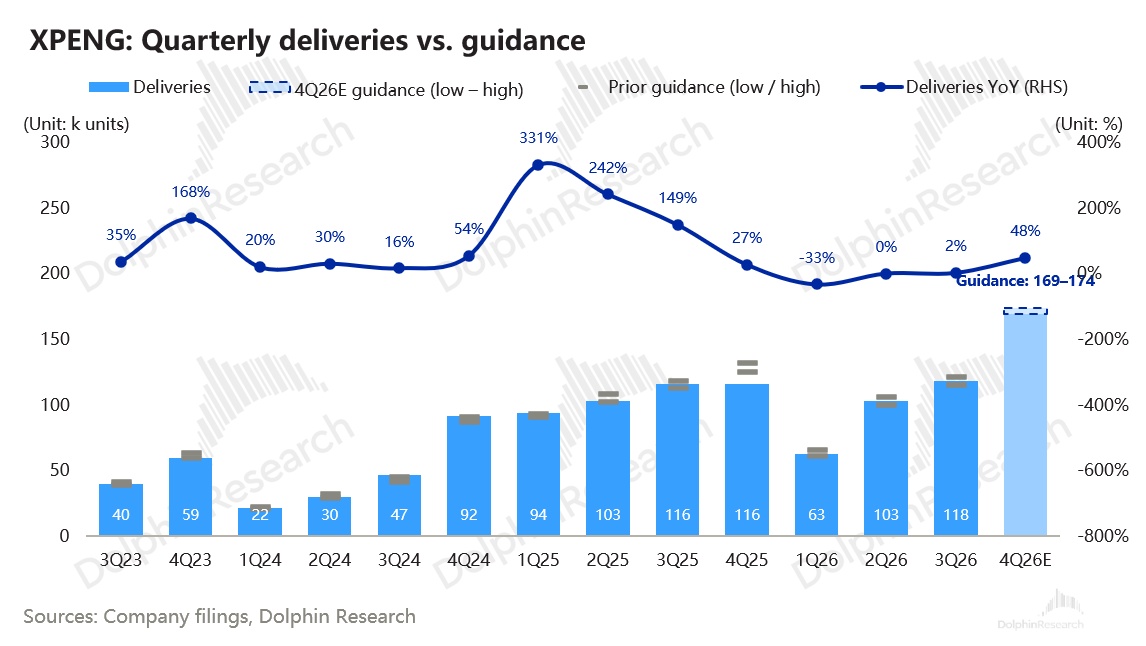
1)銷量指引超預期:四季度交付指引 16.9–17.4 萬輛,中值高於市場預期的 16.95 萬輛。10 月已交付 5 萬輛,隱含 11、12 月月均 5.9–6.2 萬輛,與管理層此前"月交付超過 6 萬輛"的表態一致。
增量來自 L03 供應改善(10 月起可達約 2 萬輛/月)、G9L 首個完整交付季、10 月 29 日上市的 Mona L05,以及 L03 啓動海外交付。
但 L03 純電版等車週期仍長達 17–22 周、增程版 11–16 周,存儲芯片和自研圖靈芯片的供應仍是瓶頸;指引停在"月銷 6 萬上下",也說明供應端仍有約束。
2)收入指引也超預期:四季度收入指引 304–318 億元,下沿即爲市場預期。按服務收入約 26.5 億元測算,隱含賣車單價約 16.5–16.8 萬元,環比下降約 1.5 萬元:L03、L05 放量會稀釋高價車的結構紅利。
據此,小鵬 2026 年全年銷量約 45.3–45.8 萬輛(同比增長約 6%–7%),其中:
出海是核心增長引擎:10 月單月出海 1.3 萬輛創新高,管理層目標四季度出海 4 萬輛,全年約 9–10 萬輛(同比翻倍);L03 已啓動海外交付,GX、G9L、L05 將在明年一季度出海。
國內靠四款新 SUV 託底:GX、L03、G9L、L05 已全部上市,覆蓋主流 SUV 細分市場,但在前述供應瓶頸下,訂單存在流失風險。
AI 方面,小鵬正把能力從研發推向商業化落地:
a. 智駕再升級:9 月推送的 OTA 6.3.0 搭載第二代 VLA,車端模型參數量提升 3.5 倍、響應速度提升 300%,並上車 Master Agent;在德國約一週即完成本地化,目標 2027 年上半年獲得歐洲監管批准。自研圖靈芯片已全面替代外採智駕芯片。
b. Robotaxi 拿到 L4 示範運營資質:10 月 26 日獲批在廣州全市開展 L4 Robotaxi 示範運營;前裝量產車此前已在廣州完成超 2,000 單內測,計劃 2027 年開展無安全員載客運營,並與出行平臺合作拓展國內外城市。
c. 人形機器人衝刺量產:9 月首條人形機器人自動化產線投產,IRON 衝刺年底量產,2027 年一季度辦發佈會、二季度起對外交付並貢獻收入;機器人子公司鵬行完成約 9 億美元融資,投後估值 63 億美元。
基於 2026 年全年 45.3–45.8 萬輛銷量、875–889 億元收入的預期,小鵬當前市值約 597 億元,對應 26 年 P/S 約 0.68 倍。
不過 2026 年只剩一個半月,市場的定價錨已轉向 2027 年:海豚君保守假設 2027 年收入約 957 億元(同比增長不到 10%),當前對應 27 年 P/S 約 0.6 倍。
行業層面,國內新能源滲透率已超六成,價格戰和原材料漲價仍在持續,新勢力板塊估值整體下移,同行 26 年 P/S 多在 0.4–0.8 倍。小鵬處在區間的上半部分,溢價主要來自機器人、Robotaxi 等 AI 期權。
其中機器人子公司投後估值 63 億美元,按小鵬持股約 73.8%、未上市股權流動性折扣 8 折計,歸屬小鵬的價值約 37 億美元(約 249 億元,按 1 美元 = 6.70 元),約佔當前市值的 42%。
但海豚君認爲,二級市場不會把這 249 億元全額計入股價:
a. 63 億美元是一級市場單輪融資的定價,投資人通常帶有優先清算、回購等保護條款,普通股東實際享有的價值更低;
b. 機器人業務目前沒有收入,只有研發投入,並表後拖累的是小鵬的利潤;
c. 量產和對外交付都還沒兌現。
在 IRON 量產交付、或機器人業務分拆上市給出公開定價之前,市場更可能把它當作"期權"打折計入。
因此海豚君採用分部估值,造車主業(含服務與技術授權收入)按 27 年 P/S 估值,機器人按 249 億元的一定比例計入:
中性假設(海豚君傾向):造車主業 0.5 倍 27 年 P/S(約 479 億元),機器人按一半計入(約 125 億元),合計約 603 億元,與當前市值基本一致。
樂觀假設:造車主業 0.6 倍(約 574 億元),機器人全額計入(約 249 億元),合計約 823 億元,較現價約 +38%,整體相當於 27 年 P/S 約 0.86 倍。
前提是 IRON 按期對外交付,或機器人業務再融資、分拆上市給出公開定價,同時 Robotaxi 進入收費運營。
悲觀假設:造車主業 0.35 倍(約 335 億元),機器人按三成計入(約 75 億元),合計約 410 億元,較現價約 -31%。
這需要四季度賣車毛利率跌回 12% 以下、2027 年銷量指引不及預期、機器人量產推遲同時發生;三季度數據出來後,海豚君認爲這種概率在下降。
短期來看,估值修復取決於:11–12 月月交付能否站穩 6 萬輛,IRON 能否年底按時量產,四季度單價下行時賣車毛利率能否守住 12.5%,以及管理層對 2027 年銷量和盈虧平衡的指引。
中期彈性來自 IRON 對外交付、Robotaxi 從示範運營走向收費運營、VLA 在歐洲落地,以及四款新 SUV 放量和出海,驗證"AI 期權"開始轉化爲收入。
而機器人業務的再融資或分拆上市,會給二級市場一個公開的參照價格,讓機器人從"打折計入"變成"全額計入",這是樂觀情形最直接的觸發點。
以下爲正文:
一、賣車毛利率超預期
三季度交付 11.8 萬輛,落在公司 11.5–12.1 萬輛指引的中段,所以市場更關心賣車收入和毛利率。市場原本預期賣車毛利率約 12.5%,較二季度的 12.1% 小幅提升。
實際賣車毛利率 13.1%,比市場預期高約 0.6 個百分點,主要因爲單價大幅高於預期(18.3 萬元 vs 16.8 萬元),而單車成本漲幅小於單價漲幅。
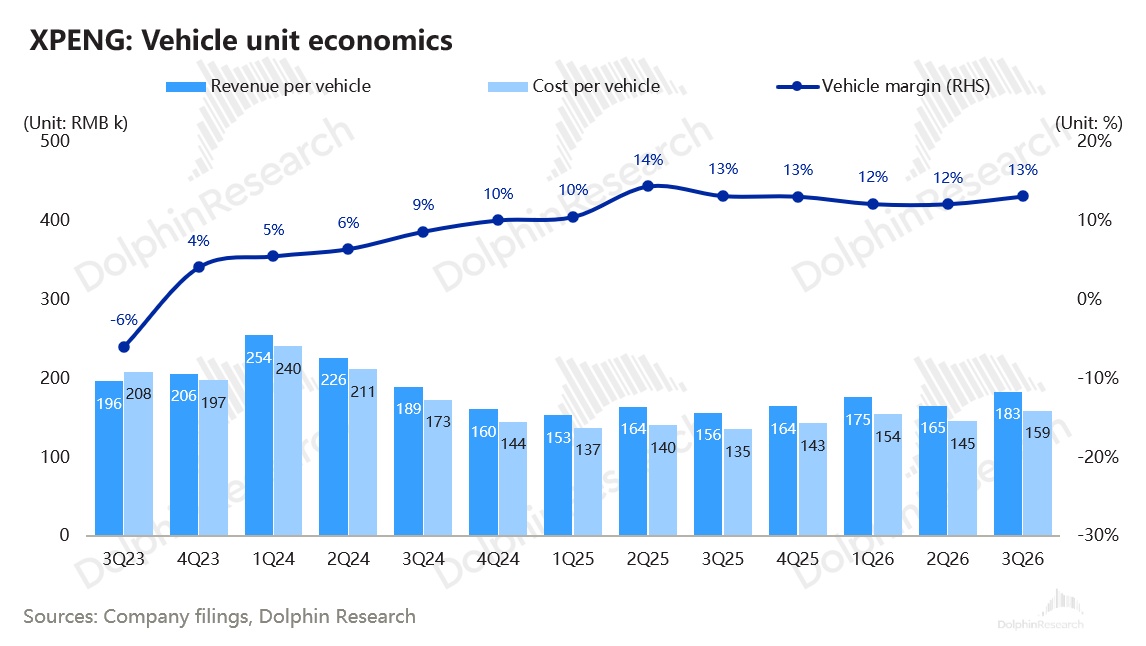
從單車經濟具體來看:
a) 單車均價:GX 拉動下大幅回升
單車均價 18.3 萬元,環比上漲 1.8 萬元,公司歸因於車型結構改善:
① 車型結構升級:GX 進入完整交付季,佔比環比提升約 11 個百分點至約 18%,抵消了 Mona 系列(M03 + 7 月上市的 L03)佔比升至約 43% 的拖累;
② 出海佔比提升:9 月單月出海 10,055 輛創新高,三季度出海佔比約 24%(二季度 19.4%),出海車型單價超過 4 萬歐元,對單價形成支撐。
b) 單車成本:結構性上升,規模效應與自研芯片對沖漲價
單車成本約 15.9 萬元,環比上升約 1.4 萬元:
① 結構性上升:高價車佔比提升,單車成本隨之上升,這部分並非成本惡化;
② 原材料壓力仍在:存儲芯片下半年繼續漲價(也是 L03 供應瓶頸的來源),疊加電池、鋁材漲價,以及 L03 爬坡初期的良率與產線攤銷。
但部分被以下兩點對沖:
③ 規模效應:交付環比 +15%,固定成本進一步攤薄;
④ 自研芯片:圖靈芯片全系替代外採智駕芯片,降低核心零部件成本。
c) 單車毛利:回升至約 2.4 萬元
單車毛利約 2.4 萬元,環比多了約 4,000 元,高於市場預期的約 2.1 萬元。
二、四季度指引雙雙超預期
a) 銷量指引超預期,但 L03 供應瓶頸仍在
三季度交付 11.84 萬輛,環比增長 15%,其中 L03 從 7 月不足 3,000 輛提升至 9 月超過 1 萬輛,GX 穩定在每月 7,000 輛以上。
四季度交付指引 16.9–17.4 萬輛,環比增長 43%–47%,增量來源和供應瓶頸前文已述。其中新上市的 Mona L05(14.0–17.2 萬元)對標比亞迪海獅 06、零跑 C11。
b) 收入指引略高於預期,但隱含單價回落
四季度收入指引 304–318 億元,同比增長 37%–43%;如前文測算,隱含賣車單價環比下降約 1.5 萬元。
海豚君認爲,L03、L05 放量下四季度單價回落基本確定,大衆服務收入又維持低位,四季度整體毛利率大概率在 17%–19%;關鍵看單價回落後賣車毛利率能否守住,以及規模效應對費用的攤薄。
三、整體毛利率回落,服務業務"紅包"退潮
三季度總營收 242.8 億元,高於預期的 227 億元;整體毛利率 18.9%,略高於預期的 18.6%。毛利率回落主要來自高毛利服務收入減少,賣車毛利率則環比回升。
① 總收入超預期
汽車銷售收入 216.3 億元(同比 +20%,高於預期的 198 億元),主要來自高價車型佔比提升帶動的單價回升。
服務及其他收入 26.5 億元,環比少了 0.5 億元(同比 +13.7%):
a. 技術研發服務收入回落:大衆 ID. UNYX 08、09 兩款合作車型上市後,開發階段的里程碑收入確認減少,公司表示上季度有較大的里程碑收入集中確認;
但回落幅度小於市場預期,主要因爲:
b. 碳積分交易收入增加,這也是服務收入同比增長的主要原因;
c. 零配件和售後服務收入隨保有量增長。
② 毛利率略高於預期,服務毛利率回落是拖累
賣車毛利率的變化見第一部分。服務及其他業務毛利率 67.1%,環比下滑 8.0 個百分點,與市場預期的 67.5% 基本一致,原因是高毛利的技術研發服務佔比下降,服務毛利環比減少約 2.5 億元至 17.8 億元。
四、三費端繼續爲物理 AI 與新車上市蓄力
智能化是小鵬的核心護城河,AI 智駕、機器人和新平臺研發都需要高強度投入。三季度收入增長較快,費用率明顯下降,但費用絕對額仍處高位。
1)研發費用:28.5 億元,環比小幅下降
研發費用同比增長 17.5%,研發費用率 11.8%(二季度 14.8%),主要投向:
① 智駕升級:
硬件端,圖靈芯片已全系量產:L03 Max 版單芯片 750 TOPS、Ultra SE 版雙芯片 1,500 TOPS,首次把 1,500 TOPS 帶進 15 萬元級 SUV;G9L 搭載 3 顆圖靈芯片(2,250 TOPS)。
軟件端,第二代 VLA 的"時間感"升級包括 30 秒時序記憶、可推演未來 6 秒的世界模型等,9 月 22 日隨 OTA 6.3.0 推送,同時推出 VLA 2.0 Lite 覆蓋低算力平臺。
② Robotaxi(L4 自動駕駛):
前裝量產 Robotaxi 採用四芯片冗餘架構,整車 BOM 顯著低於 20 萬元,已取得主駕無人道路測試資質,雲端遠程接管平臺已完成開發。商業模式上,小鵬提供車輛與技術平臺、收取服務費或分成,與國內外出行平臺合作運營。
③ 人形機器人 IRON:
IRON 全身 76 個自由度、單手 21 個自由度,搭載 3 顆圖靈芯片(2,250 TOPS);關節模組、執行器、精密結構件等核心部件已完成定點,首批在小鵬門店與園區部署,月產能可達數千臺。
鵬行此輪融資由外部機構領投,騰訊、阿里爲戰略投資者;小鵬持股約 68.4%–73.8%(視激勵池與認股權證行權),繼續並表,計劃在第一批認購完成滿 18 個月前完成機器人資產注入。
④ 新車型研發:
7 月 16 日 Mona L03 上市(12.38 萬元起),9 月 17 日 G9L 上市(預售 25.98 萬元起),10 月 29 日 Mona L05 上市,四款新 SUV 已全部落地。
2)銷管費用:27.8 億元,主因新車營銷與佣金增加
銷管費用率 11.4%(二季度 12.6%)。除前文提到的佣金和新車營銷外,海外渠道也在加速鋪設(歐洲約 150 家經銷商)。
門店方面,三季度末門店 731 家、覆蓋 253 城,較二季度末淨減 9 家、4 城,渠道進入優化調整期;自營充電站增至 4,035 座(二季度末 3,780 座)。
五、經營虧損收窄
三季度淨虧損 8.7 億元(上季度 13.4 億元,去年同期 3.8 億元);GAAP 經營虧損 7.5 億元,好於市場預期的 12.1 億元。
除賣車毛利改善外,收購滴滴汽車業務相關的或有對價公允價值收益 1.6 億元、其他收益 1.1 億元,也對經營虧損收窄形成一定支撐。
剔除這些項目,更能反映主業造血能力的核心經營利潤(毛利 − 核心運營費用)爲 -10.3 億元,較上季度收窄約 3.0 億元,驅動因素見前文。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚君關於小鵬的深度研究和跟蹤點評包括:
財報季
2026 年 8 月 25 日財報點評《小鵬:賣車承壓,但 AI 故事還能接着舞?》
2025 年 8 月 19 日財報點評《小鵬:毛利率創新高,能否展翅變 “大鵬”?》
2025 年 8 月 20 日電話會紀要《小鵬(紀要):致力打造 New P7 成爲 20 萬到 30 萬元純電汽車的前三名》
2025 年 5 月 21 日《小鵬:苦盡甘來,小鵬要變展翅 “大鵬”?》
2025 年 5 月 21 日《(1Q25 紀要):蓄勢待發,這隻 “大鵬” 真要上天?》







