


一圖看懂 | 小鵬Q3財報大超預期!營收同比增逾19%創新高,何小鵬發聲:規模效應會越來越好!


華盛資訊11月16日消息,小鵬集團 $09868.HK / $XPEV 今日公佈2026年Q3業績。業績公佈後,小鵬美股盤前一度大漲逾6%,截止發稿漲逾4%。
🎦點擊預約直播:2026-11-16 20:00:00 【小鵬汽車-W (09868.HK,XPEV.US) 2026年第三季度業績電話會】
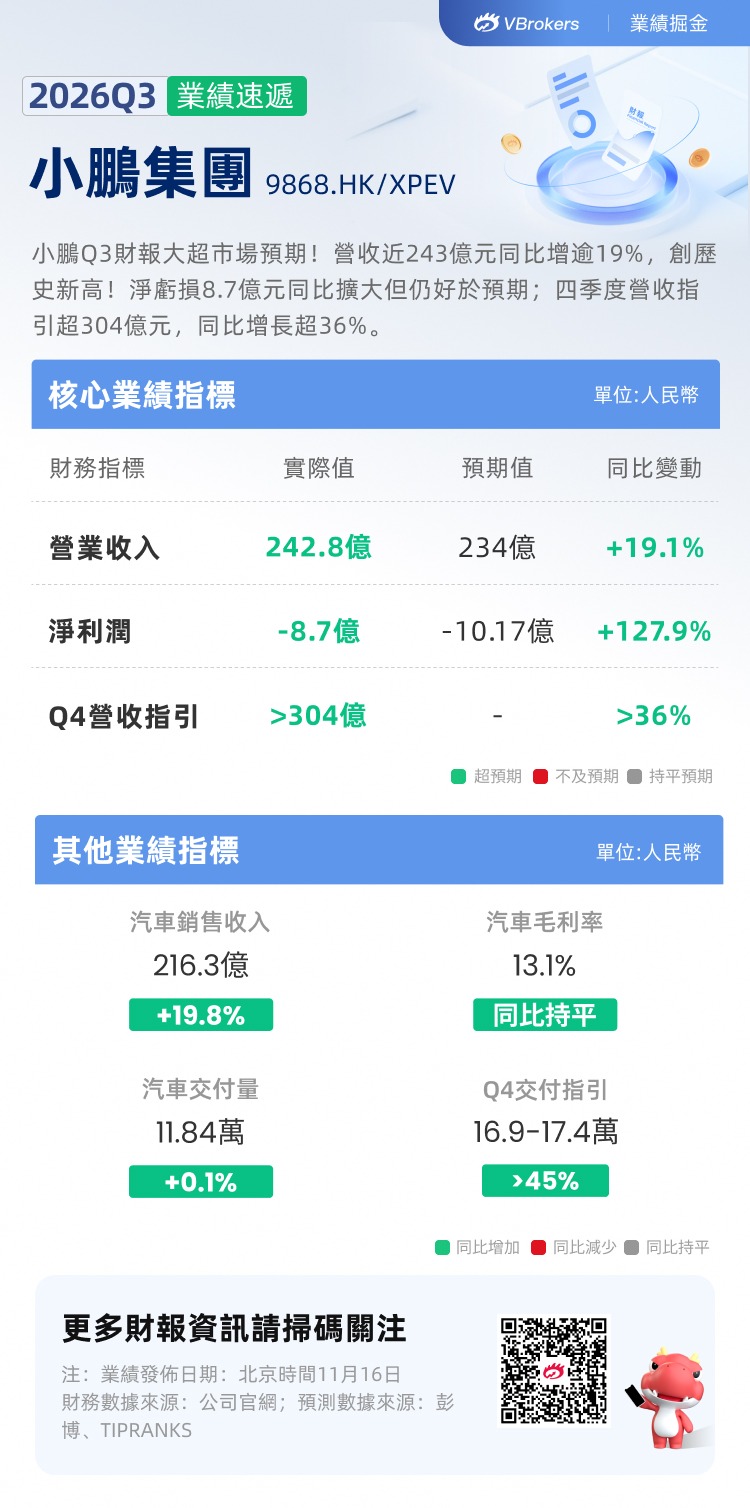
關鍵數據如下:
- 總營收:242.8億元,同比增長19.1%,環比增長23.0%;
- 淨虧損:8.7億元,同比擴大127.9%;環比收窄35.1%;
- 毛利率:18.9%,同比下降1.2個百分點,環比下降1.8個百分點;
- Q4交付量指引:16.9萬至17.4萬輛,同比增長約45.38%至49.68%;
- Q4營收指引:304億元至318億元,同比增長約36.61%至42.90%。
核心業務表現:
- Q3營收近243億元,同比增逾19%創歷史新高!
小鵬汽車2026年第三季度總收入爲人民幣242.8億元,同比增長19.1%,環比增長23.0%,創下歷史新高。
其中,汽車銷售收入爲人民幣216.3億元,同比增長19.8%,環比增長26.9%,主要受汽車交付量增加及車型產品組合改善帶動平均售價上升推動;服務及其他收入爲人民幣26.5億元,同比增長13.7%,但環比下降1.9%,同比增加主要來自碳積分交易收入增長。
整體來看,小鵬Q3營收保持較快增長,汽車業務仍是主要驅動力,環比增速高於同比,顯示交付量與產品結構同步改善;服務及其他收入同比擴張但環比略有回落。
- Q3淨虧損8.7億元,同比翻倍但仍好於預期
小鵬汽車Q3淨虧損8.7億元,上年同期淨虧損3.8億元,虧損同比擴大127.9%;環比收窄35.1%。值得注意的是,儘管虧損擴大,但仍明顯低於華爾街預期的超10億元虧損。
毛利率方面,第三季度毛利率爲18.9%,同比下降1.2個百分點,環比下降1.8個百分點。交付量方面,小鵬汽車Q3總交付量爲118,390輛,較2025年同期的116,007輛增加2.1%。
- Q4營收及交付量指引均大幅增長!
小鵬集團預計2026年第四季度汽車交付量爲16.9萬至17.4萬輛,同比增長約45.38%至49.68%;
預計總收入爲304億元至318億元,同比增長約36.61%至42.90%。
管理層業務展望:汽車板塊進入高速增長期!
小鵬集團董事長及首席執行官何小鵬:我們的汽車板塊已經開啓由多款明星產品和全球擴張驅動的高速增長期,在接下來的幾個季度裏,小鵬的規模效應會越來越好,由技術創新驅動的收入增長和成本優化更加明顯。小鵬Robotaxi業務已經獲得L4級示範運營資質,新一代小鵬人形機器人正在向年底的規模量產里程碑加速前進,物理AI的技術領先會在全球市場給我們帶來更多高毛利和高壁壘的商業化機會。
小鵬集團副董事長及聯席總裁顧宏地博士:2026年第三季度,小鵬集團不僅實現了逆勢增長,而且在經營上持續進步,汽車毛利率環比提升至13%,公司毛利率接近19%。接下來,小鵬不但要追求收入的高質量增長,更要通過規模效應和業務結構變化驅動經營業績的改善,爲迎接物理AI的長期增長機遇打造堅實的基礎。
公告原文:小鵬集團發佈2026年第三季度的未經審計財務業績
點擊前往財報站,速覽更多業績要點>> |
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。







