華盛早報 | 黃仁勳要重返?英偉達“暗盤”大漲4.5%!華爾街齊看好美股年末反彈;索羅斯加碼英特爾;百度、小鵬今日放榜


- 美聯儲芝加哥、波士頓聯儲主席齊預警通脹擴散
- “聖誕行情”將至?高盛等華爾街機構看好美股年末反彈
- 民主黨討論修改能源法案,數據中心電網成本成焦點
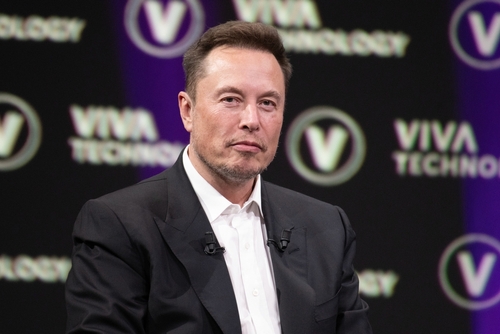
- 英偉達“暗盤”大漲4.5%!黃仁勳考慮重返英偉達“帥位”
- “快速複用”成了?SpaceX首次實現“筷子夾飛船”
- 美聯儲芝加哥、波士頓聯儲主席齊預警通脹擴散
明年票委、芝加哥聯儲主席古爾斯比警告,美國通脹走勢正在朝着錯誤方向發展,聯儲還有控制通脹的工作要做,需要重新確立抗通脹的公信力。後年票委、波士頓聯儲主席科林斯稱,通脹仍過高且正在擴散,近期可能有必要進一步收緊貨幣,同時傾向謹慎調整,指出抑制通脹的高利率會增加住房成本。
- 全球股票基金創史上第二大單週流入紀錄,逢低買入高達980億美元
全球股票基金上週共吸引980億美元資金淨流入,創下史上第二大單週流入紀錄。這已經是連續第5周實現淨流入,累計吸金約3500億美元。受此推動,資金流入的4周移動平均值已升至約750億美元,創下歷史最高紀錄。作爲對比,在2021年“散戶大戰華爾街”的Meme股狂熱時期,該4周平均流入的峯值也僅爲約450億美元。
- “聖誕行情”將至?高盛等華爾街機構看好美股年末反彈,但明年Q1通脹壓力或爆發
高盛指出,市場倉位已大幅出清,全球股市估值迴歸35年曆史均值附近,賣盤也接近枯竭,年末可能迎來一輪“聖誕行情”。摩根士丹利數據顯示,對沖基金對AI板塊的淨頭寸近期首次轉爲低配,爲2023年以來首次;摩根大通則建議投資者逢低買入。
但高盛警告,全球製造業進口價格通脹六個月年化增速已達到約24%,超過疫情期間的通脹高峰,由於上游成本向消費端傳導通常需要6至12個月,通脹壓力可能在明年一季度集中顯現,迫使美聯儲維持緊縮立場。
- 民主黨討論修改能源法案,數據中心電網成本成焦點
據路透社11月14日報道,美國衆議院民主黨人正討論修改一項能源項目審批改革法案,黨內對立即推動立法還是等待明年掌控國會後再行動存在分歧。參議院此前以73票對25票啓動該法案辯論,方案擬簡化發電廠、輸電線路及礦山等項目審批,並要求大型數據中心承擔更多配套電網升級成本。民主黨衆議員Kathy Castor表示,正研究調整涉及《清潔水法》和《瀕危物種法》的條款,部分議員擔心現有方案削弱公衆參與。另一些民主黨人主張明年爭取更嚴格的化石能源開發限制及社區保護措施。特朗普已表示支持當前兩黨協議。
- IEA:四季度全球石油市場轉向供應過剩
國際能源署月報把2026年全球石油需求預測下調9萬桶/日至1.0229億桶/日,2027年下調8萬桶/日至1.043億桶/日,同時把2025至2027年生物燃料供應增量上調13萬桶/日。據新華社報道,10月全球日均石油供應量環比增加230萬桶至1.054億桶,爲中東戰事爆發以來首次超過需求,全球可觀測石油庫存增加5200萬桶,爲6月以來首次回升。柴油等成品油供應仍然緊張。
相關標的: $BZmain 、$CLmain
- 貝森特:英偉達高層需“大換血”,建議從外部物色新CEO
美國財政部長貝森特表示,在黃仁勳被免職後,英偉達領導層需要進行大幅改組。貝森特表示,鑑於英偉達接連受到指控,該公司應考慮從外部尋找新的領導人。他說:“這讓我認爲,董事會在物色新領導人的過程中,應該從公司外部尋找人選。他們需要對領導層進行大幅改組。”
- 高盛:將中國H股評級上調至“超配”
高盛預計,儘管人工智能(AI)領域的不確定性可能加劇市場波動,但企業盈利增長仍將推動MSCI日本以外亞洲指數明年以美元計價實現19%的回報率。該行將中國H股和印度股市的評級上調至“超配”,維持對韓國和日本股市的“超配”觀點。
- 日韓股市週一小幅高開
截至週一最新行情,日經225指數盤初漲0.02%。韓國綜合股價指數漲0.2%,海力士跌1.2%,三星跌0.2%。
截至上週五收盤,美股三大指數收盤漲跌不一,道指漲0.1%,納指跌0.91%,標普500指數跌0.4%。周線方面,道指上週累漲2.07%,納指上週累漲2.27%,標普500指數上週累漲2.51%。
美股“科技七巨頭”漲跌不一,Meta Platforms漲2.90%,蘋果漲0.39%,微軟漲0.17%,亞馬遜跌0.29%,谷歌跌0.96%,特斯拉跌1.82%,英偉達跌2%,上週下跌13%,創2025年4月以來最大單週跌幅,並且爲連續第六週下跌,創2012年以來最長連跌紀錄。
芯片股下挫,費城半導體指數跌3.43%,AMD跌超8%,閃迪、西部數據跌超5%,博通、ARM跌超4%,拉姆研究、希捷科技跌超3%。中概股方面,拼多多漲1.86%、京東漲1.53%、嗶哩嗶哩跌1.85%、蔚來跌4.92%。
- 英偉達“暗盤”大漲4.5%!黃仁勳考慮重返英偉達“帥位”
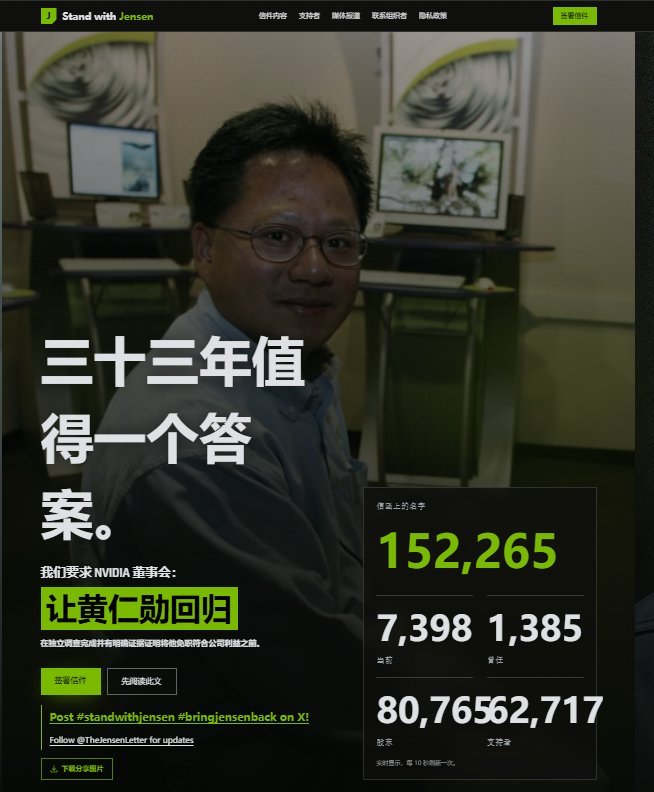
呼籲英偉達董事會讓黃仁勳迴歸的獨立請願網站實時數據顯示,公開信已累計收集到152265個簽名。該網站以“三十三年值得一個答案”爲主題,要求董事會在獨立調查完成並有明確證據證明將其免職符合公司利益之前,恢復黃仁勳的職務。此前,埃隆·馬斯克等多位科技界領袖均已公開表示簽署了該請願書。
與此同時,英國金融時報援引多位知情人士報道稱,黃仁勳正考慮重返英偉達擔任首席執行官。黃仁勳在硅谷的盟友正在向英偉達董事會施壓,要求恢復他的職務。受此消息利好,Hyperliquid區塊鏈上掛鉤英偉達股價的永續期貨合約漲幅高達4.5%。該合約報價一度觸及166.97美元。
相關閱讀:黃仁勳剛走就“反悔”?大股東致信英偉達:考慮讓他回來!
- “木頭姐”警告:若英偉達GPU市佔降至38%,未來5年年化回報率恐腰斬至25%
“木頭姐”Cathie Wood認爲,英偉達不能只依賴執行長黃仁勳一人,即使失去這位共同創辦人,公司仍擁有足以支撐未來發展的優秀工程團隊。不過,隨着競爭對手逐漸增加,若英偉達GPU市佔率進一步下滑,方舟投資預估未來5年年化回報率,可能從50%以上降至25%。
“木頭姐”指出,目前英偉達約掌握83%的GPU市場。方舟投資過去曾預估其市佔率將降至49%,後來將未來5年的假設上修至約53%,部分原因是將SpaceX的軌道運算佈局納入考量。若將這項市佔率假設下修至38%,未來5年的複合年化回報率將從原本50%多的水平降至25%。她稱這是非常保守的情境假設。她還點名特斯拉、博通及Cerebras,都可能成爲英偉達的競爭對手。值得注意的是,上述評論是在英偉達宣佈黃仁勳辭職之前做出。
- 索羅斯基金Q3大舉加碼英特爾、Meta,新進SK海力士,減持英偉達
三季度,索羅斯基金增持英特爾273萬股、持股環比增逾27倍;增持Meta近13萬股,增近6倍;建倉SK海力士ADR32.5萬股,減持英偉達普通股20.6萬股、持股降19%,英偉達看跌期權減持5萬股;退出部分金融和軟件股,清倉KKR、ServiceNow。
- 景林資產Q3新建倉英偉達與阿里、增持臺積電
以景林資產管理香港遞交的13F文件估算,截至三季度末其披露的21項投資總市值約29.5億美元。該公司新建倉英偉達11.8萬股、市值2700萬美元,新建倉阿里巴巴約4.73萬股與Meta 30.4萬股;增持臺積電約89.22萬股,持股較二季度增長十倍以上。同期清倉奇富科技與攜程,減持滿幫集團。
- “大空頭”Burry加碼做空納指及半導體股,警告AI熱潮或陷入“牛市陷阱”
Michael Burry於11月12日趁納斯達克100指數反彈至27,000點附近,將其看跌期權倉位翻倍,並重新建立Van Eck半導體ETF看跌期權頭寸,相關期權行權時間設在2027年初。Burry將納指100指數10月6日創下的階段性高點類比爲2000年互聯網泡沫頂部,認爲當前AI熱潮可能正在形成新一輪“牛市陷阱”,並預判芯片股及科技板塊將在2027年年中前出現顯著回調。
- SpaceX首次實現“筷子夾飛船”
SpaceX星艦第十五次試飛的上面級飛船返回得克薩斯州星港,在完成着陸點火和姿態翻轉後,成功被髮射塔“筷子”機械臂捕獲。這是SpaceX首次成功捕獲從地球軌道返回的星艦上面級飛船,爲實現星艦完全、快速重複使用邁出關鍵一步。此次飛船此前已完成26顆第三代星鏈衛星部署,但超重型助推器回收未能成功,因此本次任務未實現兩級全部回收。
- 三星將在美國生產SpaceX衛星芯片
三星電子將擴建位於得克薩斯州奧斯汀的芯片工廠,爲馬斯克旗下太空企業SpaceX生產星鏈衛星搭載的STM32V8微控制器(MCU)。三星已經在得州佈局晶圓代工基地,如今在原有客戶(特斯拉、英偉達、AMD的AI芯片訂單)之外新增SpaceX衛星芯片業務,其美國業務版圖正快速拓展至航天與國防領域。
- Strategy比特幣持倉浮虧擴大至111.4億美元
隨着比特幣跌破6.3萬美元,全球最大比特幣財庫公司Strategy持倉浮虧進一步擴大。Strategy於11月9日提交的SEC8-K文件顯示,目前持有850,364枚BTC,總成本約641.6億美元,整體持倉均價爲75,456美元。以比特幣現價62,354美元計算,Strategy整體比特幣持倉浮虧已達111.4億美元。
期權爭霸賽進行中!每日衝榜贏取交易現金券,點擊查看>>👈🏻👈🏻👈🏻
- SK海力士將在五年內投入10億美元支持芯片供應商
韓國SK海力士週一表示,計劃在未來五年內投入1.4萬億韓元(約合10.5億美元),用於支持國內半導體材料、零部件及設備供應商,旨在隨着AI芯片市場競爭加劇,進一步強化其供應鏈。這家芯片製造商還公佈了一項聯合出資計劃,將在首爾以南的龍仁半導體集羣內建設一座投資額爲8746億韓元的測試設施。在該設施中,中小型供應商可以在與商業芯片量產線相似的條件下對產品進行測試。SK海力士表示,其供應商支持計劃涵蓋四個階段——研發、測試、量產和銷售。該計劃旨在幫助規模較小的企業克服融資和技術方面的障礙。這座名爲“Trinity Fab”的測試設施由SK海力士、韓國中央政府及地方政府共同合作建設,計劃於2027年5月投入運營。據該公司透露,各方出資金額爲:SK海力士出資4432億韓元,中央政府出資3736億韓元,地方政府出資577億韓元。
相關標的: $07709.HK
- 美團:上週末迎來秋假出行小高峰,親子門票預訂量同比增長72%
美團發佈數據顯示,上週末(11月14日至15日)迎來秋假集中出行小高峰。出行日期爲11月14日至15日的“一大一小”“兩大一小”等親子門票預訂量同比增長72%;從遊玩選擇看,樂園和動物園是近期秋假出行的熱門遊玩場景,其中樂園佔平臺親子相關玩法訂單的64%。
- 珠峯黃金(01815.HK):完成發行合共2.77億股認購股份,淨籌約4.43億港元。
- 泡泡瑪特(09992.HK):斥資約4989.69萬港元回購35萬股,回購價141.8至143.7港元。
- 小米集團-W(01810.HK):斥資約4983.28萬港元回購172.5萬股,回購價28.82至29.02港元。
- TCL電子(01070.HK):前9個月收入957.93億港元,同比增長15.7%;淨利潤21.04億港元,同比增長43.6%。
- 中國中冶(01618.HK):前10月新籤合同額人民幣5487.5億元,其中新籤海外合同額人民幣513.8億元。
- 國銀金租(01606.HK):擬18.19億元採購信息技術計算機設備。
- 中國神華(01088.HK):前10月煤炭銷售量約5.13億噸,同比增長0.3%。10月銷售量爲5260萬噸,同比增長2.1%。
- 中教控股(00839.HK):預計截至2026年8月31日的2026財年,淨利潤5.20億元至6.60億元。
- 英矽智能(03696.HK):與羅欣藥業(002793.SZ)達成AI製藥戰略合作,聚焦消化與代謝等慢性病創新藥研發。
- 好孩子國際(01086.HK):前三季度收入約69.26億港元,同比增長7.9%。
- 富力地產(02777.HK):前10個月總銷售收入約105.8億元,同比減少9.57%。
經濟事件和數據
- 中國10月社會消費品零售總額同比
- 中國10月規模以上工業增加值同比
- 70個大中城市住宅銷售價格月度報告
- 國新辦就國民經濟運行情況舉行新聞發佈會
- FOMC永久票委、紐約聯儲主席威廉姆斯發表講話
港股財報
百度集團-SW、貝殼、小鵬集團、華住集團-S
美股財報
- 盤前:百度、愛奇藝、泰森食品
前往新股中心,申購新股>>
直播
- 16日10:30 | 黃仁勳辭職後英偉達首個業績會,分析對科技股長線影響,港股騰訊阿里季績迎考驗
- 16日20:00 | 小鵬汽車-W (09868.HK,XPEV.US) 2026年第三季度業績電話會
- 16日20:30 | 百度 (09888.HK,BIDU.US) 2026年第二季度業績電話會
華盛直播獨家上線全新實時字幕功能!煥新升級等你體驗,更多精彩直播敬請關注直播中心!詳情點擊>>
以上是今天的華盛早報,歡迎留言討論,祝您投資順利!
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。