


市場過度定價“藍色海嘯”?30只晶片股中有28只步入熊市!現在是否是“抄底時刻”?


11月5日美股突迎“黑色星期四”,以科技股爲主的納指單日暴跌5.52%,創25年4月以來最大單日跌幅!道指、標普500也大幅下挫。
芯片股迎來自2020年以來最糟糕的一天,費半指數中的30只成分股中,有28只已處於技術性熊市之中!跌的最慘的閃迪周內重挫近30%,市值較高點“蒸發”了接近70%;美光科技周內大跌近26%,就連一直最抗跌的英偉達都跌了11%。芯片之外,光通訊、服務器整機、半導體設備、雲服務商等方向亦集體暴跌。
投資者都在問一個問題,本輪美股回調,到底還要跌多深,現在是否值得撈底?
以史爲鑑,趁美股“回調”後佈局勝率不低!但也有例外
華爾街將超過10%的跌幅定義爲“回調”,超過20%的跌幅則被定義爲“技術性熊市”;此次納指較高點回撤約12%,因此被市場定義爲“回調”。
通過覆盤自2016年以來10年間,納指的10次回調,有7次都在隨後一週內走出反彈行情;如果把時間拉長到6個月後,會發現納指10次回調中有9次都重回上漲模式!且平均漲幅高達17.03%,再次驗證回調即抄底的“不敗神話”。
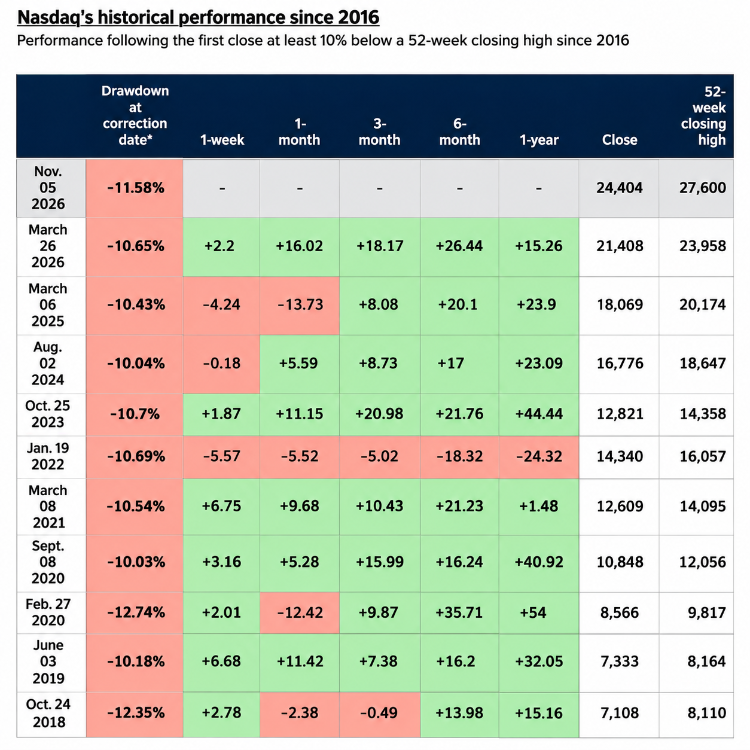
不過,2022年卻是一個例外。當年納指全年暴跌33%,且幾乎是從年頭跌到年尾,導致全年大多數節點抄底都難以實現回報。當年納指回調的核心原因,則是遭遇40年一遇的超級通脹:美國CPI一路升到9.1%,創1981年以來歷史新高;美聯儲不得不以更快步伐補救,導致7次累計加息425BP,堪稱“暴力加息”。
本輪美股回調後會怎麼走?行情未來變化本身難以預測,就具體環境而言,當前雖然也處於美聯儲加息週期,但更多是預防性加息,通脹本身也遠沒有疫情後那麼高,幾乎不太可能復刻2022年美聯儲“暴力加息情景”。滙豐在股市暴跌後仍然表示看好中期選舉行情,指出自1938年以來,美股指數在中期選舉後的12個月裏有95%概率上漲,因此不必爲調整過度恐慌。
美光、英偉達等AI硬件股跌的最狠!市場是否過度定價“藍色浪潮”衝擊?
本輪暴跌美股的核心區域主要是美光、英偉達、AMD、邁威爾科技等AI硬件股,其跌幅遠遠超過大盤指數。
觸發這場崩盤的直接導火索,是民主黨在中期選舉中橫掃國會兩院。市場開始擔憂,未來AI基礎設施的擴張速度將受到更嚴格的政治和監管約束。對此,高盛警告稱,“藍色海嘯”將導致約45%的美國計劃數據中心擴張容量面臨暫停令——這直接動搖了AI硬件需求長期景氣的核心敘事。
以“意外翻藍”的得州爲例,富國銀行測算,在其他條件不變的情況下,得州數據中心規模每縮減10%,美國AI資本開支或減少1.6%。該行指出,若得州超50%的數據中心項目被叫停,將導致全美AI資本開支或減少約8%。此前,AI硬件的市場焦點集中在亞馬遜、微軟等大廠的資本開支規劃及AI帶來的下游收入,從未對政治原因引發的AI基建監管進行計價,因此這一次行情調整本質是對AI基建監管風險的重新定價。
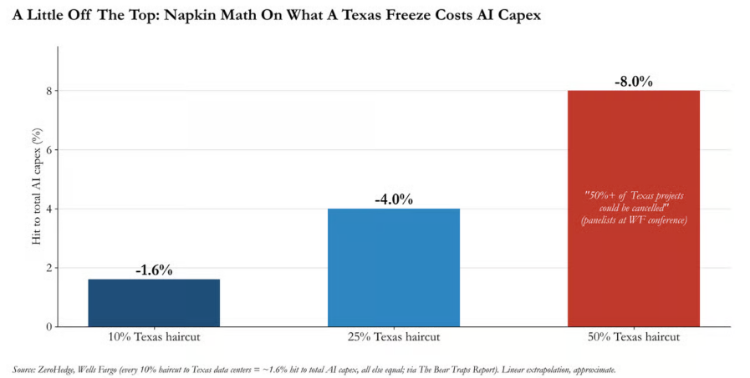
然而,市場對“藍色浪潮”下AI基建放緩的定價是否過度?有觀點認爲,AI基建的確可能放緩,但那是2028年以後的事情!
根據SemiAnalysis公佈的研究。在美國20個重點州中,預計於2027年新增的數據中心項目中有75%已進入建設階段。這意味著,即使監管收緊,2027年已經進入施工階段的項目很難被全面叫停。相比2027年,真正需要重新評估的可能是2028年的新增算力需求。
另外,“藍色浪潮”本質也遠非一刀切式要求數據中心項目下馬,其中仍有大量可妥協的操作空間。以得州當選州長Gina Hinojosa的觀點爲例,她雖然的確說了“必須停止目前正在做的事情”(指建設數據中心),但也同時強調得州不拒絕科技投資,樂意與馬斯克合作,只是具體的合作方式必須有所改變。畢竟無論是民主黨還是共和黨,都不可能接受美國在AI競爭上落後。
中國知名私募基金東方港灣基金經理但斌表示,市場已經過度計價《禁止超級人工智能法案》草案。但斌在微博發聲,稱這類法案“真正落地的概率很低”,並指出本輪市場衝擊與此前特朗普貿易戰帶來的市場波動類似,更多帶來的是情緒衝擊。
高盛、富國銀行及傑弗瑞等多家大行的觀點印證上述看法,認爲AI硬件目前面臨的更多是“需求後移而非消失”。例如高盛即指出,數據中心並非選民最關心的議題,相關禁令即便出臺也不會持續太久;得州主要影響的是開發時間,而非長期機會。傑富瑞的判斷則是,部分州的新州長在具體執行上的態度仍然務實,實際情形可能與市場當前的悲觀預期並不一致。
硬件股猛烈回調之際,投資者具體該如何佈局?
對不少深度參與美股的投資者來說,本輪調整難免承受損失,但更重要的是如何應對後續行情變化。
梳理近期華爾街大行最新觀點,發現多數機構仍看好AI硬件板塊後市表現。
以小摩觀點爲例,該行最新研報指出,美光、SK海力士等主要存儲股較高點平均回撤約45%,費城半導體指數較近期高點回撤近40%;意味着較充分的行情調整本身已經對風險因素進行計價。該行認爲,儘管市場擔憂AI融資、電力瓶頸及投資回報,但DRAM和NAND供需仍然緊張,長期供貨協議不斷擴大覆蓋範圍,行業基本面有望保持強勁至2028年。未來六個月,存儲企業盈利預測遭到下調的可能性較低。
德意志銀行亦發聲唱多,該行認爲半導體板塊仍具吸引力,尤其相對於軟件板塊而言——並指出“華爾街並非所有人都已放棄芯片股”。對於看多芯片半導體反彈的投資者來說了,除了個股標的外,還可關注槓桿ETF如 $SOXL 及存儲類ETF $DRAM ,這類標的更加受益於硬件板塊的反彈。
看好硬件股反彈可留意這些ETF:
標的名稱 | 標的介紹 |
| 三倍做多半導體指數 $SOXL | 三倍跟蹤費城半導體指數波動,適合短期博弈半導體反彈行情。 |
| 存儲ETF $DRAM | 覆蓋核心存儲標的包括美光、SK海力士、閃迪等,非槓桿ETF,波動相對個股更平衡。 |
| 兩倍做多美光科技ETF $MUU | 兩倍跟蹤美光科技波動表現,適合短期看好美光科技及存儲反彈。 |
| 兩倍做多閃迪ETF $SNXX | 兩倍跟蹤閃迪波動表現,適合短期看好閃迪後市反彈。 |
| 兩倍做多英偉達ETF $NVDL | 兩倍跟蹤英偉達波動表現,適合短期看好英偉達後市反彈。 |
| 兩倍做多邁威爾科技ETF $MRVU | 兩倍跟蹤邁威爾科技波動表現,適合短期看好光通訊後市反彈。 |
| 兩倍做多AMD ETF $AMDL | 兩倍波動跟蹤CPU巨頭AMD,適合短期看好AMD及CPU後市反彈。 |
此外,也有部分機構青睞現時受歡迎的“防禦性交易”,指出可在配置半導體科技的同時增配防禦資產。高盛此前即指出看好醫療保健及消費方向,稱歷史上科技板塊回調時,上述板塊通常是標普500指數中表現最佳的方向,因此是對沖AI交易的首選。具體標的可涵蓋近期持續創新高的禮來、可口可樂等。
AI硬件股本輪調整是否已到位?
各位發友後市打算如何佈局,是抄底AI硬件,還是加倉防禦性資產?
歡迎留言討論~
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。








