


中期選舉後AI交易邏輯突變!五大科技巨頭市值暴增近萬億美元,數據中心與硬件股爲何慘遭拋售?


華盛資訊11月5日消息,美國中期選舉剛剛落幕,華爾街的AI交易邏輯卻發生劇烈變化!截至週三收盤,美股科技巨頭集體反彈, 微軟、 亞馬遜勁升逾6%、谷歌 $GOOGL 升逾3%, $META 升逾1%,蘋果亦勁升5%,五大科技巨頭單日市值合計增加近1萬億美元。
但在AI產業鏈另一端,數據中心運營商、AI硬件股卻遭遇猛烈拋售。 $IREN 跌約11%,CoreWeave跌近10%;AI硬件方面,閃迪跌逾8%,美光科技、邁威爾科技跌約7%,英偉達亦下跌3%。
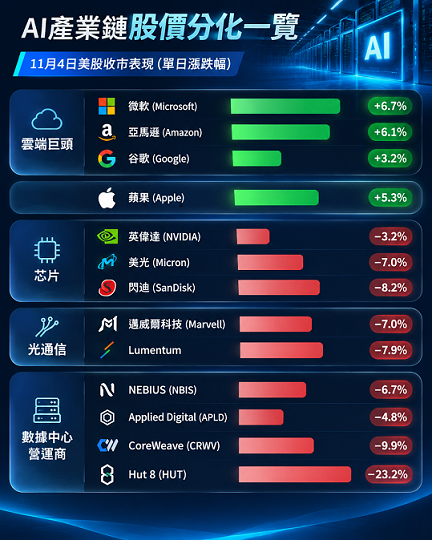
同樣處於AI投資浪潮,爲什麼科技巨頭受到追捧,數據中心運營商、硬件企業卻遭到集體拋售?
AI數據中心突然遭遇政策逆風,建設潮要降溫了?
此次AI板塊劇烈分化,最直接的催化劑是美國中期選舉結果。小摩指出,民主黨在衆議院和參議院取得控制權,並在得克薩斯州、佐治亞州、新墨西哥州和內華達州等關鍵數據中心州贏得州長選舉。與此同時,45項限制數據中心的地方投票措施中,已有42項通過或傾向通過。
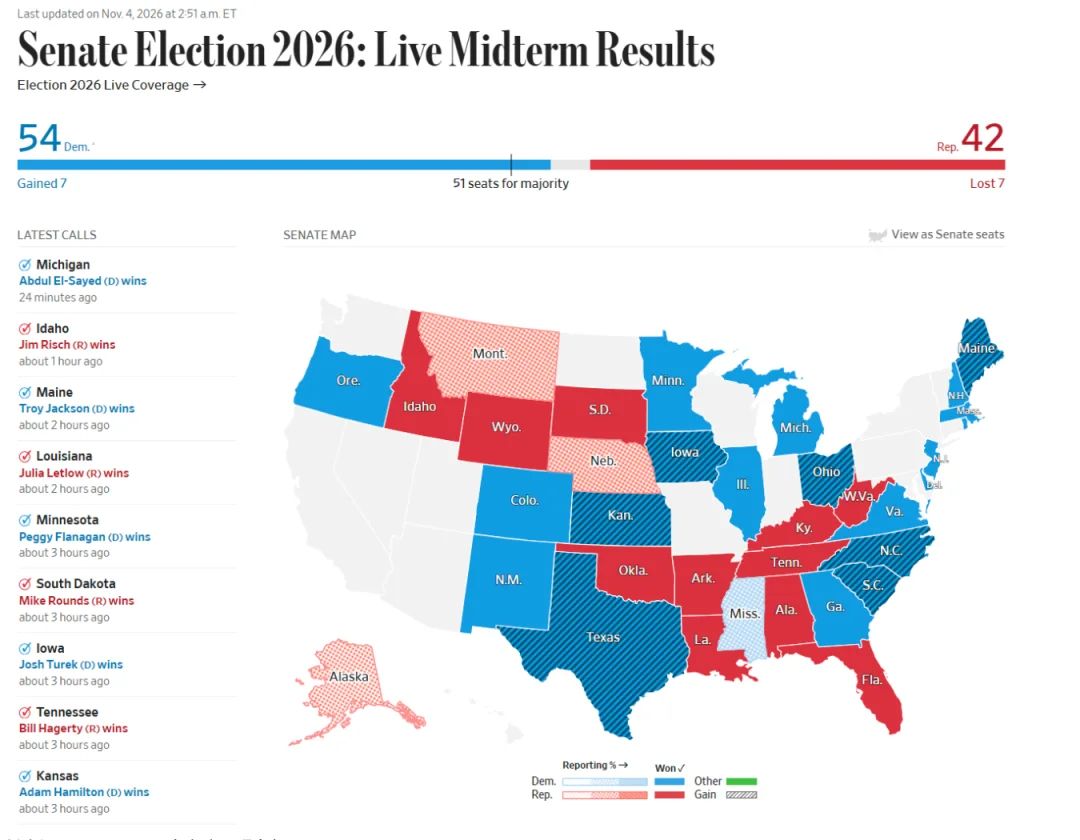
其中,得克薩斯州的政策變化尤爲關鍵。新當選州長曾提出,在制定保護當地居民權益的相關法規之前,暫停批准新數據中心項目。高盛指出,得州佔美國規劃中數據中心容量約25%。 這意味着,數據中心開發商面臨更高審批門檻、更長建設週期和更復雜的地方政治約束。市場此前偏好的擴張敘事,正在被許可確定性、電力接入和已落地容量重新定價。
對市場而言,影響最直接的領域包括高收益項目融資、獨立發電商、橋接電力供應商和數據中心開發商。
同樣是AI產業鏈,爲何科技巨頭大漲、硬件股大跌?
- 雲巨頭:已擁有超大規模數據中心的運營商,可用的算力資產價值將會抬升
這輪行情最值得關注的變化,是數據中心市場的定價邏輯。高盛表示,像谷歌、亞馬遜、Meta和微軟這樣已經擁有數據中心的超大規模數據中心運營商,如果未來算力擴容受到限制,那麼目前已經投產、可用的算力資產價值將會抬升。
該行還表示,部分數據中心的延期或廢棄可能會減緩與這些設施相關的“鎬和鏟”交易。小摩也表示,已經建成、完全獲批或已進入施工階段的數據中心和電力基礎設施,如今價值高於選前水平。
此外,華爾街研判,若基礎設施擴張受阻、算力供給趨緊,則算力價格有望上升,同時資本開支壓力減輕,反而有利於坐擁現有基礎設施的超大規模雲服務商提升盈利質量。
- 蘋果:總市值升至近5.1萬億美元!數據中心放緩將緩解存儲芯片價格壓力
蘋果隔夜勁升逾5%,市值一度重返5.1萬億美元,重返“全球股王”的寶座。成爲了此次行情中另一類受益者。華爾街認爲,在華盛頓可能重新陷入政治僵局、政策前景充滿不確定性的背景下,蘋果有望成爲投資者的防禦性選擇。
此外,Evercore ISI研判,蘋果不依賴大規模AI數據中心建設,其增長主要來自iPhone產品、定價及服務業務;若數據中心建設放緩進一步緩解DRAM及NAND存儲芯片價格上漲壓力,蘋果的硬件利潤率也可能受益。
- 數據中心運營商及AI硬件:短期或承壓,需求降溫風險已體現在估值中
對於新興雲服務商,定價邏輯則更加複雜:這類企業的業務增長高度依賴新增數據中心按期交付、算力設備部署及客戶上架。一旦數據中心項目審批或電網接入延遲,企業不僅面臨算力上線和收入確認推遲,還可能需要繼續承擔融資利息、設備折舊及其他固定成本,進而壓縮自由現金流。
AI硬件方面,一旦數據中心項目審批、電力接入或建設週期出現延遲,雲服務商可能相應調整服務器採購及算力部署計劃,進而影響上游芯片、存儲和高速互連設備的訂單釋放節奏。
不過高盛表示,考慮到這些板塊此前已經經歷一輪迴調——例如費城半導體指數ETF $SOXX ,過去一個月跌幅達到兩成,實際上後續跌幅可能有限。即便數據中心建設延期,雲廠商此前的訂單可能高於實際所需,但這一風險已經體現在當下偏低的估值之中。
AI投資熱潮會終結嗎?大摩:AI整體發展敘事不改!
- 正方:市場情緒短期受負面影響,但AI整體發展敘事不改!
儘管短期市場反應劇烈,華爾街並不認爲AI數據中心建設將因此全面停滯。在主要的市場影響方面,由於市場對數據中心限制措施的預期升溫,AI市場情緒可能進一步受到負面影響。
不過大摩認爲,新增不利影響將具有個別地區的特徵,不會改變AI資本開支的整體發展敘事。其基準情景假設AI相關資本開支將保持穩定。與此同時,大摩對經濟增長保持韌性、通脹繼續緩慢回落的整體展望仍然成立。
展望年末,大摩預計,獨立發電商板塊整體將出現市場情緒驅動的短期下跌,但在考慮數據中心業務帶來的潛在上行空間之前,現有資產的現金流、合同以及遠期價格曲線仍將爲估值提供支撐。而對電力設備及現場供電公司來說,該板塊整體將表現落後,原因在於數據中心行業增長可能放緩的風險,而非僅僅因爲得州市場敞口。
- 反方:數據中心擴張節奏已經受到實質影響,Neocloud、電力行業將承壓
小摩則認爲,在得克薩斯州等關鍵州,新數據中心獲得許可和完成建設的路徑預計更困難、更慢、成本更高。暫停措施最終演變爲永久禁令的概率有限,但行業擴張節奏已經受到實質影響。
首當其衝的則是Neocloud企業。如果數據中心建設延遲,容量上線時間將推後,進而影響合同執行節奏。此外,數據中心開發放緩將首先影響電力需求預期。該行預計,多數獨立發電商可能承壓,尤其是對得克薩斯州、俄亥俄州、賓夕法尼亞州和喬治亞州有較高敞口的企業。
報告指出,多數州尚未直接禁止數據中心開發,但新項目審批門檻會更高,這將讓已獲批項目獲得明顯優勢。數據中心開發放緩可能壓低電力價格,不過有意義的新建發電產能預計要到2029年前後纔會出現。
哪些標的值得後續關注?
相對受益標的 | |||
產業鏈 | 美股 | 港股映射標的 | 核心邏輯 |
雲端巨頭 | 微軟、亞馬遜、谷歌、Meta | 騰訊控股、阿里巴巴-W、金蝶國際、匯量科技、金山軟件 | 現有數據中心資產稀缺性提升,資本開支壓力有望緩解 |
消費電子 | 蘋果 | —— | 存儲芯片成本壓力有望緩解 |
潛在承壓標的 | |||
產業鏈 | 美股 | 港股映射標的 | 核心邏輯 |
電力股 | GE Vernova、Bloom Energy、 $VST 、維諦技術 $VRT | —— | 數據中心新增用電需求預期可能下修 |
數據中心運營商 | CoreWeave、NEBIUS、Applied Digital、 $IREN 、 $HUT | —— | 項目審批、融資成本及算力上線節奏面臨不確定性 |
芯片、存儲股 | 英偉達、英特爾、美光科技、閃迪、SK海力士 | 兆易創新、瀾起科技、華虹宏力、中芯國際 | AI資本開支變化可能影響算力及存儲需求 |
光通信 | 邁威爾科技、Lumentum、康寧 | 長飛光纖光纜、中際旭創、劍橋科技 | 雲廠商資本開支變化可能影響訂單預期 |
AI服務器 | 戴爾科技、慧與科技、惠普 | 聯想集團 | 全球AI服務器需求及客戶資本開支變化 |
這輪AI產業鏈分化還將持續多久?
各位發友更看好雲巨頭,還是認爲數據中心及AI硬件股已迎來佈局機會?
歡迎留言討論~
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。








