


一季翻盤!Applovin 的 “遊戲基本盤” 依舊穩當?


$AppLovin(APP.US) Q3 業績來了一次 “華麗翻身”,主要在於財報前的資金相對謹慎,實際表現超預期,增勢扭轉重新小幅加速。
具體要點如下:
1.增長重回加速
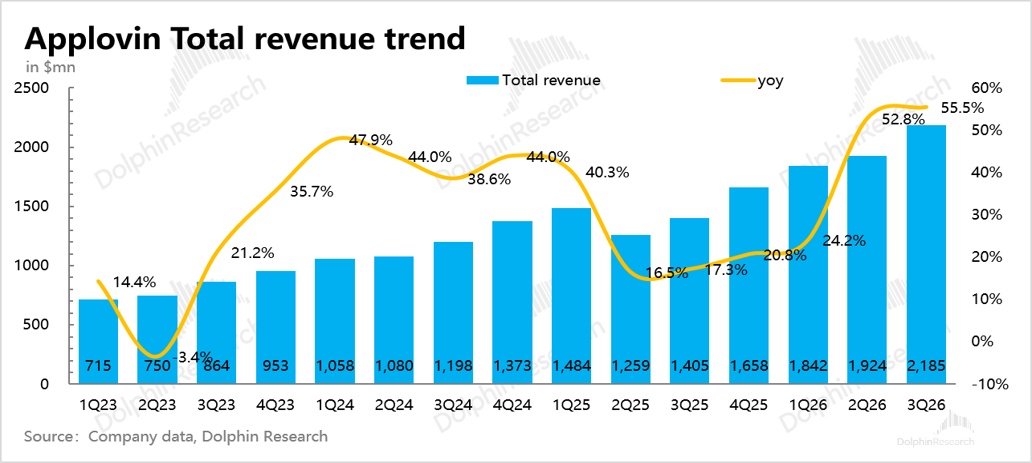
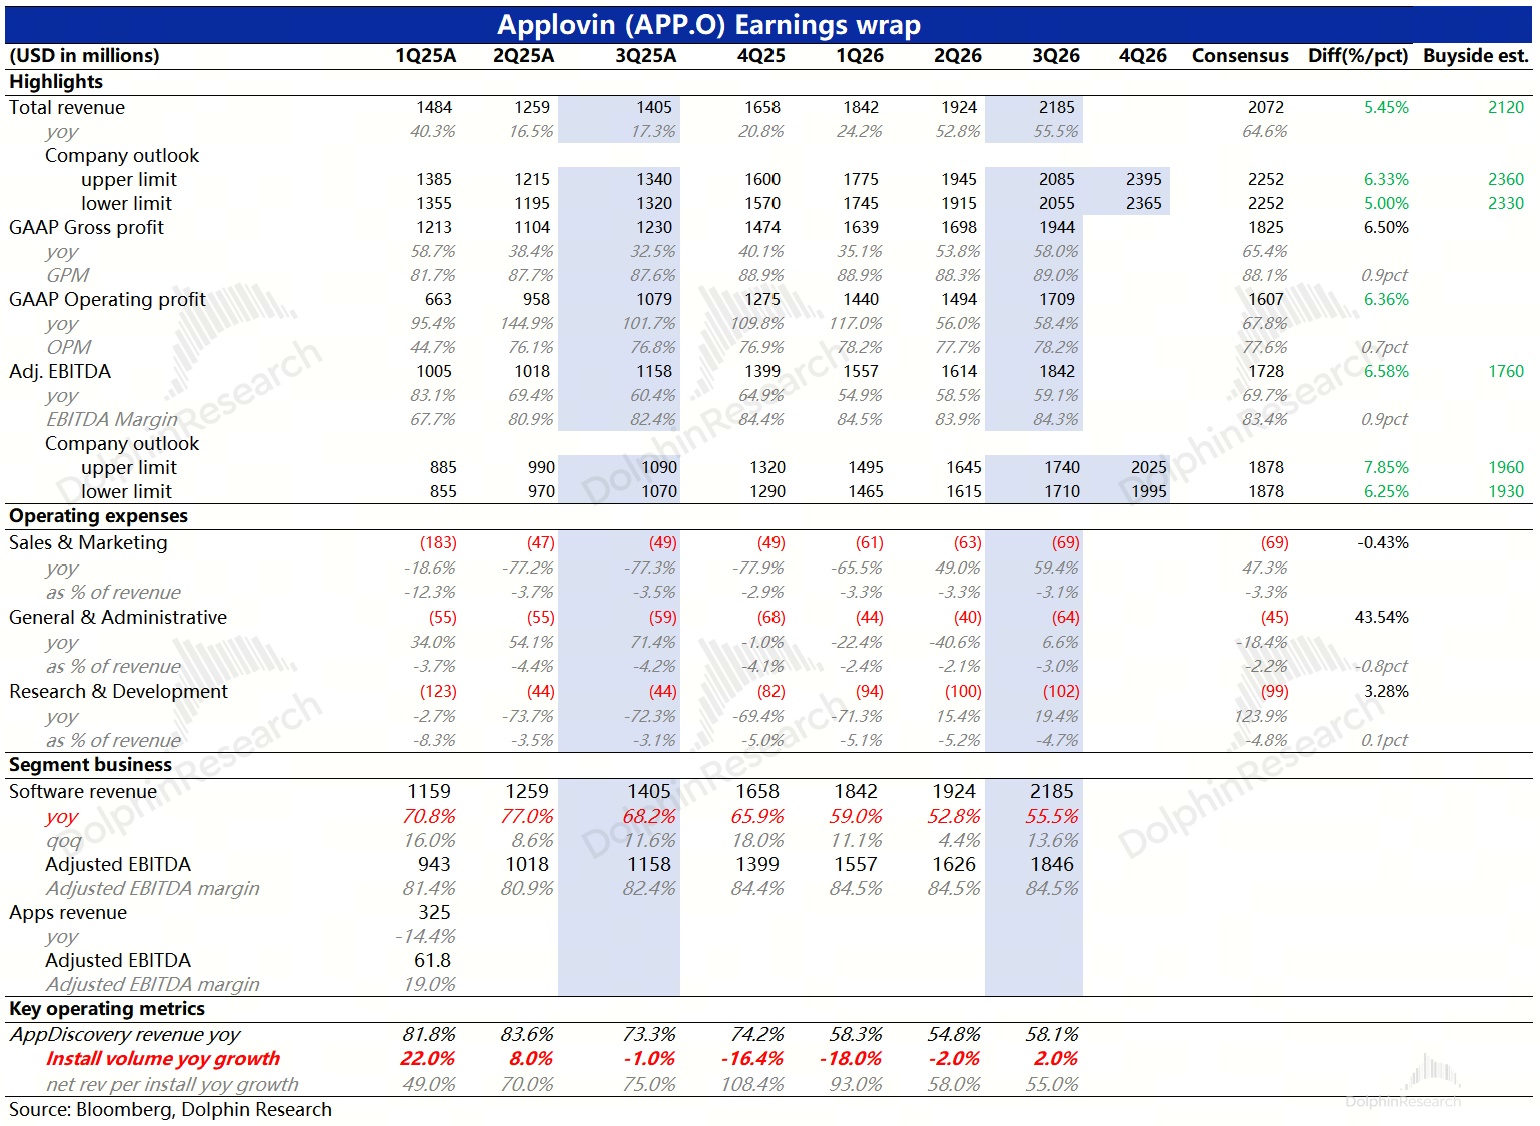
三季度收入 22 億美元,環比 +13.6%,相比上季度的環比增速有大幅提高,來到了 Applovin 熟悉的增勢區間。
當期收入超買賣方預期,Q4 指引隱含增速在高基數下放緩至 45%,但仍高於市場原先對 Q4 的增長預期~36%。
2、遊戲廣告回暖
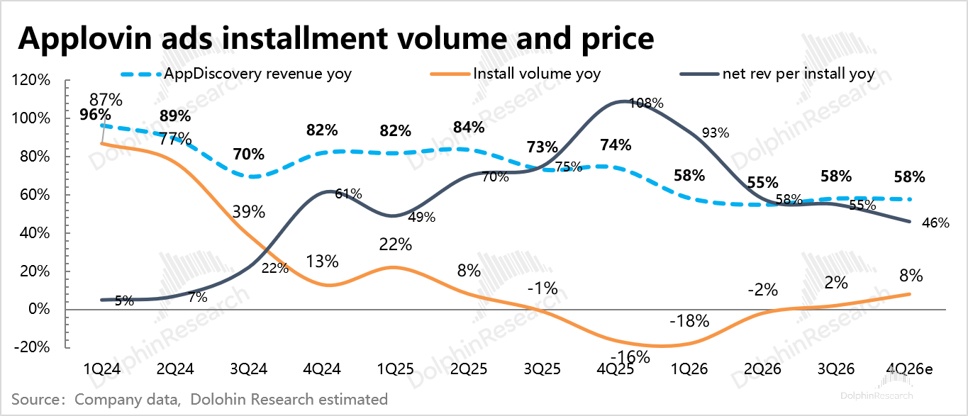
Q3 應用安裝量終於迴歸正增長 +2%yoy,單次安裝收入增速 55%,雖環比放緩,但仍屬高位。量價合算下來,表明應用下載廣告(主要爲遊戲廣告)收入增長 58%,和 Q2 比小幅加速。
按照 Q4 指引,海豚君估算 Q4 量價變動還將延續 Q3 趨勢,安裝量提升、但單價增速放緩,預測值僅供參考。
財報前因調研反饋 Applovin 在遊戲廣告市場份額下降(報價高,同時競對也在擴大滲透,客戶會考慮分撥一部分預算去競對平臺做測試性投放),以及 7 月升級後的模型下 ROAS 沒有出現顯著優化,導致本來受訴訟影響的資金情緒,一直秉持謹慎預期、警惕 Q2 暴雷陰影。
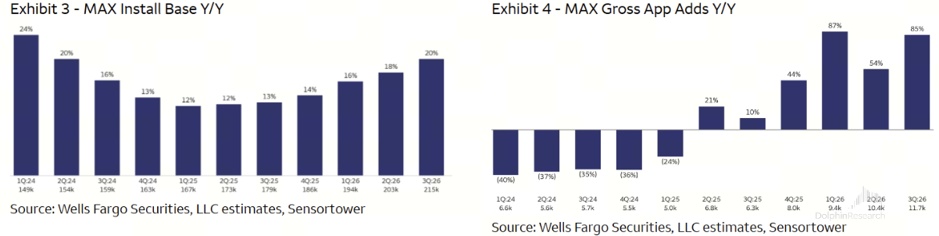
因此哪怕另類數據顯示 Max 下載安裝的數量在 Q3 繼續加速,但市場仍過於擔心競對 Unity 的滲透擴大、以及 Meta 的捲土重來。
實際情況是,Applovin 的模型上線後,廣告主恢復投放,而 app 廣告行業的增長(AI Overview 滲透提升,倒逼推廣支出從 web 端流向 app 端)抵消了 Applovin 市場份額的下降影響,收入絕對值上體現增速回升,超出市場預期。
3. 電商廣告發展仍在早期
公司沒有披露電商廣告收入,主要還是規模太小。機構調研電商廣告進展沒此前預期的順利,轉化效率一般。
海豚君假設,若遊戲同比增長約 48–50%、電商淨收入同比約翻倍,那麼 Q3 電商單季收入大約在 3.1 億到 4.1 億美元之間,佔總收入 14–19%。
隨着 AI Agent 的發展,電商平臺自身入口受到侵蝕,可能會因此增加投流,Applovin 是否能抓住機會仍值得觀察,尤其是在轉化效率的改善上。
4. 利潤率小幅修復
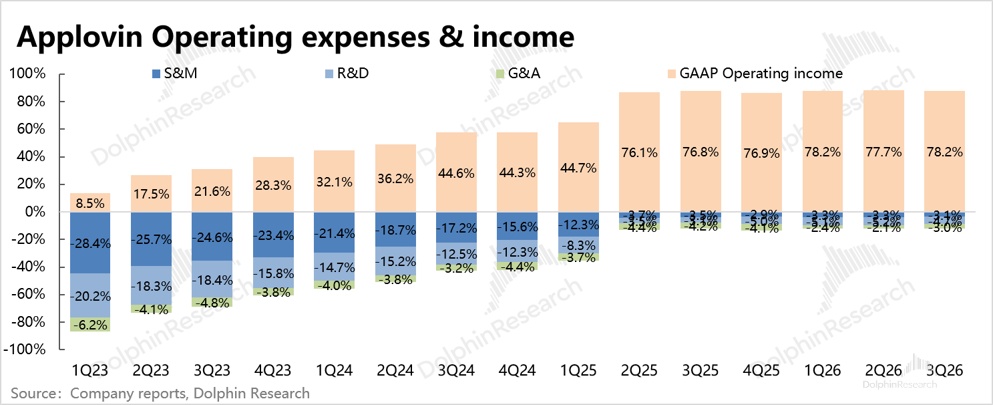
Q3 費用上,同比看營銷、研發繼續大幅增加。
銷售費用主要對應 Axon 自助投放平臺向電商廣告主開放、拉新推廣;
研發的大部分增量則主要來源於員工的 SBC 股權激勵歸屬(2025 年 10 月 PSU 授予 92 萬股給部分核心非高管 IT 工程師,市值達標則可歸屬,預計兩年時間按季攤銷確認),剔除後正常增長 19%。
環比看,Q3 主要體現在管理費用上的一筆近 2000 萬增量,公司披露爲專業服務支出(海豚君猜測與 9 月證券訴訟,以及指控 Unity 採集數據相關)。
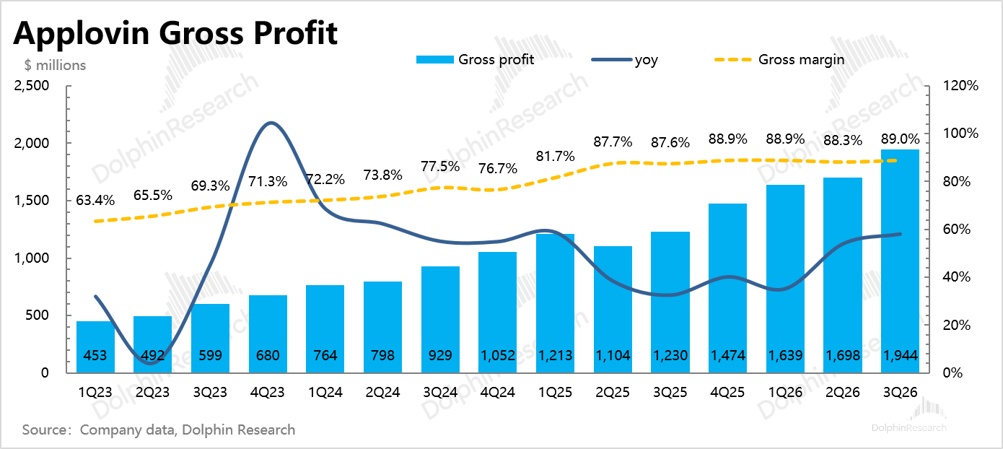
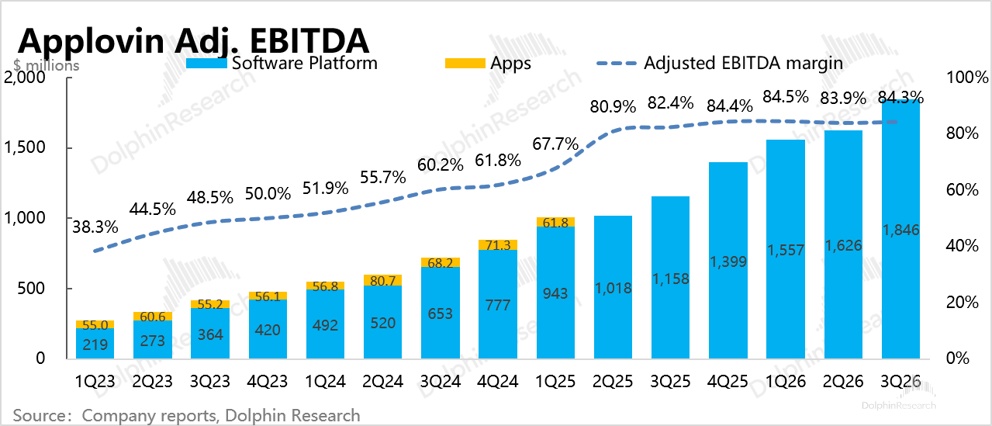
最終由於收入強勁,抵消了費用支出增加,GAAP 經營利潤率仍環比略微提升了 0.5pct。剔除了上述 SBC 因素後的 Adj.EBITDA,Q3 利潤率恢復至 84%,Q4 按指引來看利潤率環比持平。
5.回購火力全開
三季度以平均 339 美元/股的價格回購了 14 億,是上季度的 2.5 倍,剛好等於把 Q3 的自由現金流用掉。董事會再加 32 億授權,10 月底總額度 36 億美元,約佔盤後市值的 3%。
目前公司賬上現金 32 億,後續每季度自由現金流 15 億左右,那麼單季度回購 10 億是沒有太大問題的。目前的 36 億額度,等於 3-4 季度可以用完。假設後續額度用完可以接着續,按照未來一年 40 億回購節奏看,相當於昨日市值(909 億美元)的 4.4%。
6. 重要指標一覽
海豚君觀點
上季度的暴雷有模型迭代節奏的影響,儘管海豚君認爲有所超跌,但後續市場仍然繼續向下探底,磨了一整個季度,體現的是資金對 Applovin 基本盤不保、業績趨勢性見頂轉弱的恐慌。
因此 Q3 業績最大的驚喜在於,緩解了資金關於 Applovin 頂樑柱——移動遊戲廣告的擔憂,把估值底給托住了。
雖然市場份額確實有所收縮(Unity 剛入市一年和 Meta 帶着 AI 重返,勢頭正猛),但 Applovin 作爲因 ROAS 較高的硬實力而位居多年的龍頭,技術上的優勢壁壘沒那麼容易崩塌。
但價格增幅到頂,後續走量的邏輯,會讓 Applovin 與正在逐漸變強的競對之間帶來更多的直接競爭。或許是看到了來自競對的壓力,Applovin 已經對 Unity 採取訴訟,指控 Unity 未經允許採集其廣告追蹤數據。
遊戲廣告是基本盤,那麼電商廣告仍然代表了 Applovin 未來能否做大做強的關鍵。目前外部渠道調研來看進展一般,前期增量較快,大多來自廣告主的測試性投放。但隨着測試投放的有效轉化不高,直接影響廣告主的未來正式投放意願。
電話會上,管理層對電商廣告收入的進展仍然量化不多,主要提及目前電商廣告環比雙位數、同比三位數增長,同時暗示電商廣告的貢獻已經開始明顯,而不是再是無足輕重。
結合機構財報前預期,海豚君粗算本季度電商收入在 3-4 億區間,同比翻倍增長。若假設明年按 5% 的環比年化,那麼預計創收 18 億。加上游戲廣告的同比增長 20%~30%,合計收入在 110 億左右。
按照 75% 的經營利潤率(同比小幅削弱,體現電商廣告佔比提升後對應的支出增加),15% 的有效稅率, 15x-20x 的 GAAP P/E 來算,合理估值 1050-1400 億。
盤後大漲至 1100 億,處於中性估值下沿,這一跳已經把 “超跌” 修復了大半,向上還有 10-20% 的理論空間。立即追漲的性價比不高,還是避開擁擠、等情緒收斂的機會。
<此處結束>
海豚君「Applovin」歷史研究:
2026 年 8 月 6 日財報點評《Applovin:優等生翻車,“電商夢” 還能做嗎?》
2026 年 5 月 7 日財報點評《Applovin:還是小甜甜,資金已變心?》
2026 年 2 月 12 日財報點評《Applovin:“鬼故事” 壓身,好成績也扛不住?》
2026 年 1 月 20 日看空報告點評《Applovin:空頭開年又整活,這次火力如何?》
2025 年 1 月 3 日首次覆蓋上篇《“爽文” Applovin 大揭祕:一場籌謀五年的必勝局》
本文的風險披露與聲明:海豚研究免責聲明及一般披露










