


拉美阿里 Meli:增長全面降速,放貸越來越 “危險”?


拉美版 “阿里”—$拉美商業服務(MELI.US)(後文簡稱 Meli)於美東時間 11 月 4 日盤後發佈了三季度業績。整體來看,在高基數下收入增速繼續放緩,但大體符合預期;利潤則再次不及預期(約 7%),導致盤後股價下跌約 6.5%。具體來看:
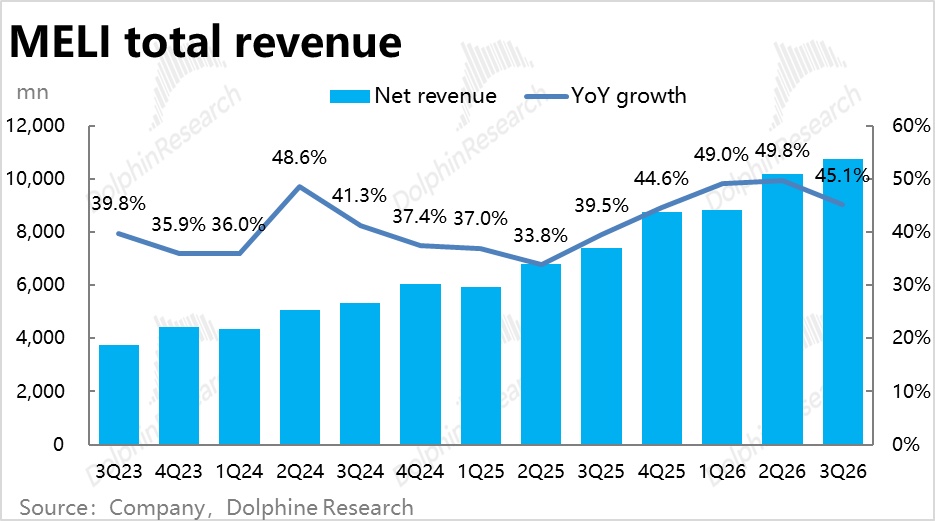
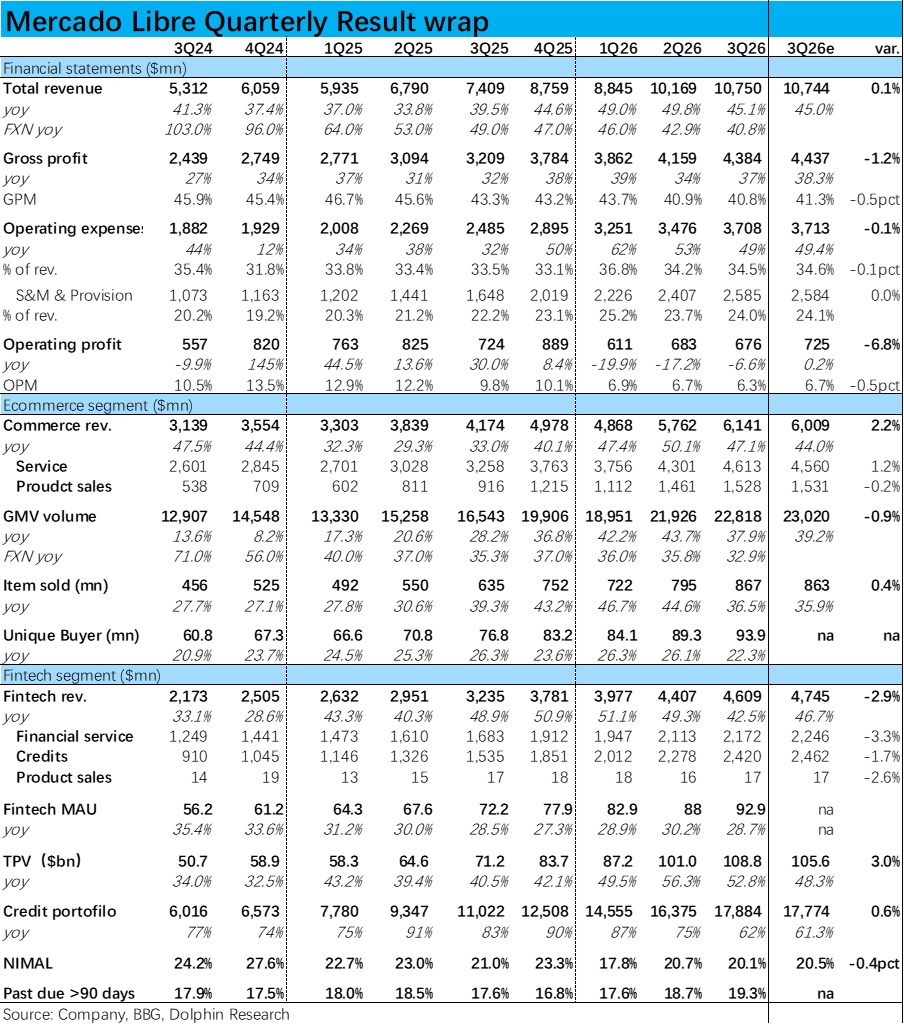
1、整體業績情況(收入和利潤):本季總營收 107.5 億美元,同比增長 45%,固定匯率下增長 41%,較上季分別放緩 5pct 和約 2pct,與一致預期基本持平。其中電商收入比一致預期高約 2%,金融收入則低約 3%。
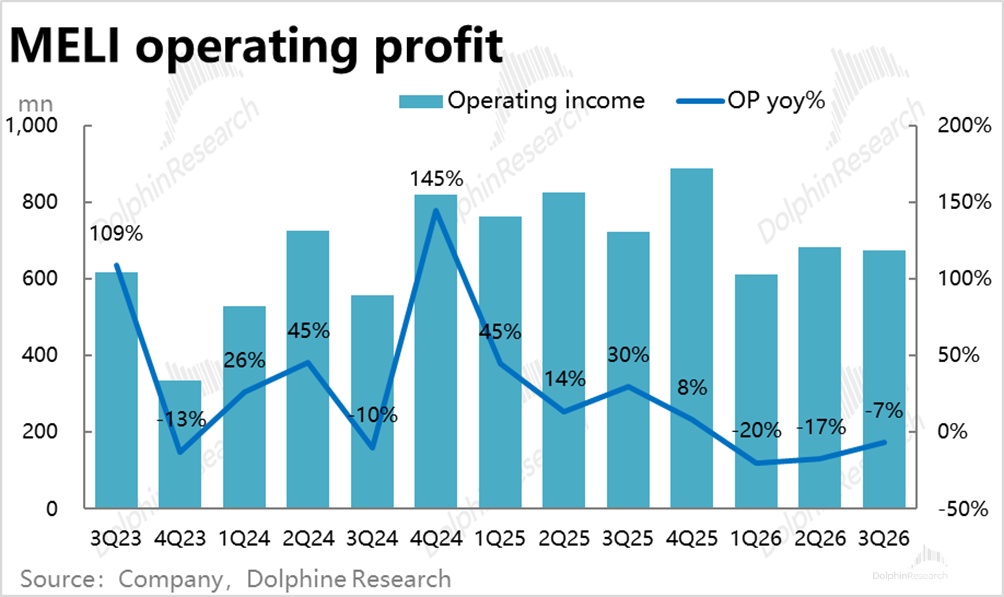
主要缺陷仍在利潤上,經營利潤 6.8 億美元,低於預期約 7%,利潤率同比收窄 3.5pct。主要拖累是毛利率比預期低約 0.5pct,費用率仍在環比上升,但基本符合預期。
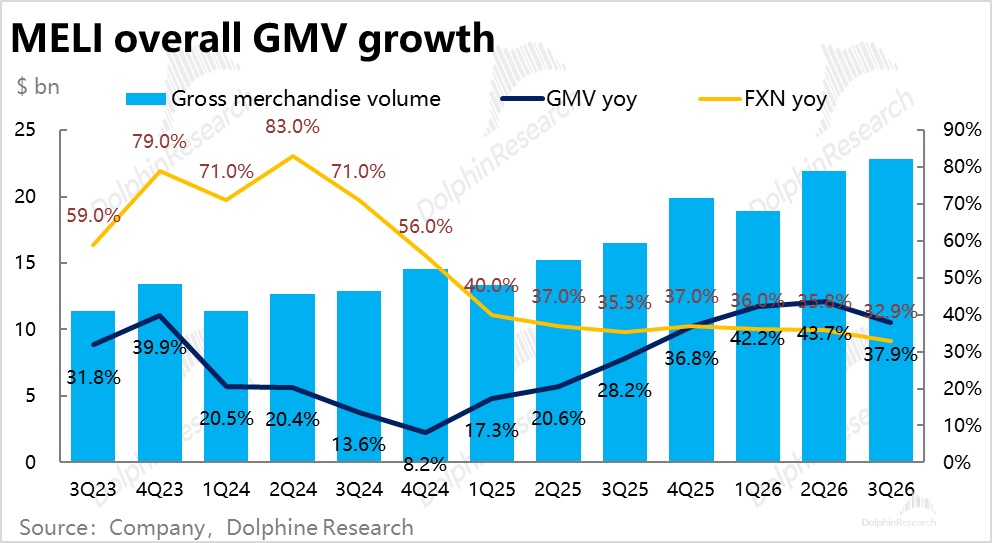
2、電商量的增長全面放緩,件數降速最多:本季 GMV 同比增長 38%,固定匯率下增長 33%,較上季分別放緩約 6pct 和 3pct,略低於一致預期,增長降速部分原因是匯率順風減退。
拆分價量看,件數同比增長 36%,較上季放緩約 8pct,是放緩最多的指標;獨立買家增長 22%,放緩約 4pct。件數放緩多於 GMV,是因爲低價商品對客單價的拖累在收窄(固定匯率下客單價同比降幅下降到約 3%),但增長仍主要是靠低客單產品推動。
除了基數走高外,電商降速有幾個個誘因:巴西已過了去年下調免郵門檻、刺激增長的基數期,件數增速從 56% 回落到 45%;墨西哥受年初稅改和消費疲軟拖累,固定匯率 GMV 增速降到 21%。
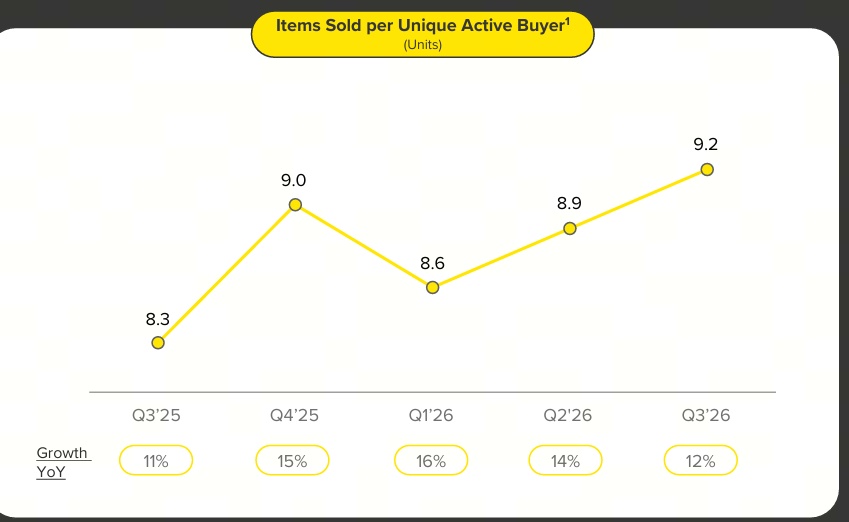
不過公司強調雖然活躍買家數增長在放緩,但用戶粘性在走高,近期活躍買家購物件數持續走高,本季度創歷史新高。
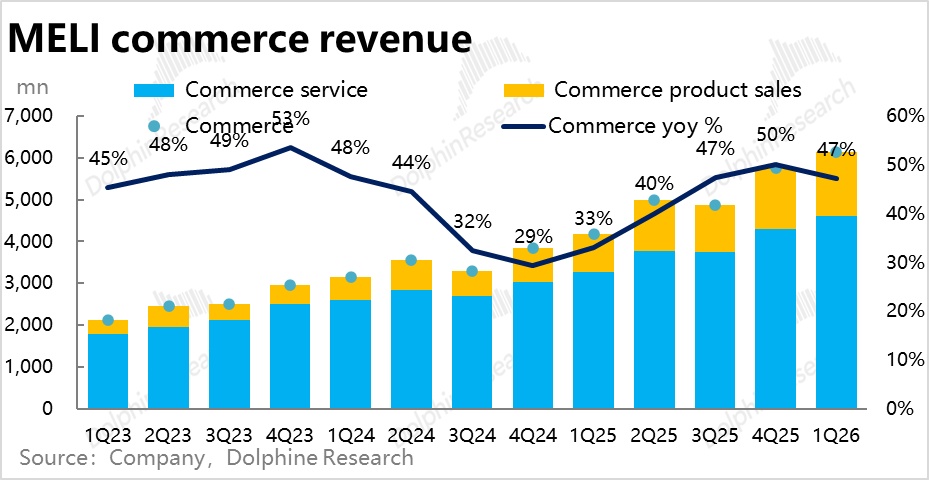
3、電商收入超預期,變現率回升:本季電商收入同比增長 47%,較上季只放緩 3pct,固定匯率下反而小幅加速到 41%,比一致預期高約 2%。其中 1P 自營收入增長 67%,3P 服務收入增長 42%,超預期全部來自 3P 服務收入。
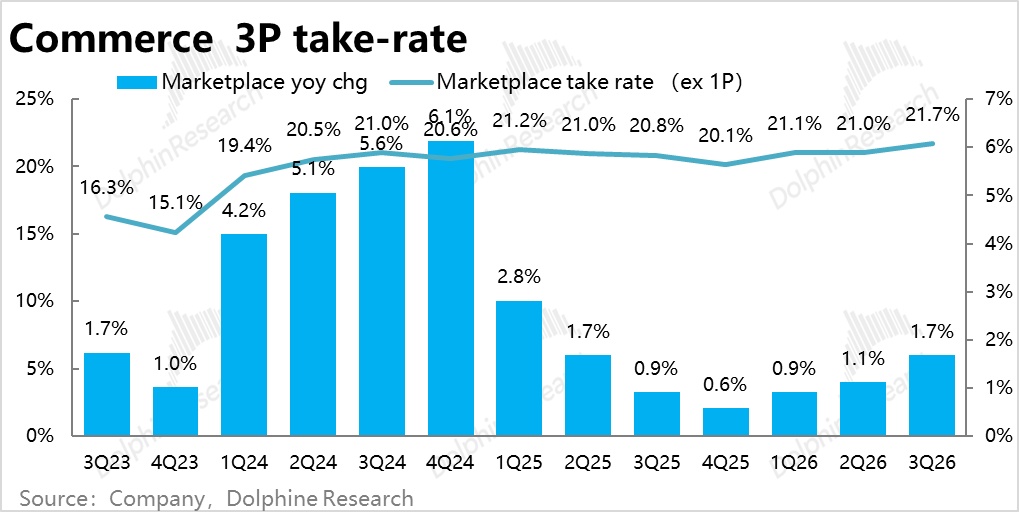
海豚君測算,3P 平臺變現率爲 21.7%,同比提升約 0.8pct、爲近兩年的高點。其中本季廣告收入佔 GMV 比例接近 3%,收入同比增長 58%,貢獻了變現率同比提升的約一半;據公司,AI 提升了廣告的匹配效率,廣告位也從固定改爲按匹配質量動態調整。
變現率另一半以及超預期的部分,則來自運費調整,但未具體解釋。
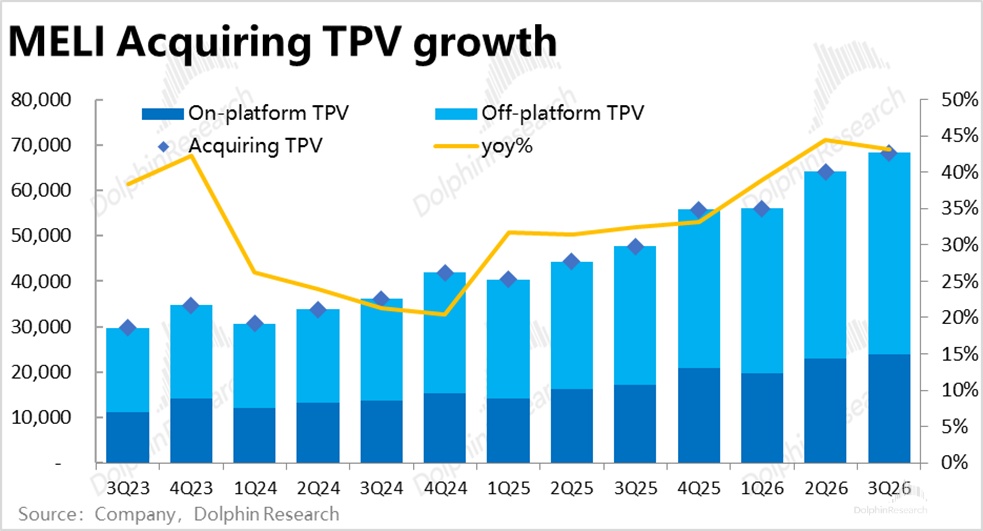
4、支付增長仍快,但變現在下降:本季總支付額(TPV)1,088 億美元,同比增長 53%,好於預期。
其中貢獻主要收入的收單型支付額同比增長 43%,相比上季僅略降速 1pct,增長勢頭仍強。背後推動力仍是平臺外業務的快速增長(本季約 46%),快於平臺內的約 38%。
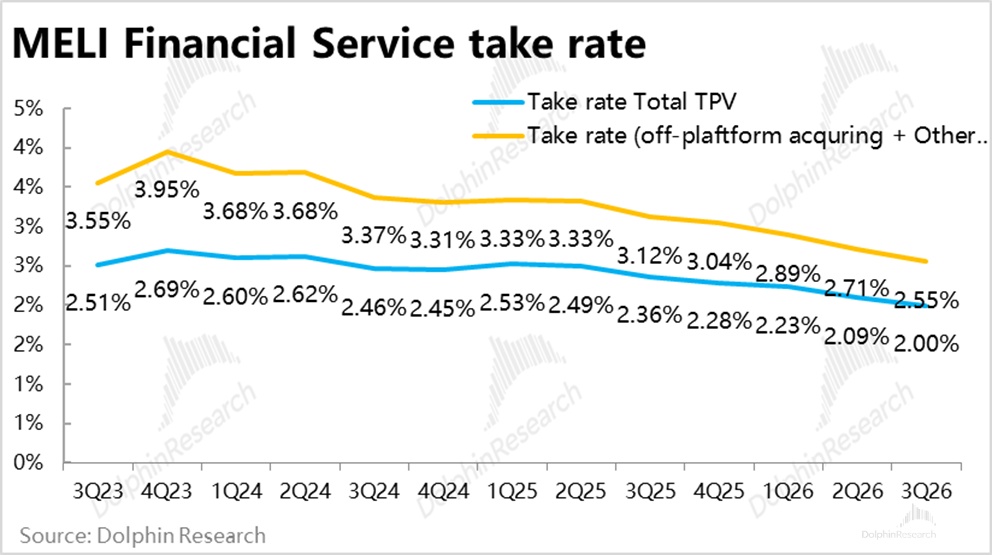
但以支付手續費爲主的金融服務收入只增長 29%,比一致預期低約 3%。金融服務收入與總 TPV 之比從去年同期的 2.4% 降到 2.0%,支付變現率延續下行。
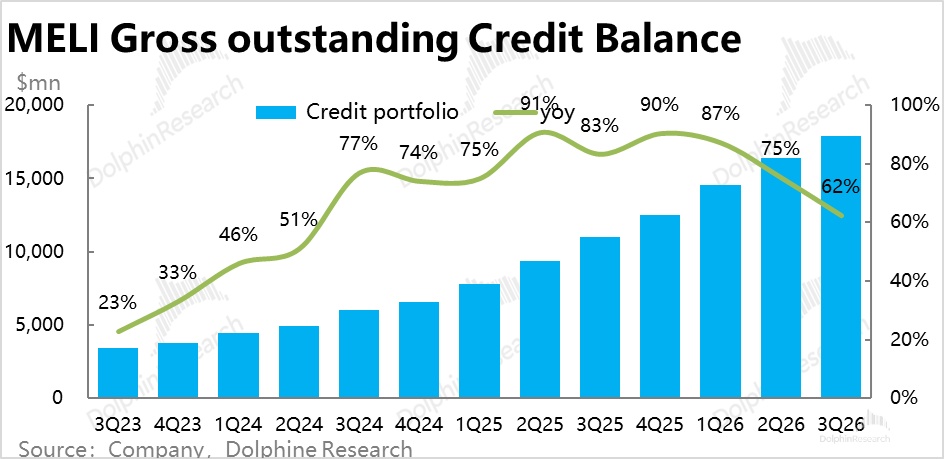
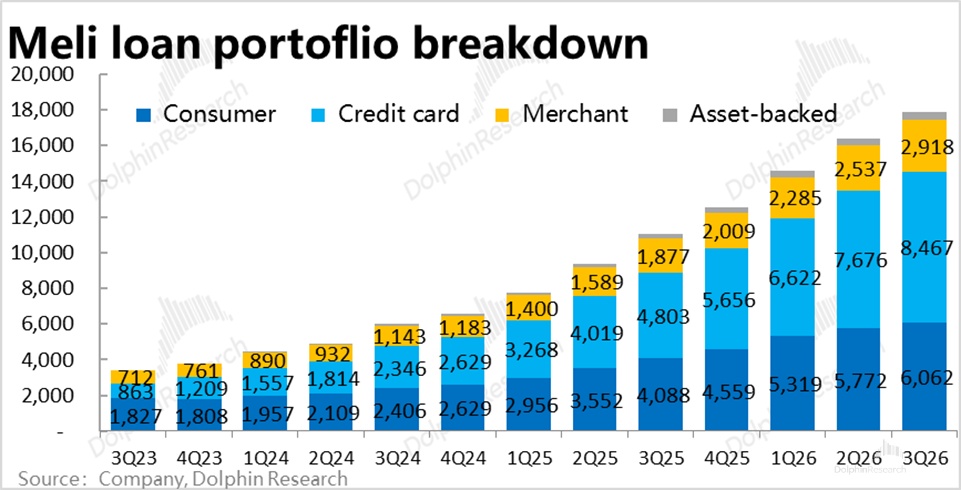
5、信貸餘額增速放緩,收入不及預期:季末信貸餘額 179 億美元,同比增長 62%,較上季的 75% 繼續放緩,略高於一致預期。結構上,所有類型貸款的增速都在趨緩,不過信用卡依然是其中增長最快的(+76%),佔比升至 47%。
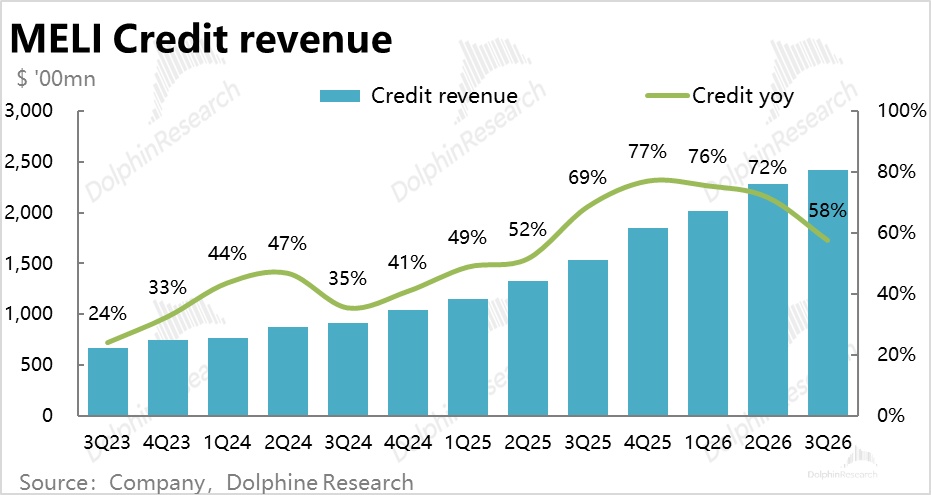
信貸收入的增長放緩幅度則比貸款餘額更快,本季同比增長 58%,較上季顯著放緩 14pct,比一致預期低約 2%。即公司收取的毛利息率在下降(按收入/貸款餘額),一個最直觀的原因是信用卡佔比走高,而該類貸款的綜合利率較低。
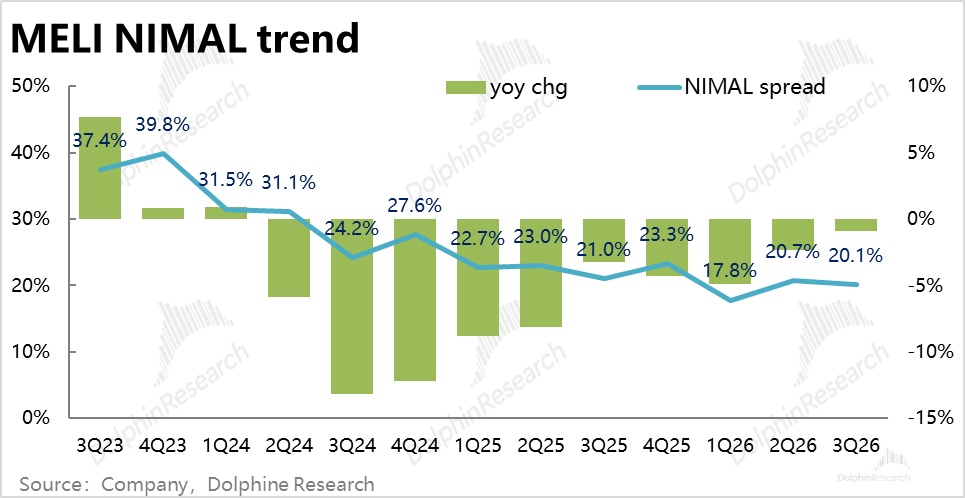
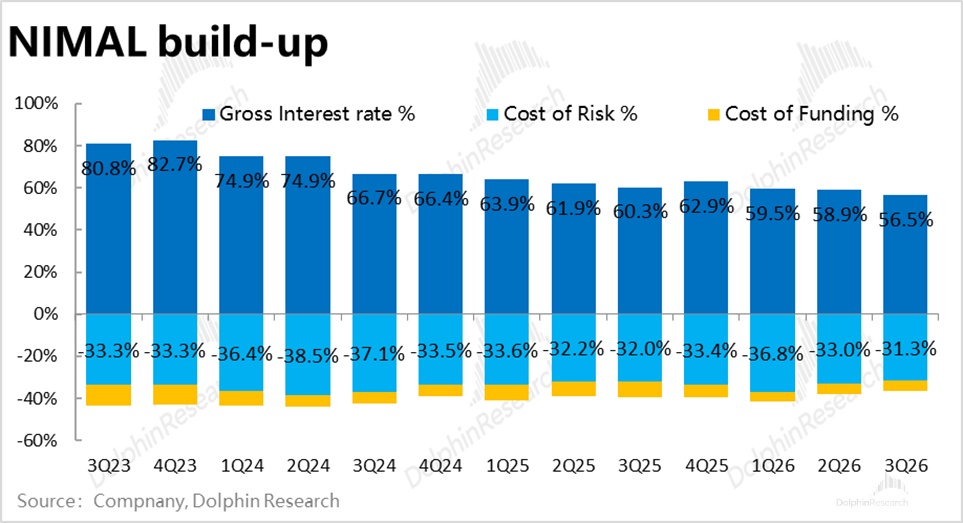
6、NIMAL 繼續走低,逾期率上行:上季收緊風控後 NIMAL 回升到 20.7%,本季又回落到 20.1%,同比降 0.9pct、低於一致預期的 20.5%。
拆開看(海豚君測算),年化風險成本率(壞賬撥備/貸款餘額)同比從 32.0% 降到 31.3%,最直接的拖累是信貸收益率,從 60.3% 降到 56.5%。公司的解釋是收益率偏低的信用卡佔比提升:當持卡人不逾期或不分期,並不產生利息。
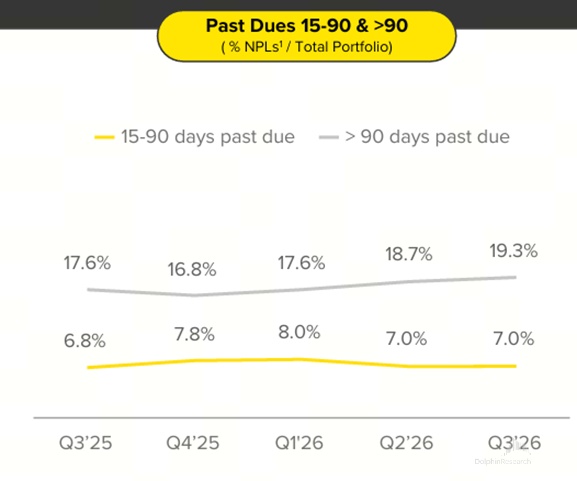
與此同時,近期壞賬率在持續走高,90 天以上逾期率已連續兩個季度上升至 19.3%,風險在積累中。
7、利潤率繼續下滑,物流和營銷是主因
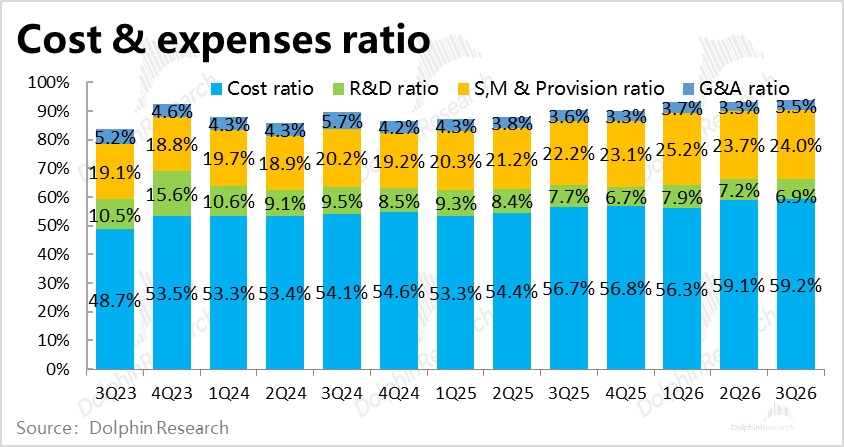
前文已提到,本季利潤不及預期,主要是毛利的拖累,同時費用率也在走高。按公司解釋,背後主要原因包括:物流投入和營銷投入兩點。
公司稱物流淨拖累利潤率環比下降 0.6pct,其中 40 基點反應在毛利上,20 基點是擴招產生的管理費用:雖然物流收入佔收入比重環升了 60 基點(前文提到的部分物流收費有調整),但油價上漲和旺季前倉儲投入,使得物流成本環比上升 100 基點。
另外公司在巴西加投聯盟營銷,銷售費用率升至 11.6%。同比來看,主要是免郵擴大和巴西佣金、PIX 折扣壓低了毛利率。同時信貸擴張帶來的壞賬計提上升,也推動了費用率上行。
分地區看,巴西直接利潤率從去年同期的 11.8% 降到 8.0%,墨西哥從 18.5% 降到 14.2%,壓力主要在這兩大市場。
8、財報關鍵信息一覽,電話會紀要請見鏈接
海豚研究觀點:
1、本季業績的核心信息和信號
①“投入換增長” 的性價比有所下降。巴西免郵門檻下調的基數效應消退後,用戶、件數、GMV 增速全面放緩,墨西哥也受稅改和消費疲軟拖累;利潤率卻連續三個季度環比下滑,公司也沒有給出見底的時間。
從這個視角看,投入換來的增長減少了,顯然觀感不佳。不過公司強調投入換來了用戶粘性的提升,有助於中長期視角下增長的可見性。
②獲客渠道在向社交遷移。銷售費用率上升,主要是巴西加投聯盟營銷。管理層承認社交媒體正在成爲新的商品發現入口,這一變化 “不以公司意志爲轉移”,並把聯盟營銷定性爲要持續投入的戰略渠道。
競爭方面,對手也在物流時效和社交渠道兩個方面發力:Shopee 巴西配送中心一年內從 16 個增至 30 個;亞馬遜新增當日達配送中心;TikTok Shop 在巴西註冊了自有物流公司。
政策上,巴西 9 月立法取消 50 美元以下跨境小包的進口稅,9 月小包件數同比增長 82%,對 Shopee、Shein 等跨境平臺是順風。南美市場的競爭會越發激烈。
③電商變現回升,是少有的積極信號。公司爲吸引賣家下調了部分佣金,但靠廣告高增和運費調整,3P 變現率(海豚君測算)回到近兩年的高位;巴西的單件物流成本也在下降。
④金融這個利潤引擎在走弱。規模增長仍快,收入卻不及預期:支付端因大商戶佔比提高,變現率下行;信貸端收益率下滑,90 天以上逾期率走高。而信貸貢獻了公司絕大部分經營利潤,電商 “打仗” 的底氣也來自這裏,這是本季需要警惕的變化。
⑤AI 代理購物,公司選擇 “封閉” 路線。管理層在電話會上明確,暫不向任何外部平臺的 AI 代理開放商品庫,優先在站內打造自有的購物代理,目前已向三大市場的小部分用戶開放。公司認爲靠選品、定價、物流、金融、會員的完整組合,用戶信任建立在購買流程的後段,能保住高比例的直接流量。
2、對後續業績的展望
電商增長:短期大概率繼續放緩,阿根廷是主要變量。巴西已過了免郵的基數效應,四季度又要對比去年同期的高增長,匯率順風也在減弱,因此 GMV 增速可能會繼續穩步放緩。
但公司強調,巴西按兩年複合計算的增速在加快,人均購買件數仍保持雙位數增長,公司據此認爲用戶習慣在沉澱。
可能帶來重新加速的催化有三個:一是阿根廷 9 月下調了 MELI+ 會員的免郵門檻,免郵滲透率已接近巴西,9 月購買頻次創新高,有望帶動阿根廷件數加速;
二是巴西的即時零售仍在試點,管理層認爲不久後有望增厚利潤率;
三是聯盟、社交渠道帶來的增量訂單,本季聯盟渠道訂單同比增長 240%。廣告方面,本季廣告收入同比增長 58%,公司還在推站外 “商務媒體”,2027 年初將接入 Netflix 等聯網電視平臺。
金融增長:信貸餘額增速繼續回落,收入增速慢於餘額。管理層表示,鑑於巴西、阿根廷信貸環境轉弱,已對高風險客羣邊際收緊,同時繼續加速發信用卡。推測信貸餘額增速會從高位繼續回落。
收益率偏低的信用卡佔比還在上升,信貸收入增速會慢於餘額增速(本季已是如此)。支付端,管理層稱向大商戶拓展會拉低變現率,但利潤率仍健康。
利潤率:公司不給指引,拐點暫不明確。根據電話會,擴產帶來的利潤率拖累會隨四季度產能利用爬坡而部分消退;但能源成本、聯盟營銷會延續,履約產能每個季度還在新增。
支撐因素是單件物流成本持續下降、研發和管理費用的規模攤薄,以及信用卡老批次逐步轉爲盈利(巴西 2025 年批次已接近盈虧平衡);管理層也明確短期沒有新的大額投入方向。
一致預期隱含 2027 年利潤率較今年回升約 0.5 個百分點,能否兌現,取決於產能利用率提升和信用卡新老批次的結構改善。
壞賬:短期風險偏向上行。管理層的說法是一切良好:15–90 天逾期率持平,阿根廷各產品逾期率接近歷史低位,NIMAL 下降只是結構原因。
但巴西、阿根廷的信貸環境確實在轉弱,90 天以上逾期率連續兩個季度上升;加上信用卡髮卡量創紀錄,新批次需要先計提撥備。推測壞賬計提佔收入的比例短期難以下降。資產質量會是接下來幾個季度市場的核心關注點。
3、估值判斷和投資建議
按盤後約 1,630 美元的股價,市值約 830 億美元。對應 2027 年約 40 億美元經營利潤約 21 倍,對應 2028 年經營利潤約 15 倍。考慮到 28 年相比 27 年還有 30%~40% 的利潤增長前景,這已不是一個要求很高的估值。
但這一預測隱含明年利潤率回升,而本季利潤又低於預期約 7%,利潤率修復可能會比市場預期更慢,後續一致預期有下修風險。資金當前更看重近期可見的業績,在利潤率拐點和信貸質量明朗之前,股價缺乏修復的催化劑。
此外,巴西大選帶來的政治風險也需要計入。10 月 25 日巴西大選決選,盧拉勝出後,次日雷亞爾對美元跌超 8%,巴西股市大幅下挫,Meli 當天也跟跌約 8%。隨即市場也上調了巴西 2026–27 年的利率預期,這可能會推升資金成本,也加重巴西家庭的償債壓力,與前文的信貸風險呼應。
整體上海豚君維持此前的判斷:短期以觀望爲主,等待經營利潤率企穩、資產質量指標改善的信號;但公司中長期的成長性還是值得期待,若股價和估值進一步明顯回落,可以考慮逢低佈局。
<全文結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露
海豚研究歷史 [MELI] 研究文章:
財報點評:
2026.2.25 業績點評《拉美 “阿里” 的撕裂人格:收入 “巨人”、利潤 “矮子”》
2026.2.25 電話會《Mercado(紀要):會自主研發電商 Agent》
2025.10.30 業績點評《Meli:利潤 miss?可能只是勝利前的 “陣痛” 》
2025.10.30 電話會紀要《Mercado(紀要):不爲短期利潤,而爲長期價值》
2025.8.5 電話會紀要《Mercado(紀要):暫不確定在其他市場也降低免郵門檻》
2025.8.5 業績點評《增長還是利潤?“拉美阿里” Mercado 的抉擇》
深度覆蓋:
2025 年 7 月 10 日《Mercado:拉美 “阿里” 慢功夫的千億市值路》
2025 年 9 月 16 日《拉美版 “阿里” Meli: “假” 電商、“真” 放貸?》
2025 年 10 月 17 日《拉美阿里 Mercado:阿里的 “面子”,亞馬遜的 “裏子”? 》










