


Spotify:“排雷” 財報過關,投產錯配期近尾聲?


大家好,我是海豚君!
$Spotify(SPOT.US) 於美東時間 10 月 22 日盤前發佈了 2026 年三季度財報。Q3 的業績答卷可以概括爲:
經營層面平穩過關,關鍵指標訂閱新增數達到買方預期(財報前資金本身預期存在下修)。而自由現金流的 “不及預期” 主要來自線下項目和營運資本,不傷經營本質。
總的來說,這份財報雖然本身不算驚豔,但未見暴雷的業績指引(用戶淨增、毛利率)以及隱含的投入期將近結束的預期,可以緩解財報前資金對有聲書擴張和 AI 投入削弱盈利,以及 AI Agent 侵蝕 Spotify 生態入口的擔憂。
以下爲詳細分析
1. 訂閱淨增好於指引,月活按計劃放緩
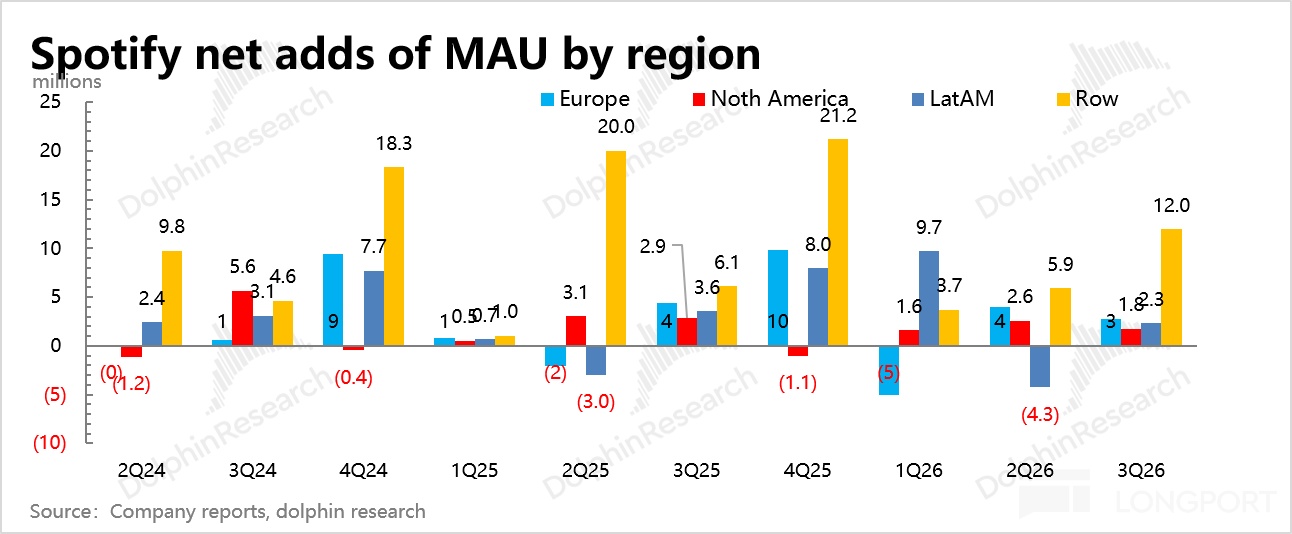
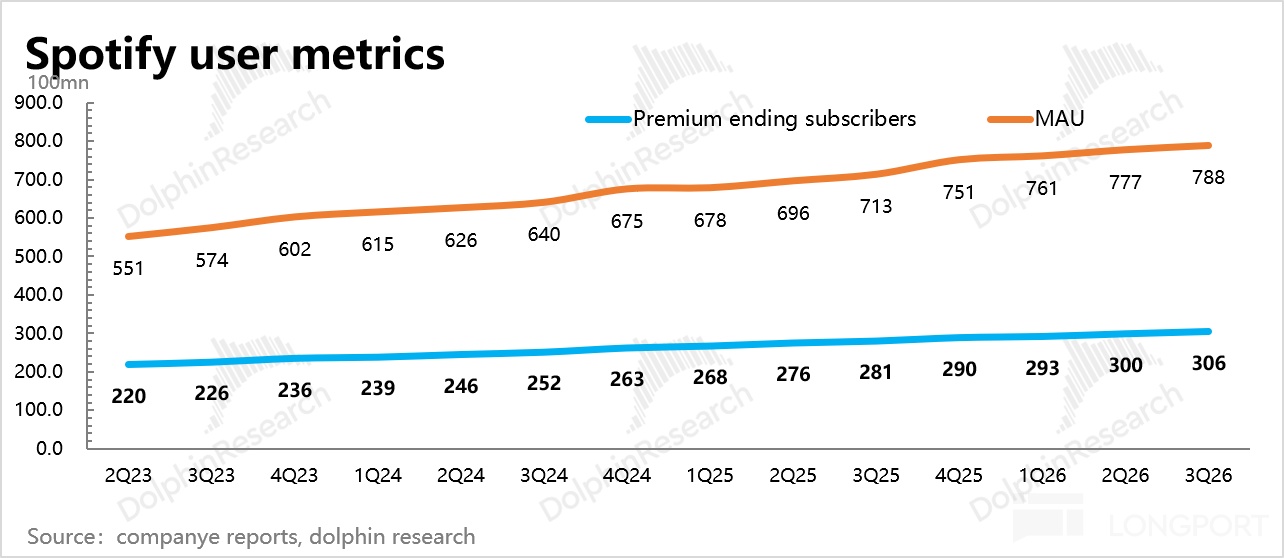
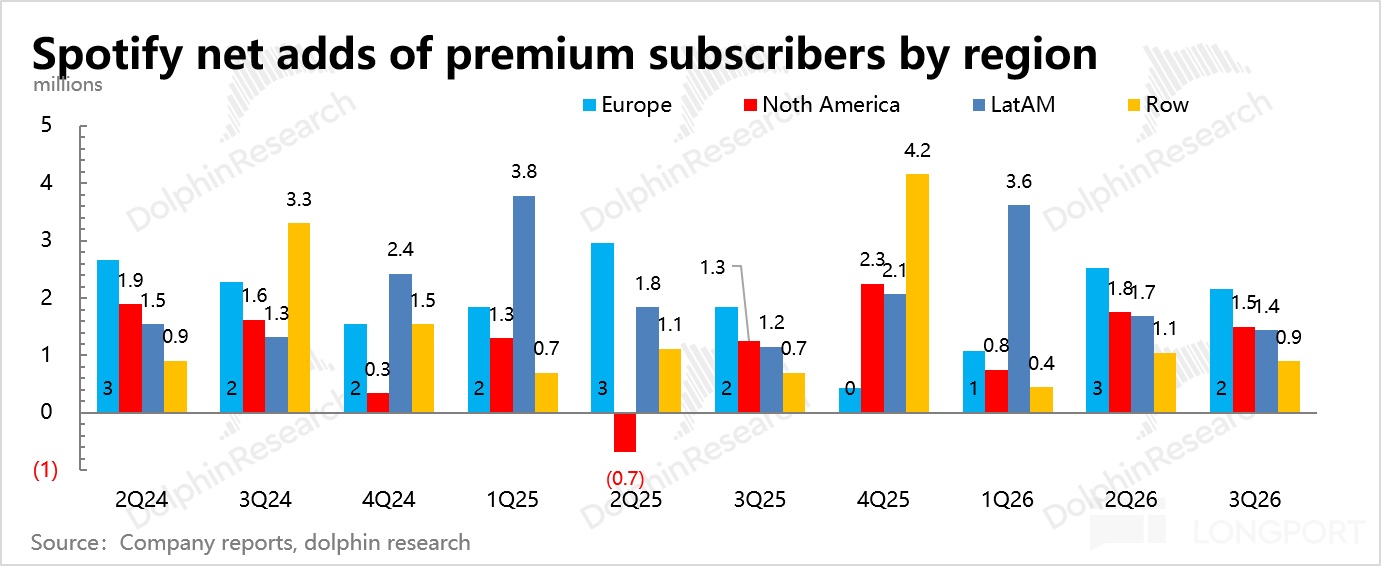
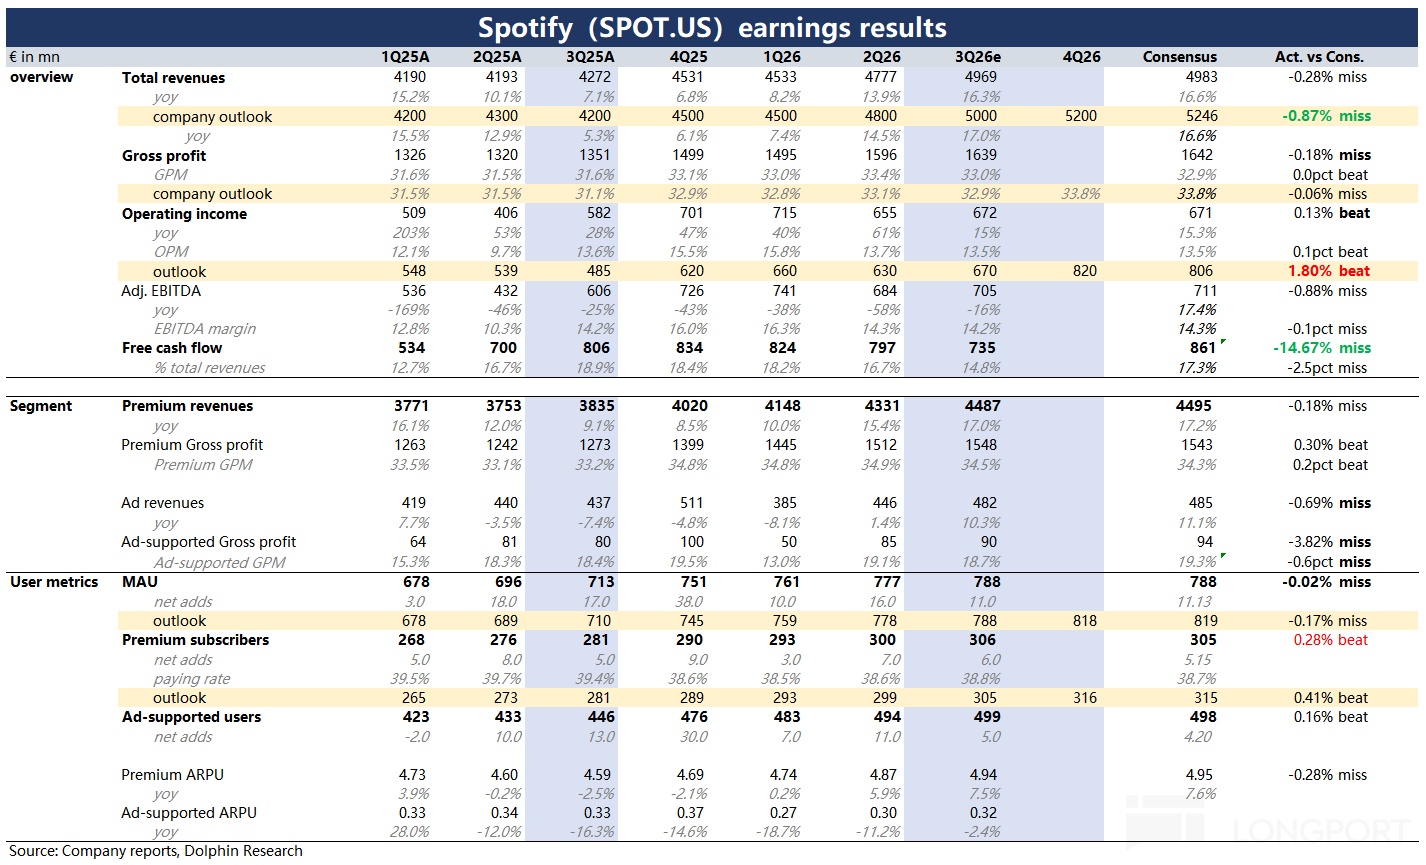
三季度用戶端表現還可以,付費訂閱用戶淨增 600 萬至 3.06 億,比指引和一致預期高 100 萬;月活淨增 1,100 萬至 7.88 億,與指引完全一致。
分區域看,歐洲、北美、拉美和其他地區的訂閱、月活均保持穩定增長,其中其他地區在 MAU 擴張上的表現相對優異。結合 Sensor Tower 數據來看,可能主要來自於亞洲的拉動,具體爲日本、巴基斯坦、澳洲等國家市場。
海豚君認爲,這可能與 Spotify 正在利用 AI 來提升內容個性化體驗、有聲書在新興市場擴張,因此在滲透率較低的國家地區,會很快看到用戶規模的增加。
不過訂閱變現目前還是靠付費力更高的歐美市場拉動,Q3 訂閱淨增 600 萬,超過了公司指引和買方資金預期。
2.訂閱漲價靠新功能、廣告如期回暖
Q3 總收入 49.7 億歐元,同比 +16%(不變匯率 +14%),略低於預期。
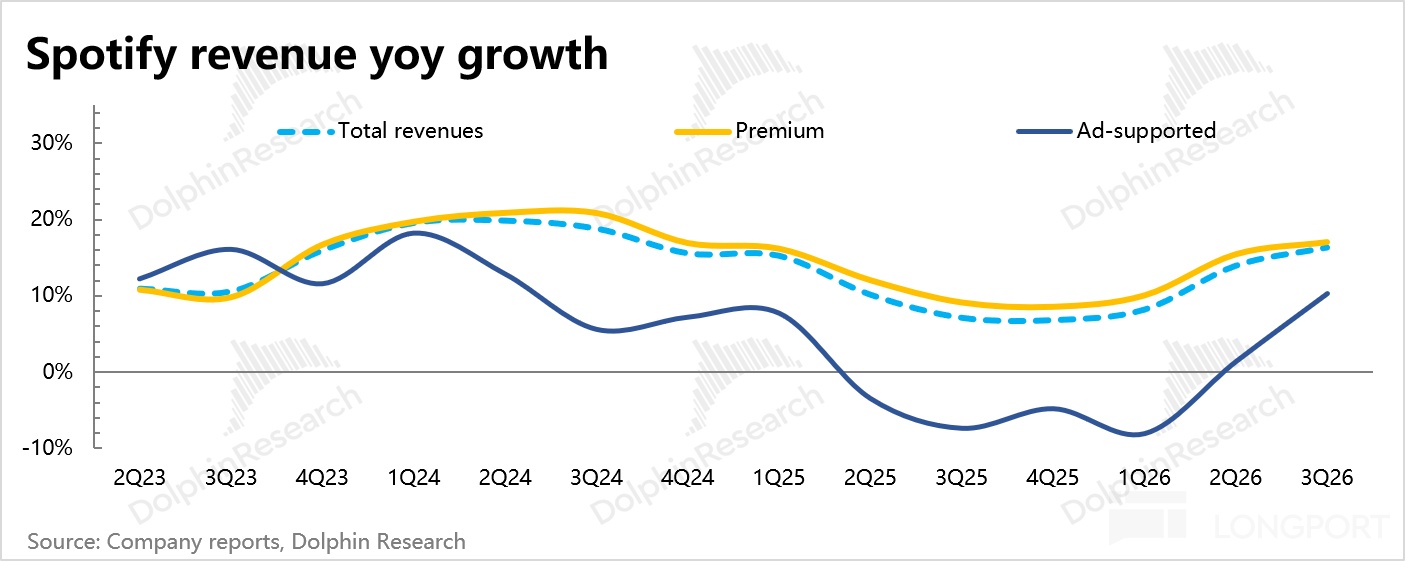
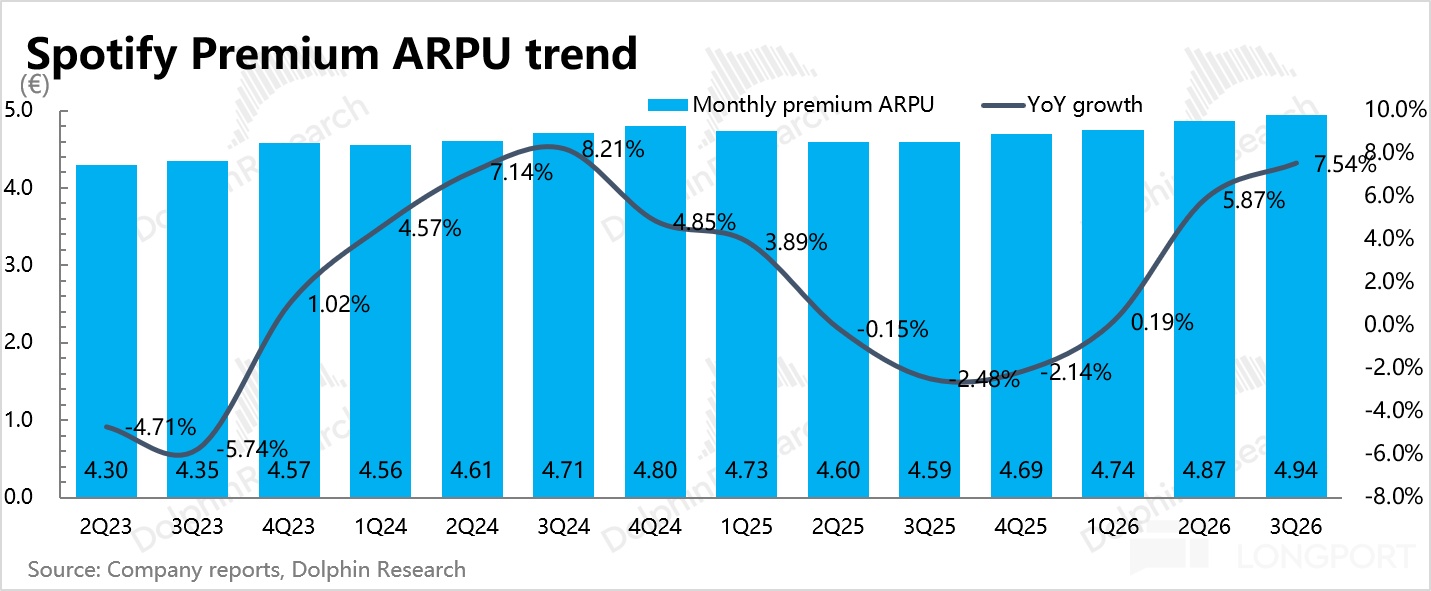
其中訂閱收入 44.9 億歐元(+17%),量價同時驅動,訂閱 ARPU 4.95 歐元(+9.3%,不變匯率 +7.5%),訂閱數同比增長 8.9%;
但隨着發達國家滲透成熟,後續單純的漲價效果會相應打折。公司期望一邊推出新功能,一邊順勢漲價。
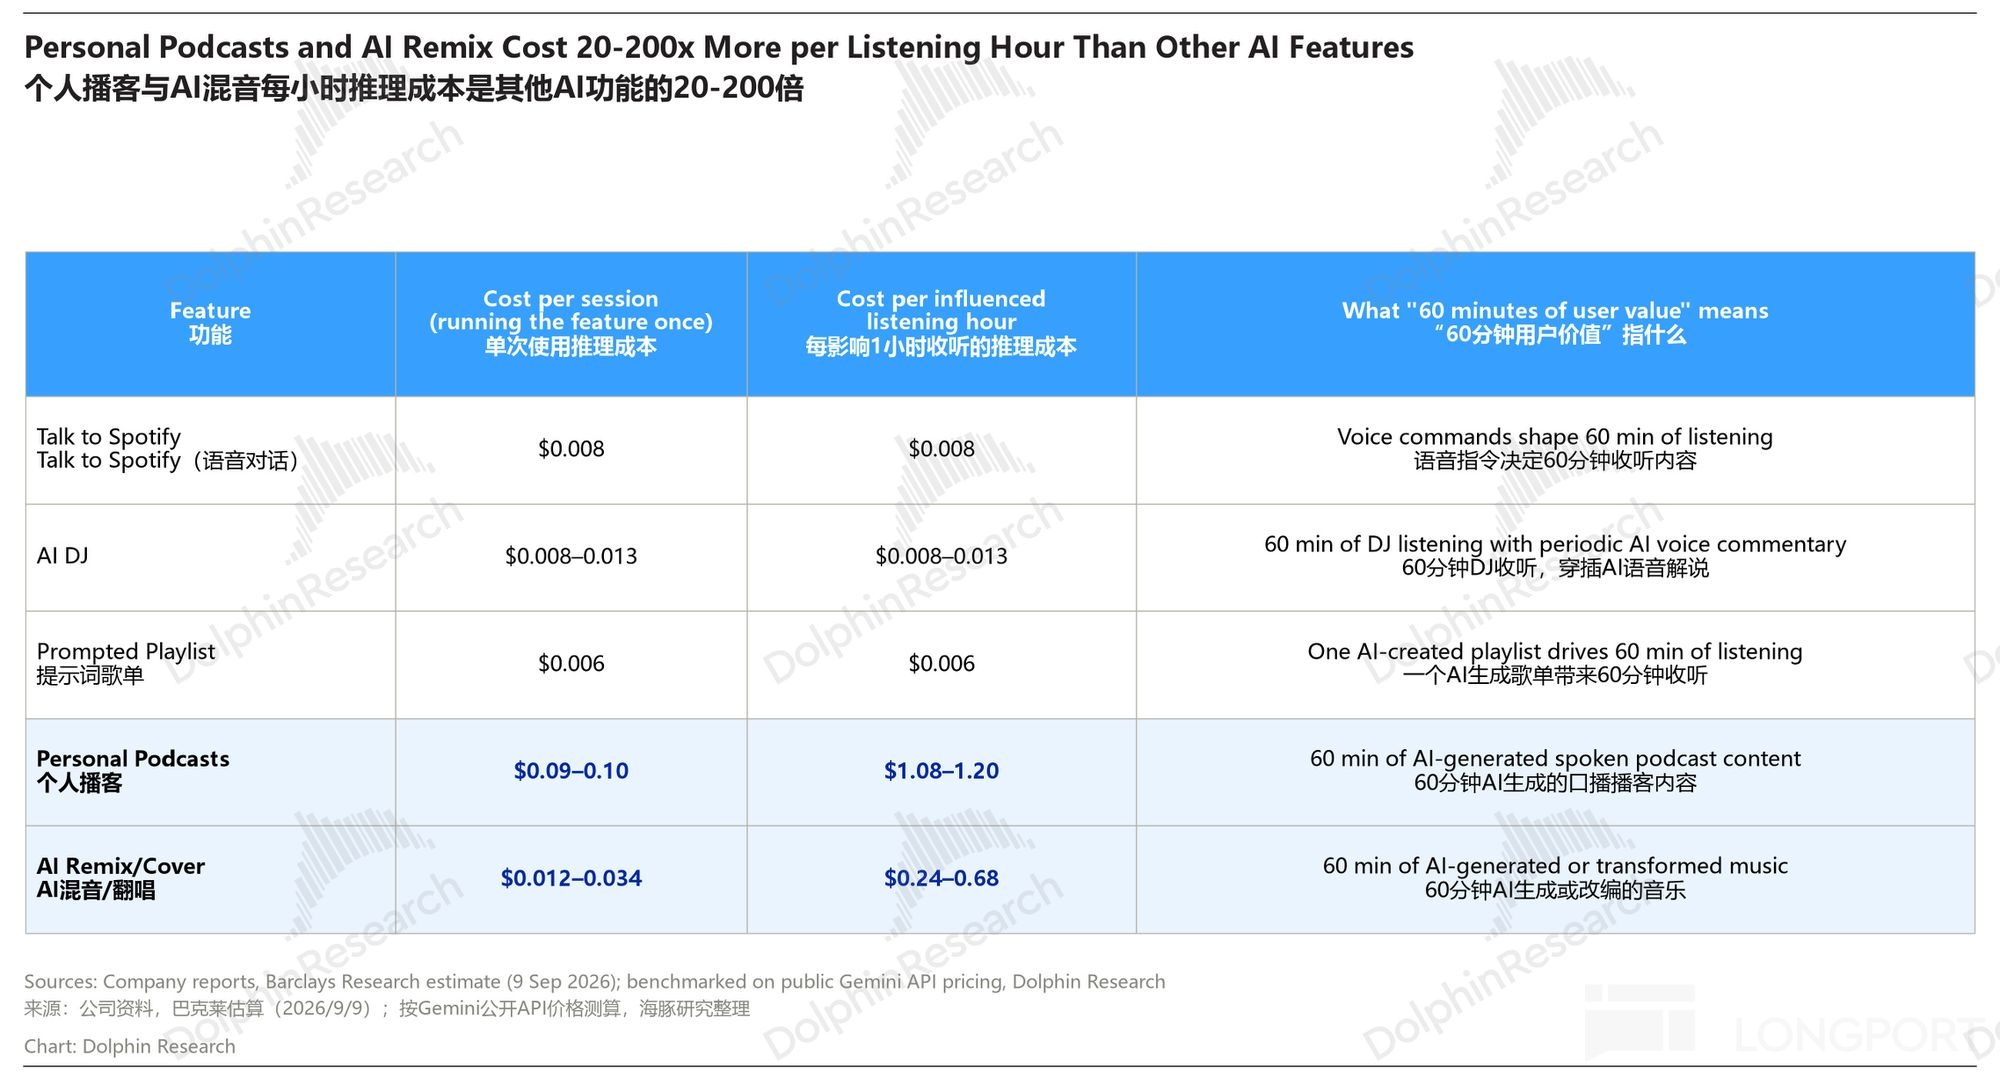
今年新功能上線密集(Reserved 演唱會門票、個人播客、Running Mode、MV 等),以及目前重點推廣的 AI 功能——AI DJ、Talk to Spotify、提示詞歌單等。
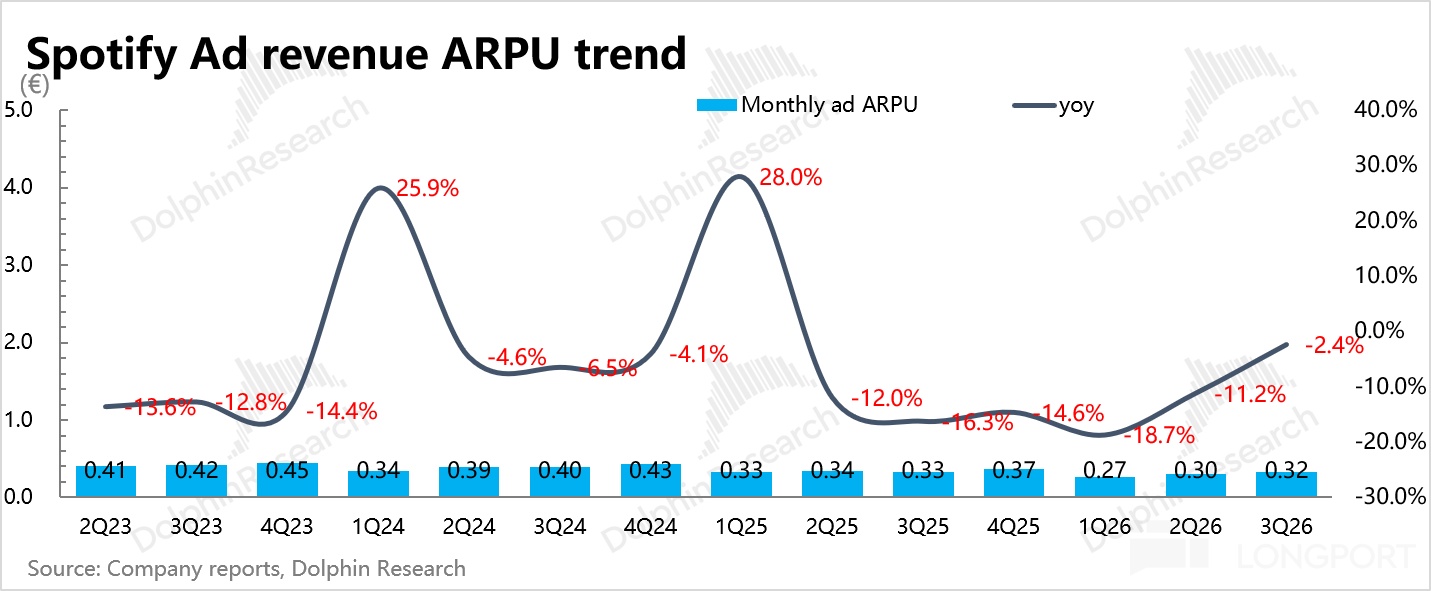
廣告收入 4.8 億歐元,同比 +10%(不變匯率 +9%),兌現了投資者日提及的 “下半年回到雙位數” 的承諾,但量價拆分來看,廣告仍是 “量漲價跌”,說明廣告本身的轉化效率比較一般。
3. 投入擴張期,但毛利率保持穩定
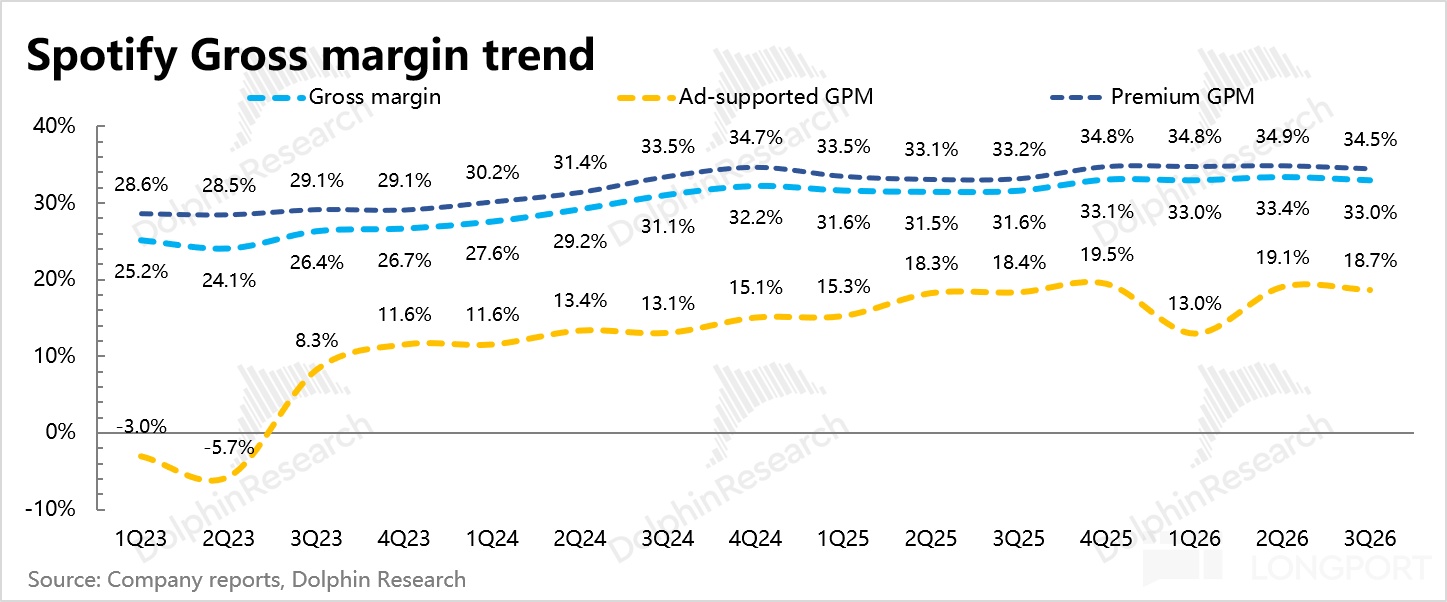
Q3 毛利率 33.0%,同比 +1.4pct,略高於 32.9% 的指引;訂閱/廣告分部毛利率分別爲 34.5%/18.7%,同比均提升約 1pct。
毛利率看整體穩定,這在有聲書擴張、AI 功能成本先計入的短期窗口,實屬不易。
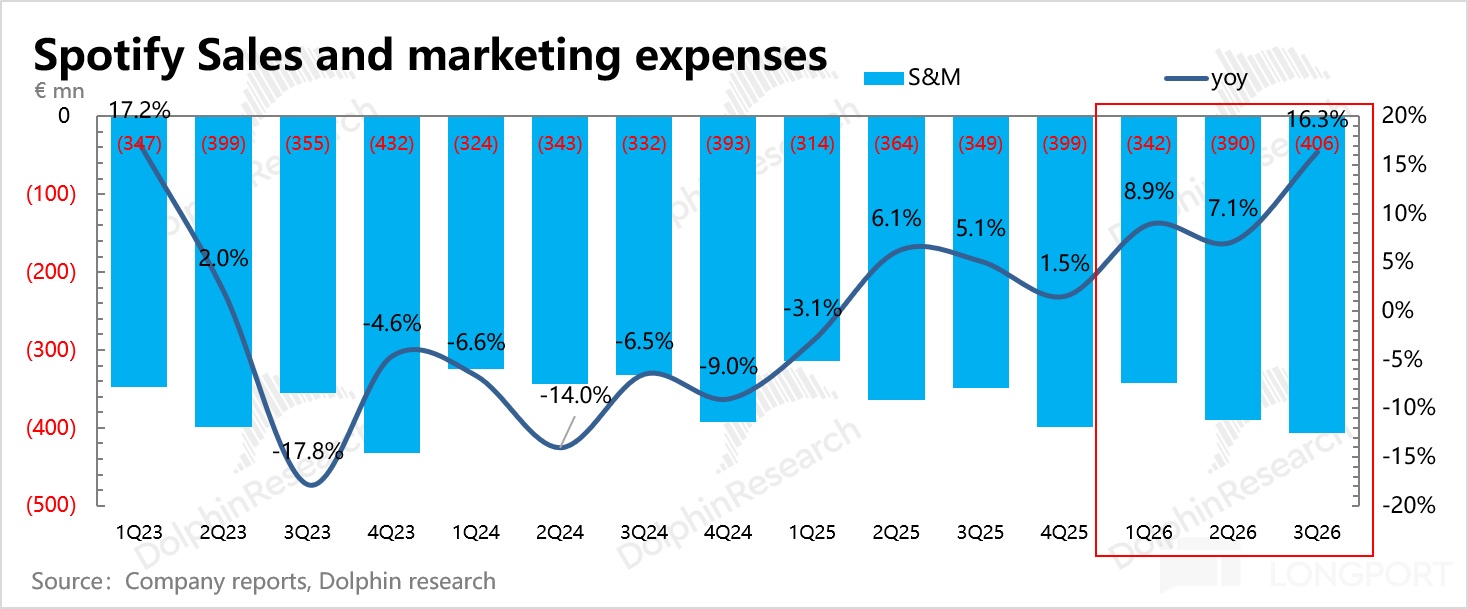
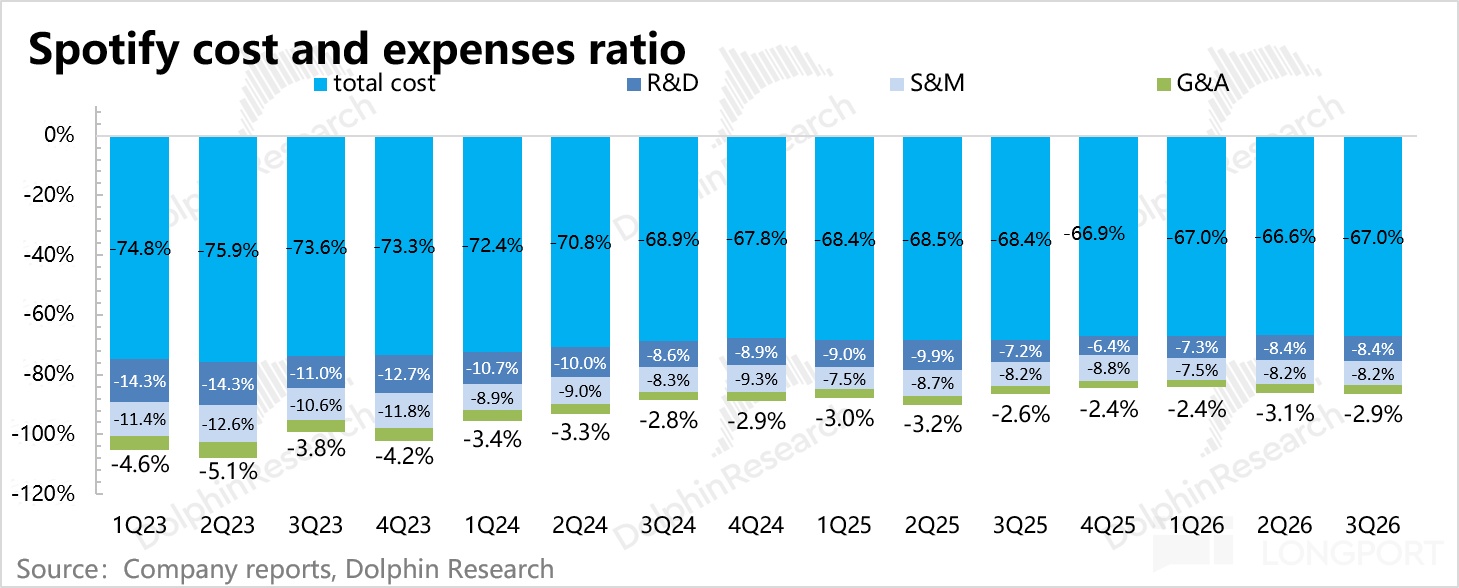
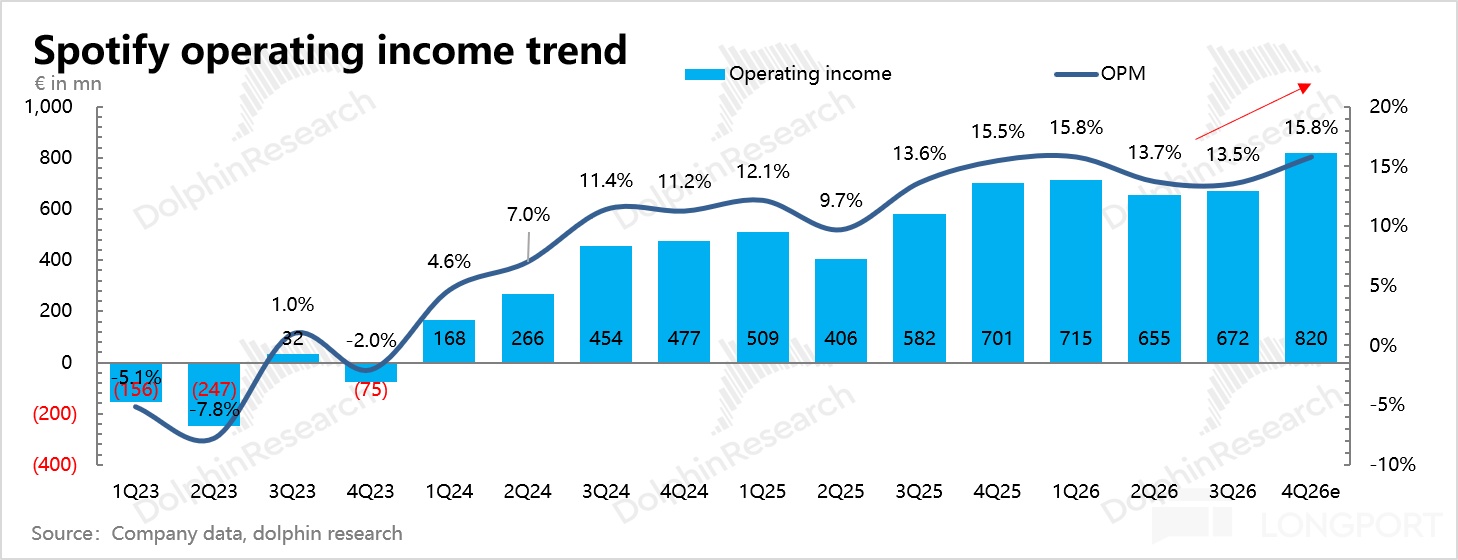
Q3 經營費用 9.67 億歐元,同比 +26%,剔除匯率和社保費後仍有 +19%,營銷與雲/AI 投入是主因。經營利潤 6.72 億歐元,略超 6.7 億指引、與一致預期基本持平,經營利潤率 13.5% 同比微降 0.1pct。
4.自由現金流下滑,不傷經營本質
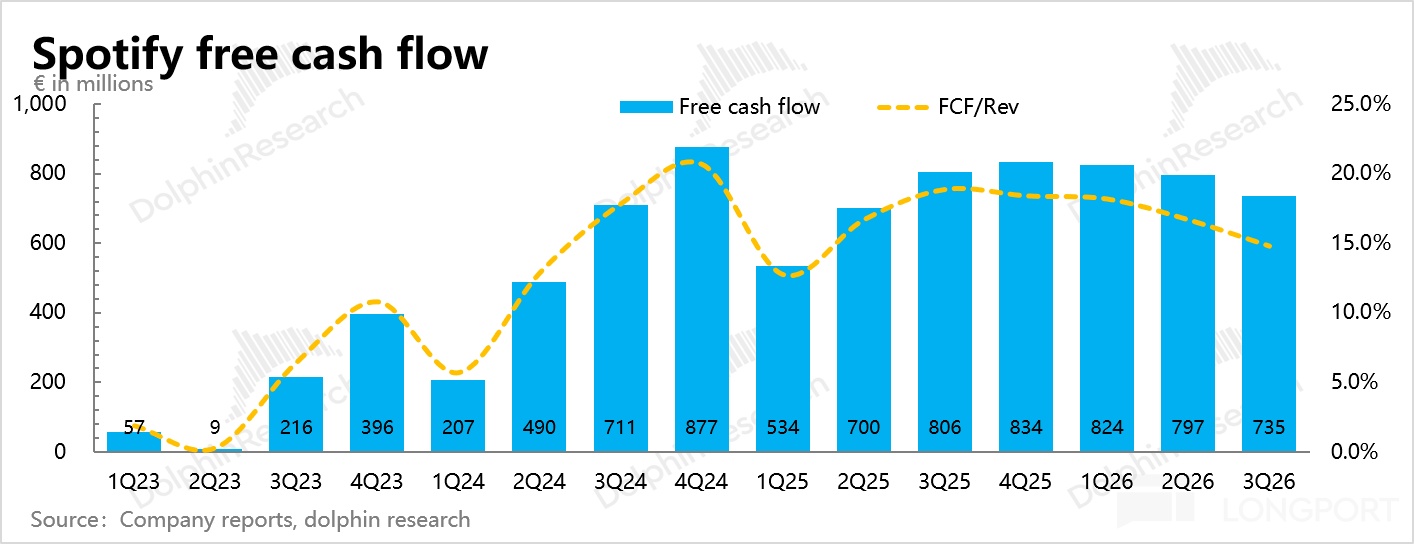
Q3 自由現金流 7.35 億歐元,同比 -9%,比預期低 17%,主要是應收賬款大幅增加帶來的營運資本拖累。公司在財報中沒有做過多解釋,海豚君猜測可能與廣告拉長整體賬期(廣告 Q3 有明顯回暖)有關,稍後會去電話會做確認。
除了營運資本變動之外,還有就是今年隨利潤改善而逐步增多的真金白銀納稅,有效稅率 Q3 已經上升到 27%,而去年 Spotify 還是免稅大戶。
季末現金及短期投資 99 億歐元,可交換票據已在年內償還,除租賃外基本無債務。
年初至 10 月 21 日累計回購 11 億美元,自 2025 年 8 月恢復回購以來累計回購約 300 萬股,約佔流通股本 1.5%。
5. 業績一覽
海豚君觀點
一如海豚君開文所說,Spotify 的三季報本身並不驚豔(匯率不變下增長放緩),但在財報前資金多重擔憂因素下,這樣一份 “排雷” 財報也能帶來一些情緒修復。
財報前資金的擔憂主要有三點:(1)四季度毛利率是否會被有聲書全球化、播客創作者計劃(SPP)擴張等新投入拖累;(2)2027 年費用增速能不能如期回落;(3)Meta Muse 上線後,“AI 入口顛覆流媒體” 的敘事捲土重來。
這份財報對前兩點 “排了雷”:
四季度毛利率指引 33.8%,符合預期,且環比保持持平。經營利潤指引 8.2 億歐元,意味着四季度費用同比增速會從三季度的 26% 明顯回落,小超預期。這與管理層在投資者日上所說的 “2026 年是投入年、四季度開始放緩” 的說法相互印證。
與此同時,小超預期的用戶指標表現,至少在短期削弱了 AI Agent 恐慌敘事的威力。雖然長期看,多少都會有一定影響和遷移,但目前來看,侵蝕最嚴重的不在聽音樂這個場景,這留給了 Spotify 一些時間去做更多的應對。
按照 5 月投資者日的框架(收入中雙位數增長、2030 年毛利率 35%-40%、經營利潤率 20% 以上),2027 年出現從當下的投入期轉爲變現期的拐點。從 “開源、節流” 的角度去看,海豚君認爲主要重點盯兩點:
(1)開源:漲價驅動的持續性
一方面是行業的自然漲價,目前 Spotify 在行業中的價格處於頂端,因此漲價動力來自於同行,以及將更多的內容納入會員權益。
有聲書將在年底前從 22 個市場擴展到 180 多個,歷史上 Spotify 往往在推出有聲書後的 6-12 個月內跟進漲價。加上 7 月蘋果音樂率先漲價,Spotify 自然漲價的阻礙有所減弱。
另一方面是 AI 功能的創新,從而增加付費層,利用版權優勢,結合 AI 功能做更多的優質體驗。
典型的就是 AI 混音/翻唱層的上線節奏:目前 UMG、Merlin、Kobalt 已簽約,WMG 的合約將在明年 2 月左右到期續簽,市場普遍預期 AI 層會在 2027 年上半年推出。這是 2027 年 ARPU 中 “加購包” 部分的核心變量,因爲較難做準確的效果預估,市場主流預期並未完整計入這部分的潛在增量。
(2)節流:費用回落,前置的研發投入、營銷推廣陸續減少後,有望在明年看到費用收縮。目前市場普遍預計 2027 年經營費用增速回落到中高個位數,經營利潤率提升約 2pct 至 16.8% 左右,但仍與公司的長期目標有一定距離。
最後來看估值,延續海豚君一貫對 Spotify 的估值方法,用 2027 年的稅後經營利潤來做業績基數(有效稅率 15%),目前估值位於合理區間下沿,但也談不上便宜:
(1)悲觀(AI 層沒有落地、漲價暫停):預計收入同比增長 10%,達到 215 億歐元,按照經營利潤率 15%(利潤增速 15%),給 25 倍 GAAP P/E,對應約 774 億美元,比昨日收盤低約 28%;
(2)中性(當下一致預期):收入 223 億歐元,增速 14%、經營利潤率 16.8%(隱含利潤增速 31%),給 30 倍,對應約 1100 億美元,目前市值差不多落在該預期上;
(3)相對樂觀(AI 層落地疊加新一輪漲價順利):收入 229 億歐元,增速 17%,經營利潤率 18%(隱含利潤增速 43%),給 35 倍 ,對應 1385 億美元,上行空間約 28%。
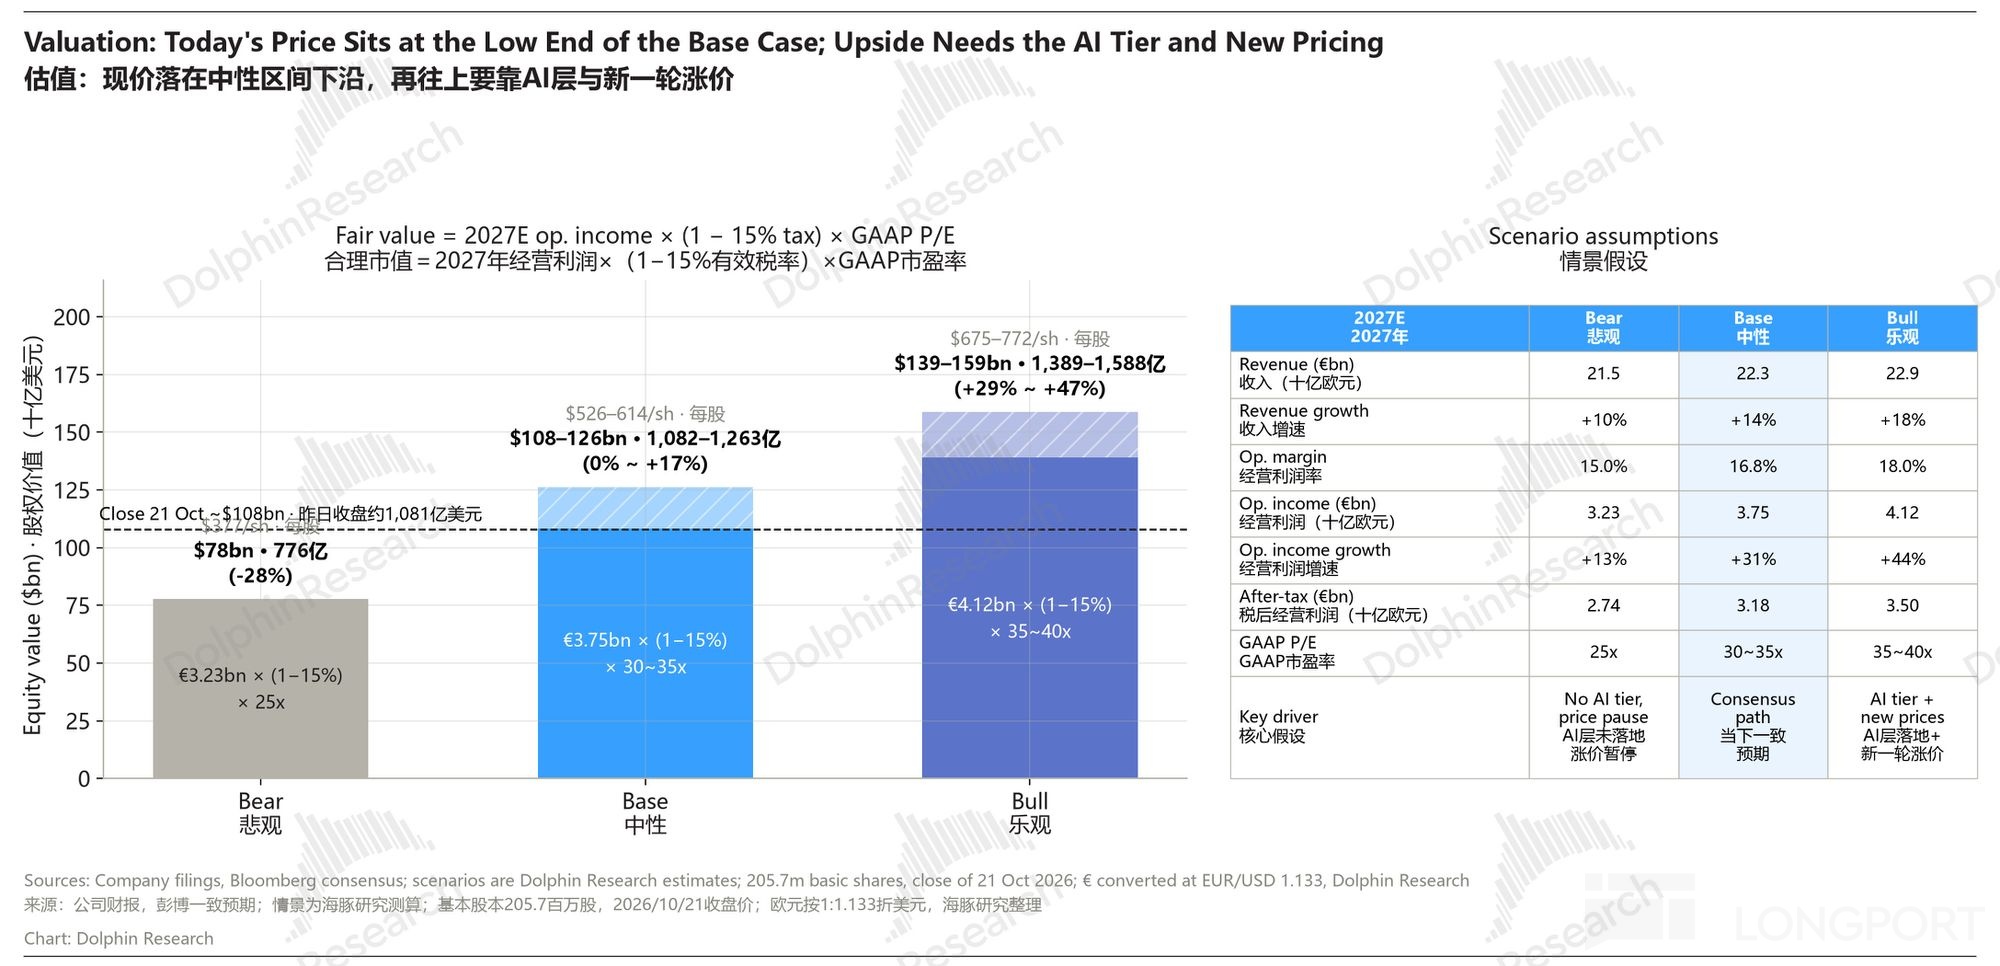
總體而言,海豚君認爲 Spotify 短期中性略偏多。此次財報,主要意義在修復財報前的擔憂情緒,但業績上的拉動需要進入到 “投入期向變現期的拐點”,也就是明年。因此短期估值很可能在 1,000~1200 億美元波動。
但考慮到入口侵蝕敘事後續仍有可能不時的重返,因此若有交易性機會回落到 900 億美元左右(對應約 25 倍 2027 年稅後經營利潤中性預期),參與的安全邊際會更高。
長期視角上,只要入口邏輯沒有被真正威脅到、估值倍數可以穩定,Spotify 的空間就來自於 EPS 增長。按照投資者日的長期展望,不談折現、遠期的向上空間仍然不小。
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露







