


海豚日報 | 老馬 13GW 救市、Meta 先燒後賺:AI 交易止跌還是誘多?


早上好!今天是北京時間 2026-10-22,海豚君帶你一眼看全球市場!

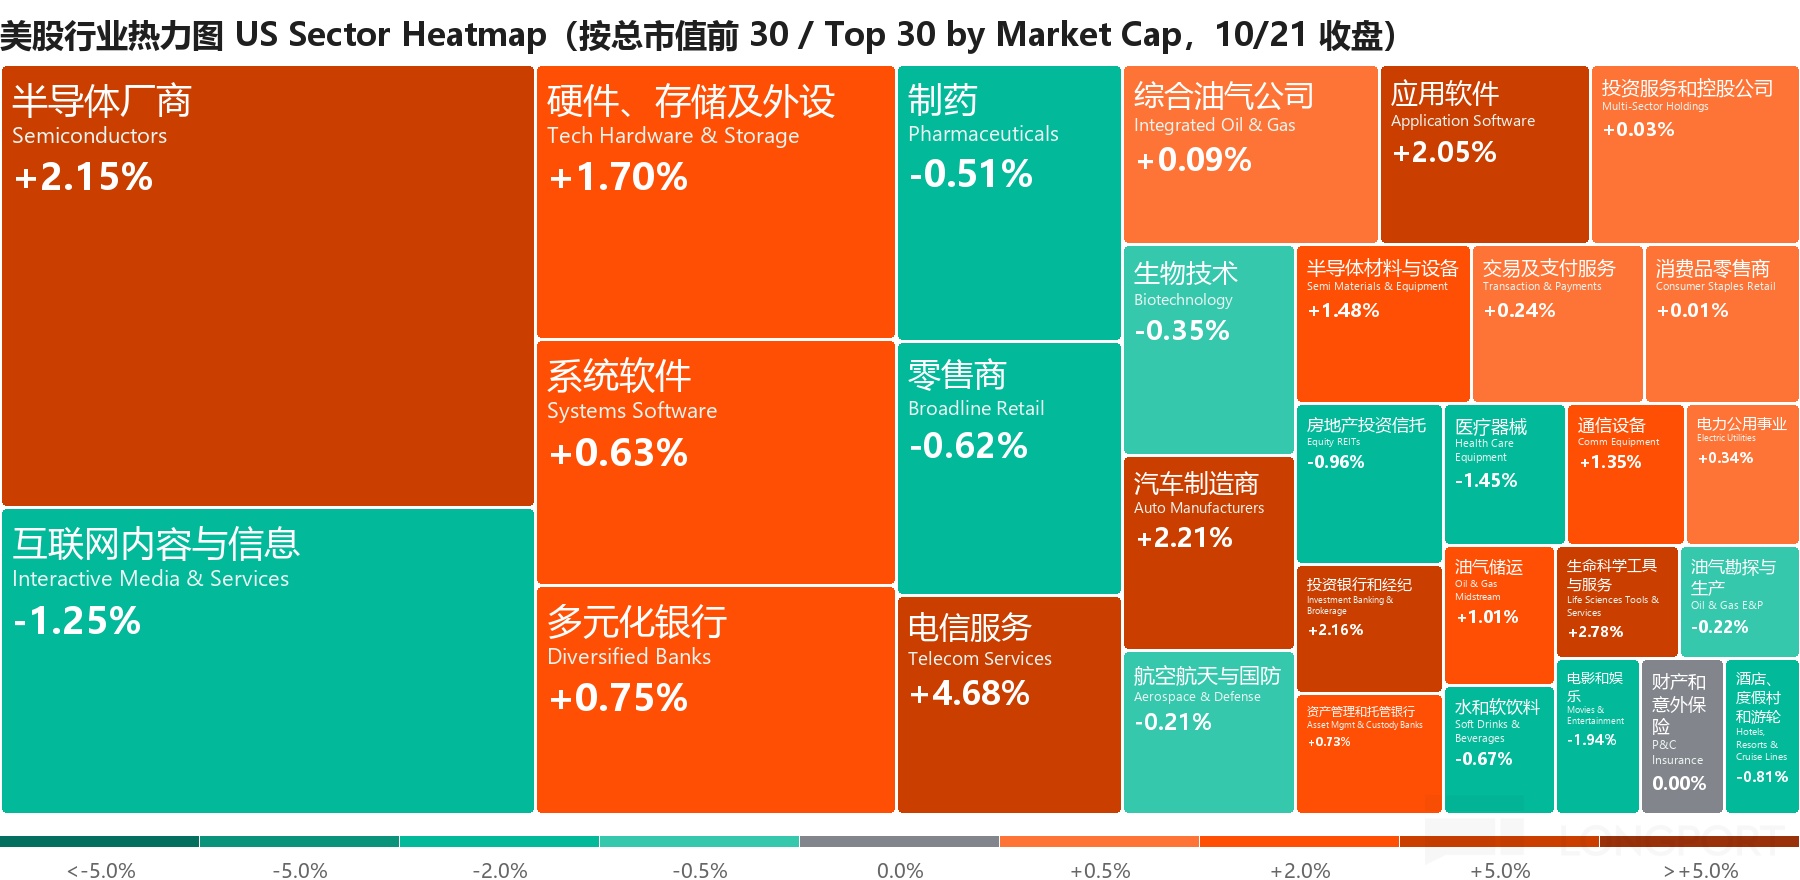
交易熱點:SPCX 收漲 7.8%,與Tesla合併可能在特朗普任期結束前完成、SMCI 預告收入高出原指引中值 40 億美元,帶動半導體 +2.2%,止住"11 個交易日跌 10 天";AI 挖出 PHP 高危漏洞,網絡安全股集體大漲。
盤後 META 收入與 4Q 指引雙超,capex 中值上移至 1,400 億美元並擬發 C 類股融資;LRCX 指引不及買方預期、盤後 -7%,TSLA 盤後轉跌。
宏觀情緒:10Y 美債 +1.7bp 至 5.13%,10/28 加息概率約 15%、12 月仍定價加息;美國下令駐沙特非緊急人員撤離,布油守在 109 美元附近;今晨消息,美定新一輪對伊朗打擊計劃。
核心標的漲跌:硬件鏈領漲(NVDA +2.5%、AMD +3.4%、DELL +5.3%),網絡安全次之;中概走弱,0700.HK 跌 4% 至一年新低,恒生科技跌破 4,000 點。
短期關注:今天 SPCX 約 13 億股解禁、MU 臺灣桃園廠工會罷工 24 小時;WDC 盤後發財報(北京時間 10/23 早)。
今晚 20:30 美國初請失業金;週五 21:45 美國 10 月標普 PMI 初值。
下週 10/28 FOMC(北京時間 10/29 02:00)及 GOOGL、MSFT 財報;10/29 AMZN 財報、美國三季度 GDP 初值。

$英偉達(NVDA.US) 、$SpaceX(SPCX.US) 、$Meta(META.US) 、$特斯拉(TSLA.US) 、$臺積電(TSM.US) 、$SK海力士(SKHY.US) 、$美光科技(MU.US) 、$AMD(AMD.US) 、$谷歌-A(GOOGL.US) 、$騰訊控股(00700.HK) 、$泛林集團(LRCX.US) 、$超微電腦(SMCI.US) 、$戴爾科技-C(DELL.US) 、$CrowdStrike(CRWD.US) 、$西部數據(WDC.US)
漲跌幅:美股及全球資產爲 10/21 收盤較前一交易日;亞洲市場爲今日開盤較昨收(未開盤的看股指期貨)

1. SPCX 13GW 點燃硬件鏈,"供給太多"的擔憂也冒頭
SPCX 收漲 7.8%(盤中一度 +10%,8 月以來最大漲幅);據外資交易臺,當天 SPCX 看漲期權成交超 100 萬張,要點見核心 Ticker。
模型集體上修:摩根大通把 2027 年收入預測翻倍至 2,540 億美元(按 10GW 算力),大摩把 FY27 收入從 1,130 億上調至 1,780 億美元(按 8.3GW),都低於馬斯克的 13GW。
硬件鏈跟漲:SMCI 預告 F1Q27 收入 185–195 億美元(原指引 145–155 億)、+9.5%;DELL +5.3%、HPE +3.7%,摩根大通點名 DELL 受益於電力和融資約束緩解。
反方聲音:有機構投資者認爲"馬斯克能加這麼多產能,說明市場沒那麼緊",存儲漲幅落後;新雲 CRWV -0.5%、NBIS 收平(盤中一度 -4.5%),礦企轉型股反而大漲(GLXY +7.4%、WULF +6.2%)。
資金面:據外資交易臺,10 月對沖基金空單與多單之比約 5:1,空頭槓桿處於 5 年 99% 分位,近兩週全球科技股淨賣出創紀錄。這輪反彈有相當部分是空頭回補。
信用端:SPCX 2046 年到期債券利差走闊 9bp 至 264bp,市場擔心"激進投資"之後繼續加槓桿;今天約 13 億股解禁。
2. META:capex 下限上調、新發 C 類股,超大廠開始爲 AI 找錢
FY26 capex 指引底部上修50億到1,350–1,450 億美元(中值 1,400 億),略低於買方 1,400–1,450 億,對 AI 芯片多頭略顯失望、對 META 多頭是小利好。
FY26 總費用指引 1,750–1,790 億美元,只是加上 99 億美元州檢察長和解費用;剔除後 1,650–1,690 億不變,隱含 4Q 費用約 480–520 億美元,年化已近 2,000 億。
2027 年未給 capex 和費用指引,只說將繼續"激進投資";買方此前預期 2027 年 capex 約 2,500 億、總費用 2,150–2,200 億美元。
融資:新設無投票權 C 類股,2027/1/19 生效,以 1 送 1 股票股息發放(實質 1 拆 2),公告把"資本募集"列爲首要理由;三季度 FCF -21 億美元(capex 349 億美元)。
海豚君觀點:超大廠從"現金流內生"轉向"股權 + 債權"養 AI:對算力鏈是需求確認,對股東則是稀釋和 ROI 拷問。
3. AI 挖出 PHP 高危漏洞,網絡安全股集體暴漲
PHP 被披露兩個嚴重漏洞,攻擊者無需登錄即可遠程執行代碼;PHP 支撐約 70% 的網站(《華爾街日報》),荷蘭、芬蘭、法國等政府網站緊急下線。
漏洞由 AI 發現:GOOGL 稱 Gemini 4 Argon 參與了發現、利用開發和補丁驗證;OpenAI 稱這是近年影響最大的漏洞之一;FBI 建議無法打補丁的系統先下線。
股價:ZS +7.8%、OKTA +7.5%、CRWD +5.3%、NET +5.3%、S +3.5%、PANW +2.0%、FTNT +1.8%;Evercore 點名 WAF、暴露面管理和端點安全三類受益。
攻擊端也在提速:The Information 稱黑客用 Anthropic、SPCX、Moonshot 的模型全自動攻擊 400 多家拉美金融機構;MSFT 稱某黑客組織借 AI 框架 3 小時內拿到雲特權訪問。
AI 同時加速"找漏洞"和"打漏洞",安全預算從可選變剛需,此前被"AI 替代軟件"壓制的安全股估值有修復空間。
4. NVDA GTC 柏林:給供應鏈下單擴產,瓶頸在產能不在需求
NVDA 與 AMKR、IBIDEN(4062.T)、京元電子(2449.TW)、三星電機(009150.KS)、矽品、欣興(3037.TW)籤擴產協議:三年內基板產能提至 2.5 倍,Amkor 2028 年底前中介層產能 +300% 以上,光引擎擴產 15 倍。
測試:2027 年測試產能爲 2026 年的 2 倍,2027 年 2 月在新加坡啓動大規模測試生產;京元電子獲 11 億美元預付款在美建廠,AMKR 另籤 13 億美元韓國擴產協議。
股價:NVDA +2.5% 跑贏 SOX,AMKR +4.9%、TER +2.6%、AEHR +3%;黃仁勳稱"正處史上最大基建浪潮,產能是瓶頸",供給約束有望在 2027–2028 年實質緩解。
落地:DSX POD 模塊化 AI 工廠 2027 年初交付,部署時間從約 6 個月縮至最快 14 天;GOOGL 雲 Vera Rubin A5X 實例下月開放,計劃部署多達 96 萬塊 Rubin GPU。

今天沒有重要數據,但本週還有今晚的初請和週五的 10 月 PMI 初值,下週 10/28 FOMC。
1. 宏觀環境 → 股市
美債與流動性:10Y +1.7bp 至 5.13%、2Y +2.8bp 至 4.80%,20 年期拍賣偏弱但被消化;法國 10Y 盤中觸及 5%,爲 2002 年以來首次,法德利差逼近 160bp。
回購託底:據高盛,本週僅 12% 的標普成分股開放回購窗口、另有 22% 將退出靜默期,10 月以來回購較年內日均低約 40%,窗口重啓是技術性支撐。
本週數據:今晚 20:30 初請;週五 21:45 標普 10 月 PMI 初值和密歇根消費者信心。
投入價格分項若繼續走高,會把加息概率重新推高;回落則利好長端和高估值科技股。
美聯儲路徑:10/28 加息概率約 15%(前一日約 13%),12 月仍定價加息;日本央行 10/30 大概率按兵不動,彭博調查中 83% 的經濟學家預期 12 月加息。
油價與通脹:美國下令駐沙特非緊急政府僱員及家屬撤離(胡塞武裝持續襲擊沙特機場和油田),特朗普稱"繼續打擊伊朗";美國擬出借三分之一取暖油儲備壓油價。《華爾街日報》稱在美國護航的臨時航運體系下,波斯灣石油出口已超過戰前水平。
油價 100 美元上下、長端 5% 以上,壓住高估值成長股的估值上限,AI 板塊只能靠業績(SPCX、SMCI、META)硬撐。
2. 波動較大的資產(10/21)
費城半導體 +2.0%:SPCX、SMCI 帶動;此前 11 個交易日裏 10 天下跌
納指 100 +1.1% 至 29,822:標普 500 +0.6% 至 7,757,距 10/6 高點約 1.1%
VIX -3.6% 至 16.7:據外資交易臺,短期上行看漲期權出現大額買盤(SPY 11 月 800、12 月 810 看漲各約 1,800 萬美元權利金)
WTI 12 月合約 -0.7% 至 97.15 美元:盤中因霍爾木茲水雷消息一度漲近 3%,美國務院澄清撤僑僅限沙特後回落;布油 12 月合約 108.82 美元;
比特幣 +2% 至約 8.45 萬美元:10/14 以來最高
3. 亞洲開盤與今日推演(10/22)
亞洲今日開盤:日經 -0.1%、KOSPI -1.1%,開盤後日經翻紅、KOSPI 跌幅收窄至 -0.6%;臺股 高開0.1%,恒指夜盤 -0.2%、恒生科技夜盤 -0.6%、富時 A50 盤初 +0.2%。
隔夜美股盤後普遍回吐:TSLA -3.3%、CRWV -3.4%、AMD -2.2%、NVDA 和 TSM 約 -1.2%,僅 META +2.1%;納指期貨 -0.6%。同時段美國下令沙特撤僑,避險情緒或是共同推手。
機會:NVDA 擴產大單直接映射亞洲封測和基板鏈——三星電機(籤 ABF 基板多年供貨協議)開盤 +1.2%、隨後擴大至 +4%,IBIDEN 開盤 +0.9%;京元電子、矽品(日月光 ADR 隔夜 +4%),A 股 PCB、封測有主題映射。
材料端同樣緊:機構稱臺灣 PCB 2026 年產值預計 +24.2%、首破 1 萬億新臺幣,2027 年載板材料缺口約 20%;CCL 已按配額供貨,松下部分產品明年起漲價 200%。
風險:LRCX 指引不及買方、中國收入佔比升至 35%,日韓臺設備股承壓(TEL 開盤 -1.6%);TSLA 盤後轉跌、300750.SZ 前一日 -11%(歷史最大單日跌幅),電池和 TSLA 鏈偏弱。
影響路徑:美股"硬件強、中概弱"的分化延續 → 港股科技仍被"AI 投入壓利潤"敘事壓制,A 股算力硬件相對佔優;離岸人民幣 6.67、四年新高,利於港股估值但資金尚未回流。


NVDA|5.36 萬億美元|+2.5%
GTC 柏林:黃仁勳稱 AI 基建需求結構性強勁(agent + 物理 AI + 全行業採用),歐洲是真正的增量市場;工廠經濟性隨部署加快、資產壽命拉長而改善。
供應鏈擴產見交易熱點 4;NVDA 與 AMKR 計劃先進封裝產能擴張 300% 以上,2027 年測試產能翻倍。
財報前(11/17):市場關注 2027 年 70%+ 增長能否守住,以及 TorchTPU、TorchNeuron 等對 CUDA 遷移壁壘的侵蝕。
海豚君觀點:海豚君此前判斷 NVDA 靠擔保、鎖產能撐起 2027 年 70%+ 增長指引(海豚君原文);這次直接給封測、基板、光引擎下大單,是把"鎖產能"延伸到後段,卡點在供給不在需求。
TSM|2.24 萬億美元|+1.6%
NVDA Spectrum-X 共封裝光學(CPO)平臺進入量產,採用 TSM 的 COUPE 技術(工商時報),後續看出貨量和客戶導入。
高雄廠工地事故致 4 人死亡(彭博),初判或涉老舊螺栓斷裂。
海豚君觀點:TSM"只喫餅不畫餅",靠技術升級實現結構性漲價、CoWoS 配額制不搞價高者得,是鏈主擔當;但市場要的 2027 年指引(增長 40–50%+、capex 超 850 億美元)還沒給(海豚君原文)。
AVGO|1.61 萬億美元|+1.0%
財報前(12/09):市場仍認爲 FY27 AI 收入可達 1,300 億美元以上,分歧在覈心客戶供應鏈多元化後的份額。
海豚君觀點:核心客戶供應鏈多樣化難以避免,AVGO 需爭取更多客戶和訂單求信心回升(海豚君原文)。
AMD|9,023 億美元|+3.4%
Evercore 調研 20 多位 AI 工程師:agent 任務扇出把服務器 CPU:GPU 從 1:2–1:4 推向 1:1;CPU 均價 1H26 環比 +10–15%,2H26 預計 +15–20%。
有專家預計 CPU 漲價持續到 2027 年、直到 1Q27 CoWoS 緊張緩解;ARM +2.5%,Evercore 稱其拿下約一半的新增超大廠 CPU 部署。
財報前(11/03):市場看服務器 CPU 漲價能否抵消 MI 系列 GPU 份額的不確定性。
海豚君觀點:海豚君認爲 Agent 本質是 CPU 工作負載,編排 CPU 是 Agentic AI 帶來的純增量(海豚君原文);Evercore 的 1:1 調研與此一致,AMD 服務器 CPU 是最直接的受益者。

LRCX|3,264 億美元|-1.0%(盤後 -7.4%)
9 月季收入 82.2 億美元、毛利率 52.4%,略高於賣方、剛好符合買方預期。
12 月季收入指引 86 億美元 ±4 億,只符合賣方 85.7 億,低於買方約 90 億;環比 +5%,僅爲買方 +10% 預期的一半。
質量存疑:中國收入佔比從 26% 升至 35%,貢獻了約 15 億環比增量中的 11 億,剔除中國僅環比 +7%;股價較 6 月高點已跌約 40%,機構認爲設備股仍將是半導體裏的空頭對沖。
海豚君觀點:在 AMAT 8 月財報時就指出"好業績沒兜住保守指引",設備股的定價錨是下一季斜率(海豚君原文);LRCX 剔除中國僅 +7%,說明海外擴產節奏沒有買方想的快。
ASML|+2.8%
法巴稱 Rubin Ultra HBM 減配只是短期供給優化,2028 年起底層 EUV 需求每年超 150 臺;馬斯克在 SPCX 電話會上感謝 ASML 加速爲 Terafab 交付設備。

MU|1.03 萬億美元|+2.0%
MU 臺灣桃園廠小工會今天罷工 24 小時(臺中廠已籤勞資協議),據臺媒報道。
法巴稱 HBM 減配擔憂過度:8-Hi 少用約 35% 晶圓、吞吐只損失不到 10%,但 12-Hi 仍是前沿標準,帶寬增長會推動 HBM 產能繼續擴張。
盤後 -1.7%,有機構投資者擔心 SPCX 大舉擴產反證"供給沒那麼緊";NAND 現貨也在走軟,10/19 512Gb TLC 晶圓現貨 -1.3% 至 18.59 美元,模組廠需求疲軟、庫存偏高。
海豚君觀點:存儲"盛宴"進入下半場,市場關注點已從"還能漲多高"轉向"好日子能持續多久";擴產一半以上用於蓋廠房,真正釋放供給要到 2028 年下半年(海豚君原文)。
SK 海力士 000660.KS -1.6% / 三星電子 005930.KS -0.9%(開盤)
路透獨家:三星西安廠(約佔其全球 NAND 產量 40%)改產 286 層 V9 NAND,12 月月產 5,000 片、2027 年底提至 4 萬片;海力士大連廠從 192 層轉向 240 層以上。
兩家稱升級在與美國政府溝通下進行、不擴產能;長江存儲二季度在中國 NAND 份額升至 38.5%,已超過三星的 33.5%(Omdia)。
HBM 份額此消彼長:Counterpoint 稱海力士 HBM 份額從 58% 降至 50%、三星升至 33%;TrendForce 稱受 NVDA Rubin 延遲影響,海力士 HBM4 量產推遲到三季度,機構把其三季度營業利潤預期下調 5.6%。
今日低開:隔夜海力士 ADR 盤後 -1.4%、MU 盤後 -1.7%,疊加前一日兩者均漲約 6% 後的獲利了結;開盤後跌幅收窄至 -0.9%、-0.2%。海力士已完成 40 萬億韓元股份回購。
海豚君觀點:長鑫等國內廠商的追趕短期(2026–2027 年)對供需影響有限,中長期則帶來供給上行風險(海豚君原文);三星、海力士在華升級 NAND 是爲守份額,同樣指向 2028 年後的供給壓力。
WDC +3.9% / STX +3.2%
WDC 今晚盤後發財報,詳見文末財報前瞻;機構認爲它是本輪存儲財報季的風向標。

CIEN +5.7% / LITE +3.4% / COHR +2.5%
光通信隨 AI 硬件鏈走強:NVDA 計劃三年內把光引擎產能擴 15 倍,Spectrum-X CPO 進入量產。
傑富瑞上調 LITE 目標價至 1,250 美元:預計明年成爲 GOOGL 最大的 OCS 供應商,2027 年 OCS 收入約 15 億、2028 年 35 億美元以上;1.6T 將在 3 月季超過 800G。
國內映射:9 月國內光模塊出口額 67.8 億元、環比 +16.1%,三季度環比 +29.9%,SPCX 的 13GW 目標也在帶動 MPO 等無源器件海外訂單。
海豚君觀點:光芯片環節產能告急,LITE 通過自研光源和收購 Cloud Light 補齊模塊級交付能力,爲 NPO/CPO 訂單鋪路(海豚君原文);CPO 量產推進下,具備光源 + 模塊一體化能力的公司更佔優。
NOK|+2.5%
與 NVDA 推出面向電信運營商的主權 agentic AI 平臺;黃仁勳稱電信基站將演變爲分佈式 AI 網絡。今天歐股開盤前發財報。
中國移動 0941.HK|約 2,160 億美元|-3.7%(10/21 港股收盤,今日 09:30 開盤)
三季度營收 2,423 億元、同比 -3%:增值稅率從 6% 升至 9% 之外,移動端月均資費仍在下滑,近兩季通信業務 5% 的降幅裏有 3 個百分點來自資費。
三季度 capex 約 370 億元、同比少 46 億;全年 1,366 億元的計劃隱含 4Q 再降約 60 億,削減通信網絡投資,算力網絡投入仍在增加。
海豚君觀點:資費下滑纔是硬傷,不能全怪增值稅;H 股股息率約 7.5% 的前提是業績穩住,疊加港幣貶值風險,這份股息率"含水分"(財報點評)。

AAPL|5.02 萬億美元|+1.3%
iPhone Duo 週五發售,門店只有"有限"現貨;首批線上訂單數分鐘售罄,部分發貨排到明年 1 月,全球限購每人 2 臺。
據外資交易臺,iOS 27 的 WebKit 屏蔽身份解析信號,利空 TTD、RAMP 等開放網絡廣告,利好 META、GOOGL、AMZN 等擁有登錄數據的平臺。
財報前(11/02):看 iPhone Duo 首周需求和存儲漲價下的毛利率。
海豚君觀點:存儲暴漲逼 AAPL 全線提價,老機型也"不降反漲";首款摺疊屏 iPhone Duo 能否撐起高端需求是關鍵(海豚君原文)。
DELL +5.3% / HPE +3.7%
海豚君觀點:隨 SMCI 上漲(見交易熱點 1);兩者都是 NVDA DSX POD 的合作伙伴,摩根大通點名 DELL 受益於 SPCX 指引後電力和融資約束緩解。

GOOGL|4.09 萬億美元|-1.6%
Cleveland Research 渠道調研:三季度末廣告趨勢放緩(零售參差、ROI 走弱),對 LLM 變現熱情下降拖累 2027 年廣告展望;瑞穗仍看好 TPU,但因搜索風險把估值倍數從 30x 降到 23x。
利多:OpenAI 前沿模型和 Codex 將接入 GOOGL 雲 Model Garden(MSFT 仍是主要雲夥伴);Gemini 4 Argon 參與發現 PHP 漏洞。
財報前(10/28):四大雲廠裏持倉情緒最分化,常被當作空頭對沖;核心分歧是搜索減速對沖雲增長。
海豚君觀點:GOOGL 投入激進,短期會加速利潤和現金流惡化;"弱信仰 + 現金流邊際惡化"階段,隨着估值和預期消化,可能迎來分歧期機會(海豚君原文)。
MSFT|3.96 萬億美元|+0.2%
Azure 越來越有選擇地把稀缺算力分給新興 AI 公司。
財報前(10/28):看 Azure 增速和新簽訂單拉昇力度。
海豚君觀點:AI 投入剋制、Azure 加速、利潤率不塌、現金流不崩的雲公司,且OpenAI Token份額提升,對微軟是利好(海豚君原文)。
AMZN|2.83 萬億美元|-0.1%
Evercore AMZN 專題日:AWS 增速至少 30% 中段,需求超過供給到 2028 年;最大爭議是 agent 購物(如 META 的 Muse)分流 AMZN 的發現流量。
《商業內幕》稱 AMZN 內部承認電力不足已造成機架閒置,並導致多年自由現金流爲負;AMZN 正提前接收約 50 億美元的 GB300 機架,每月或再到貨約 30 億美元,部分數據中心電力尚未就緒。
財報前(10/29),詳見文末財報前瞻。
海豚君觀點:AWS 進入相對確定的上行週期,加速斜率要看訂單堆積速度和產能釋放速度,零售只要不拖後腿就行(海豚君原文)。
META|1.78 萬億美元|+0.5%(盤後 +2.1%,一度 +7%)
3Q 收入 646 億美元(固定匯率 +26%),高於賣方 633 億;單廣告價格 +14%、展示量 +10%。4Q 指引 730–760 億美元,上沿高於買方約 750 億。
Muse 上線約六週,在美加超 1,000 萬人設置、約 25% 爲日活;最常見用途是購物,客單價超 200 美元;需未來一年把算力效率提升 10 倍以上,新 AI 業務 2027 年起貢獻收入。
capex、費用和 C 類股見交易熱點 2;盤中路透報道新墨西哥州陪審團判 META 因隱私訴訟賠償 250 億美元。
海豚君觀點:海豚君此前認爲 Muse 的優勢建立在常年積累的用戶數據上(海豚君原文);六週破千萬驗證了產品力,但"先燒算力再變現"意味着 2027 年仍是投入期,發 C 類股說明現金流已不夠燒(電話會紀要)。
CRWV -0.5% / NBIS +0.1% / IREN +4.6%
新雲跑輸、礦企轉型股跑贏,機構在爭論 SPCX 的算力供給對新雲是利是弊;NBIS 在 GTC 柏林稱明年上線超 1GW Vera Rubin,CEO 稱競價算力"每 12 分鐘調一次價"。
CRWV 一週跌約 20%,高負債擴張模式受到質疑;盤後 CRWV、NBIS 均跌超 3%。

騰訊 0700.HK|4,519 億美元|ADR -4.1%(港股今日 09:30 開盤)
隔夜 0700.HK ADR -4.1%、中概指數 -2.35%,恒生科技夜盤 -0.6%;昨日港股跌破 400 港元,年內跌近四成。
市場擔心 AI 投入壓利潤:二季度 capex 同比 +176% 至 527.8 億元,瑞銀測算三季度 AI 運營支出約 160 億元;11/18 發三季報。
阿里 9988.HK|2,597 億美元|ADR -3.9%(港股今日 09:30 開盤)
中概整體走弱拖累;海豚君觀點見交易熱點 5。

OKTA +7.5% / CRWD +5.3% / PANW +2.0% / FTNT +1.8%
PHP 漏洞事件見交易熱點 3;CRWD 同日宣佈與 NVDA 把 AI agent 安全合作擴展到芯片層。
海豚君觀點:AI 讓攻防雙方都提速,安全從"被 AI 替代的軟件"變成"AI 時代的剛需";但單一事件驅動的暴漲要靠後續訂單驗證。
DDOG +6.5% / MDB +6.7%
消費型軟件全天走強,機構稱除 AI 整體跑贏外沒有明確個股消息;DDOG 財報前大摩、BTIG 前瞻積極(BTIG 樂觀情形三季度收入約 12 億美元、同比 +35.5%)。

Anthropic
Altimeter 的 Brad Gerstner(Anthropic 投資方)在 CNBC 稱:按 Altimeter 預測的 2027 年 GAAP 收入 1,400–1,500 億美元、10–12 倍市銷率,IPO 估值在 1.5–2 萬億美元。
機構測算:從年底約 900 億美元 ARR 出發,需每月新增 78–94 億美元 ARR,而 8–9 月每月只有 20–30 億;買方對 2027 年收入的估計在 1,150–2,000 億美元之間。
OpenAI
前沿模型和 Codex 將接入 GOOGL 雲;據外資交易臺,收購生命科學 agent 公司 Orchestra Bio,對 VEEV、DSY.PA 構成長期競爭。

BE +7.1% / CEG +4.6% / VRT +4.2% / GEV +4.0% / ETN +3.1%
SPCX 計劃明年新增 20GW 電力和冷卻基礎設施,稱火箭發動機鑄造能力可讓燃機葉片交付提前 12–18 個月;VRT、ETN 是 NVDA DSX POD 的合作伙伴。
海豚君觀點:TSLA CFO 稱數據中心對 Megapack 需求"極其強勁",2027 年的 Megapack 幾乎售罄。BE 大漲或與 SPCX 的自建電力規劃有關。(海豚君原文)。

SPCX|2.10 萬億美元|+7.8%
3Q 收入 145.8 億美元(+161%),AI 收入 75.6 億美元、佔比首次過半;GAAP 經營利潤 27.9 億美元,上市後首次轉正。
指引:1Q27 收入 330–370 億美元,比市場預期高四到六成;4Q capex 350–400 億美元,幾乎翻倍;2027 年新增 10GW 算力、年末不低於 13GW。
盤面與賣方反應見交易熱點 1;今天約 13 億股解禁。
海豚君觀點:現貨短租是供不應求階段的最優策略,但收入可見度低、合同久期短,是 AI 業務估值的最大折扣項;季末現金 899 億美元撐不起這樣的投入節奏,2027 年上半年就要融資(火線速讀)(財報點評)。
TSLA|1.53 萬億美元|+3.4%(盤後 -3.3%)
盤中:馬斯克稱已成立委員會評估 SPCX 與 TSLA 合併。盤後:3Q 收入 280.5 億美元,略低於預期 281.3 億;儲能收入 28.8 億美元,遠低於預期 39.1 億。
亮點:汽車收入 205.6 億美元(預期 198.3 億),FSD 訂閱 174 萬(預期 157 萬,同比 +67%);調整後 EPS 0.48 美元,自由現金流 15.3 億美元,全年 capex 從超 250 億下調至約 200 億美元。
電話會:積壓訂單四年最高;Optimus 已在 Fremont 高產線啓動量產,但對外交付要到 2027 年底,Robotaxi 2027 年二季度才貢獻收入;電池供應限制產量。
海豚君觀點:海豚君此前判斷 TSLA"造車硬抗,AI 大餅只攤不兌"(海豚君原文);本季 FCF 轉正、capex 下調是修補現金流,但 Robotaxi、Optimus 收入都推到 2027 年,大餅兌現還要等(電話會紀要)。
HSAI -5.7% / XPEV -5.5%
中概普跌(中概指數 -2.35%),兩者前一交易日分別漲 8.3%、7.6%,屬於回吐。

SMCI|+9.5%
預告 F1Q27 收入 185–195 億美元(原指引 145–155 億、市場預期 149 億),毛利率 12.0–12.5%(市場預期 10.5%);FY27 收入向 650–720 億美元指引上沿靠攏,SPCX 或是主要客戶。
壓制因素:價格競爭、營運資金佔用和公司治理。
ZS +7.8% / FSLY +5.6% / NET +5.3%
PHP 漏洞受益(見交易熱點 3);花旗稱 NET 的 AI agent 流量同比增長約 1,700%。
GLXY +7.4% / WULF +6.2%
礦企轉型 AI 託管跑贏新雲,疊加比特幣 +2% 至 10/14 以來最高。


| 日期 | 事件 | 看點 |
| 10/22(週四) | SPCX 約 13 億股解禁 | 解禁首日承接力度 |
| 10/22 | MU 臺灣桃園廠工會罷工 24 小時 | 對 DRAM 產出的實際影響 |
| 10/22 | 韓國央行利率決議;宇樹科技 2026 世界物理 AI 大會 | 人形機器人新品 |
| 10/22 歐股開盤前 | NOK 財報 | AI-RAN 與 NVDA 合作進展 |
| 10/22 20:30 | 美國初請失業金 | 就業是否降溫 |
| 10/22 盤後(北京 10/23 早) | WDC 財報 | 見下方財報前瞻 |
| 10/23(週五) | iPhone Duo 發售;美國 10 月標普 PMI 初值、密歇根消費者信心(21:45) | 投入價格分項與加息概率 |
| 10/27(週二) | STX、GLW 財報;SK 海力士財報(日期待確認) | 存儲量價、光纖需求 |
| 10/27–29 | 2026 衛星互聯網產業生態大會(上海) | 上海衛星互聯網行動方案 |
| 10/28(週三) | FOMC 決議(北京時間 10/29 02:00);GOOGL、MSFT 盤後財報;NOW、VRT、GEV、FTNT 財報 | 加息概率約 15%;GOOGL、MSFT 見下方財報前瞻 |
| 10/29(週四) | AMZN、INTC、SNDK 財報;美國三季度 GDP 初值(20:30);9 月 PCE(日期待確認) | AMZN 見下方財報前瞻 |
| 10/30(週五) | 日本央行利率決議 | 市場預期按兵不動、12 月加息 |

WDC|10/22 盤後
看點:美銀把目標價上調至 800 美元,預計 F1Q27 HDD 每 TB 價格同比 +24%(近線 +19%);市場把它當本輪存儲財報季的風向標,擔心點是 SPCX 大擴產被解讀爲"供給沒那麼緊"。
海豚君關注:HDD 單價與 EB 出貨增速(美銀預計 +21%,低於長期 +25%)、40TB ePMR 與 44TB HAMR 爬坡節奏、毛利率。
GOOGL|10/28 盤後
看點:渠道調研稱三季度末廣告放緩,搜索減速與雲和 TPU 的高增長對沖;四大雲廠裏持倉最分化,常被當作空頭對沖。
海豚君關注:capex(二季度時全年指引上調至 1,950–2,050 億美元,2027 年"顯著增長")、GOOGL 雲增速(二季度 +82%)與 5,140 億美元 backlog、搜索廣告增速、自由現金流(二季度 -58 億美元)(火線速讀)。
MSFT|10/28 盤後
看點:Azure 算力受供給約束、分配更有選擇性;OpenAI 模型接入 GOOGL 雲,MSFT 作爲主要雲夥伴的排他性在鬆動。
海豚君關注:Azure 增速、capex(二季度紀要稱 1,900 億美元不變)、約 6,800 億美元的合同履約餘額能否繼續增長、Copilot 按用量計費的進展(電話會紀要)(海豚君原文)。
AMZN|10/29 盤後
看點:Evercore 稱 AWS 增速至少 30% 中段、產能售罄到 2028 年;但電力不足導致機架閒置,agent 購物分流是最大爭議。
海豚君關注:AWS 增速(二季度 +37%)、AI 收入和自研芯片收入的年化規模(二季度各約 250 億美元)、capex(全年 2,200 億美元)、自由現金流(海豚君原文)(電話會紀要)。
近期日報回顧
2026-10-21:海豚日報 | 馬斯克瘋狂站臺算力投入,AI 投資回口老血?
2026-10-20:海豚日報 | 亞馬遜喊 “算力賣光了” ,CoreWeave 忙着賣股票:AI 飯局誰請客?
<此處結束>
本文的風險披露與聲明:海豚研究免責聲明及一般披露







