


美股創新高只是“假象”?大批個股已掉隊,真正撐住市場的只剩科技巨頭


美股表面平靜,內部卻加速分化:科技巨頭撐住指數,美債收益率飆升正在改變AI交易邏輯。
美股主要指數仍徘徊在歷史高位附近,但市場內部正在出現越來越明顯的分化。標普500指數週五距離歷史高位僅一步之遙,衡量市場恐慌情緒的VIX指數收於15,遠低於長期平均水平。不過,在指數保持強勢的背後,大量個股實際上已經明顯走弱。
隨着美國國債收益率持續攀升,公用事業、房地產投資信託基金(REITs)、住宅建築商等利率敏感板塊承壓,資金重新集中流向大型科技股。少數權重股的強勢表現,正在掩蓋美股整體市場廣度持續惡化的問題。
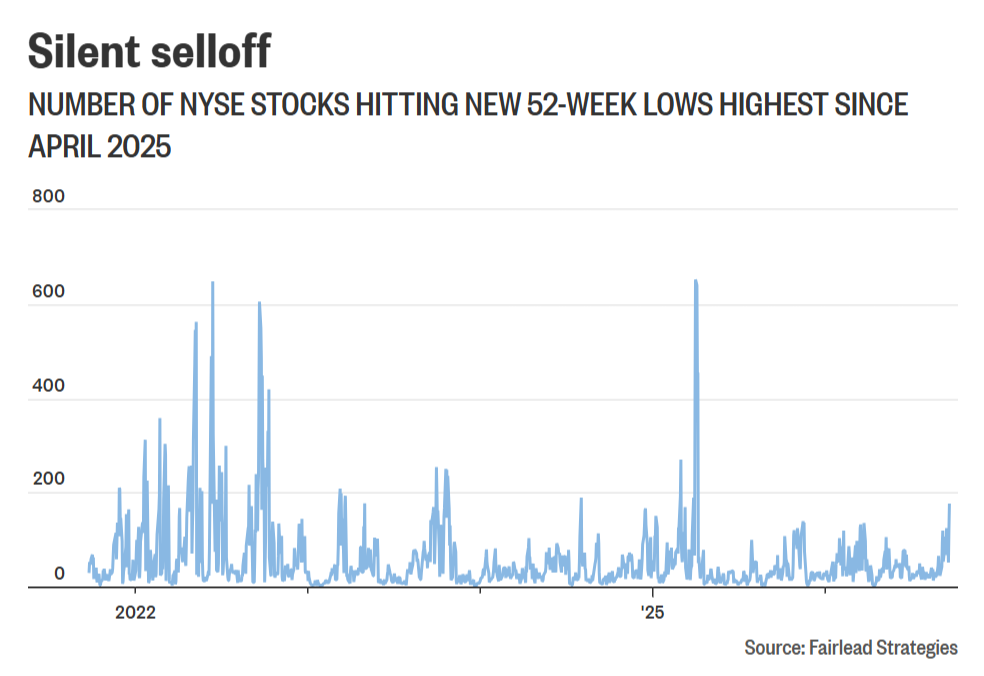
Fairlead Strategies數據顯示,近期紐約證券交易所創至少一年新低的股票數量,一度升至2025年4月以來最高水平。當時特朗普政府公佈超預期強硬的關稅政策,曾引發全球市場劇烈震盪。
與此同時,自8月中旬市場廣度開始收窄以來,半導體、科技硬件、軟件等少數科技板塊貢獻了標普500指數幾乎全部漲幅。“科技七巨頭”重新成爲推動市場上行的核心力量,包括 谷歌A/ 谷歌、 亞馬遜、 蘋果、 Meta Platforms, Inc.、 微軟、 英偉達和 特斯拉。
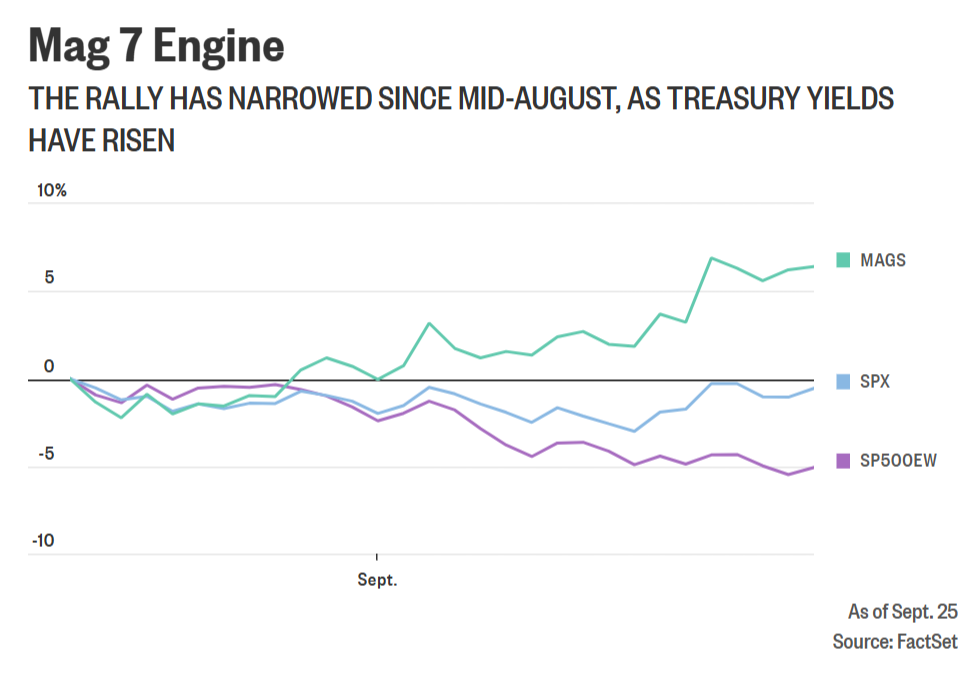
從指數表現來看,這種集中度暫時並未阻止美股上漲。標普500和納斯達克綜合指數仍接近歷史高位,道指上週五也避免連續第四周下跌。其中,Meta表現尤其突出,受Muse人工智能代理發佈推動,公司股價9月以來累計漲幅有望超過30%。
但進一步觀察市場內部結構,情況並沒有指數表現得那麼樂觀。
自7月28日標普500階段低點以來,指數成分股中處於200日移動平均線上方的股票比例,已經從73%下降至51%。也就是說,在標普500不斷逼近歷史新高的同時,真正參與上漲的股票反而越來越少。
LPL Financial首席跨資產策略師Adam Turnquist指出,市場廣度收窄並不意味着美股即將出現反轉,這種現象在本輪牛市中並不少見。但這意味着市場上漲的結構性支撐正在變得越來越集中,一旦當前領漲板塊轉弱,整體市場也會更加脆弱。
目前,科技股仍表現出較強的高利率承受能力。Fairlead Strategies創始人Katie Stockton認爲,市場風險偏好依然存在,而隨着大量非科技板塊進入超賣區域,美股仍存在進一步反彈的空間。
AI熱潮是科技股能夠持續抵禦宏觀壓力的重要原因。過去數年,大型科技企業憑藉強勁的盈利增長和AI投資預期,持續吸引資金流入;相比之下,週期股和利率敏感板塊缺乏類似的盈利故事,在消費者承壓以及經濟越來越依賴AI投資的背景下表現明顯落後。
不過,高利率對AI交易的影響可能正在逐漸顯現。
一方面,債券收益率上升會降低企業未來盈利的現值,同時提升美國國債、黃金等資產相對於股票的吸引力;另一方面,大型雲計算公司正在投入鉅額資金建設數據中心、採購AI芯片,更高的融資成本最終也可能增加AI基礎設施投資壓力。
更值得關注的是,科技公司爲了支持AI基礎設施建設,正在大量發行公司債。債券供給進一步增加,可能反過來繼續推高市場收益率,從而形成“AI投資增加融資需求—債券供給上升—收益率走高—AI融資成本繼續增加”的反饋循環。
上週美債拋售進一步加劇,即使美國財政部進行了本月第二次債券回購操作以改善市場流動性,10年期和30年期美債收益率仍觸及數十年來高位。
Northwestern Mutual Wealth Management首席投資官Brent Schutte認爲,隨着AI建設越來越依賴債務融資,資金成本持續上升,科技股未來未必還能繼續對利率保持“不敏感”。
他指出,過去幾年AI企業能夠在利率上升期間支撐美國經濟,但隨着融資成本進一步攀升,這種能力可能受到挑戰,“AI交易的風險特徵已經發生變化”。
整體來看,目前美股最大的矛盾並非指數是否仍在創新高,而是上漲越來越依賴少數大型科技股。在美債收益率持續攀升的背景下,如果AI資本開支和盈利增長繼續強勁,這種高度集中的行情仍可能延續;但一旦高融資成本開始削弱AI投資熱潮,當前支撐大盤的核心力量也可能面臨考驗。







