


Q4淨利或狂飆逾1000%!美光能否交出”炸裂“財報?三大焦點將影響股價走向


華盛資訊9月24日訊,美光科技將於美東時間9月30日盤後公佈26財年Q4財報。近期,存儲板塊整體明顯反彈,美光股價回升至1100美元附近,較7月低點累計回升逾45%!即將公佈的Q4財報,能否帶動美光股價進一步回升,投資者該關注哪些重點?
美光業績會直播預約:美光科技公司 (MU.US) 2026財年第四季度業績電話會
美光Q4預期如何?淨利增幅或超1000%!漲價幅度成關注焦點
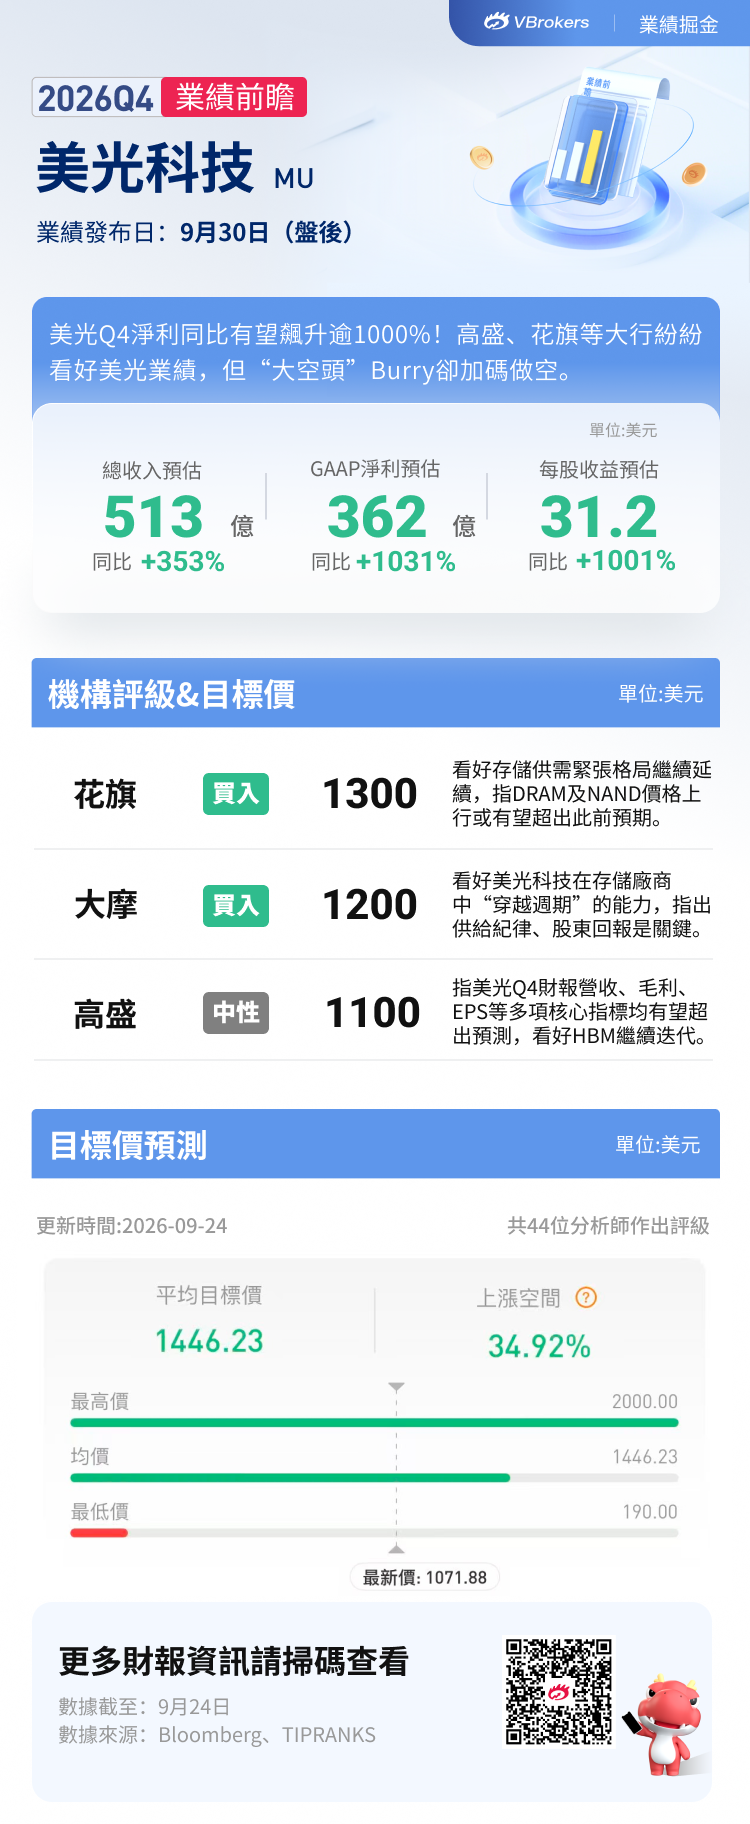
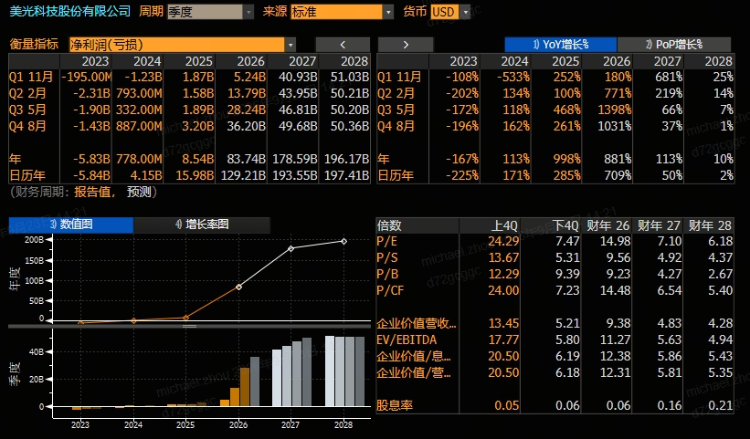
據彭博預測,美光Q4營收或達512.6億美元,同比增353%;淨利潤預估爲362.0億美元,同比增幅高達1031%。
從盈利曲線看,美光在2026財年走出一輪驚人的利潤躍升:Q2淨利僅138億美元,Q3直接翻倍至282億美元,而Q4預估更是超過360億美元。雖然環比增速已從三位數回落到約25%,擴張步伐在邊際放緩,但利潤的絕對值仍在一路新高。
據悉,美光業績強勁增長,背後幾乎完全由定價驅動,而非出貨量增長。據統計,美光DRAM Q3平均售價環比上漲超過60%,而出貨量僅增長低個位數百分比;同期毛利率從37.7%飆升至84.6%。這種“價升量平”的組合,意味着美光的盈利彈性對存儲價格的敏感度極高。The Motley Fool分析師大膽預測,若存儲價格持續維持高位,美光2027財年利潤可能大幅超過微軟(2026財年對應1337億美元),彭博預測數據亦驗證此判斷。
聚焦業績電話會三大焦點:SCA新動向、股東回報及HBM迭代!
- 美光SCA:1000億美元合約規模會否有變化?
據悉,美光正推進一種名爲戰略客戶協議(Strategic Customer Agreement, SCA)的長期合作模式。該類協議期限通常爲3至5年,要求客戶承諾在未來多年內採購特定數量的存儲產品。在本輪超級存儲週期中,SCA有效幫助美光鎖定需求、減少週期波動、優先配置資本開支。
截至目前,美光已簽署16份SCA,覆蓋其2026至2030年DRAM產量的約20%、NAND產量的約三分之一。在上述16份協議中,有14份採用價格下限機制進行結算,累計合同收入規模約達1000億美元。與此同時,美光已收到現金保證金及相關財務承諾合計220億美元,其中180億美元爲現金保證金;預計第四季度還將再收取保證金約100億美元。
從收入體量來看,1000億美元的合約規模具備標誌性意義——美光當前年化營收約爲1200億至1500億美元,這意味着未來四至五年的基礎收入已被長期合同實質性鎖定。投資者可關注業績電話會議中任何關於SCA的定價和規模變化,後續新增協議的數量和定價上限直接影響收入可見度。
- 股東回報和HBM迭代,會否有驚喜?
在芯片產業監管政策收緊背景下,存儲廠商的股票回購正成爲推動估值的核心因素之一。美光賬面現金流充裕,但其回購的力度、節奏與執行路徑,不再僅僅是簡單的資本運作——它將直接左右機構投資者的持倉信心,並重塑個股的估值中樞。此前,SK海力士、三星、閃迪均公佈大額股東回報計劃,可關注美光是否在財報電話會上透露未來股東回報相關信息。
HBM迭代方面,作爲AI算力軍備競賽中的核心環節,高帶寬存儲(HBM)正定義美光中長期成長上限。目前,美光在全球HBM市場的份額穩定在20%左右,但市場的拷問纔剛剛開始:
- 現有份額能否在競爭對手環伺下繼續擴張
- HBM4的規模化出貨進度是否如期兌現
- 下一代HBM4E產品的客戶送樣與落地進展如何
這三大核心變量,不僅關乎美光在AI存儲時代的卡位,更將最終框定其未來數年的業績想象空間與估值天花板。可關注美光在業績電話會中就其 HBM 市場份額髮表評論,並補充說明HBM4出貨與HBM4E送樣方面的進展。
華爾街觀點如何?多空分歧仍有分歧:高盛唱多!大空頭Burry卻加碼做空
- 高盛:美光Q4財報還會超預期!
高盛對美光科技Q4財報預期比此前公司給出的業績指引和市場共識都高。具體而言,高盛預計美光Q4營收達519億美元,較彭博分析師預期的510億美元左右高出2%,毛利率、EPS等指標均有所超出。分業務看,高盛預計DRAM營收391.9億美元,Nand營收125.3億美元,預估兩大核心存儲業務雙線高增。
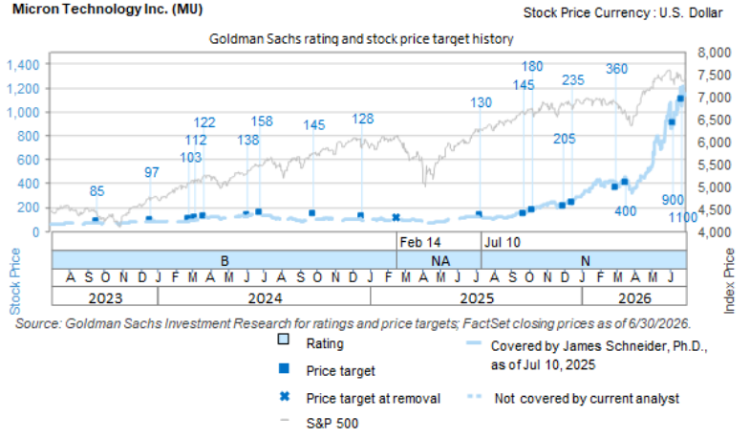
高盛給予美光12個月目標價爲1100美元,基於62美元的正常化EPS預測給予18倍市盈率得出,評級爲“中性”。主要上行/下行風險包括公司HBM路線圖執行與市場份額提升的持續推進;AI加速器中HBM含量出現超出當前預期的大幅躍升;CXMT持續獲取DRAM市場份額,對定價動態產生負面影響。
- 花旗:上調美光目標價至1300美元,較現價有超20%升幅!
花旗銀行分析師Atif Malik近日上調美光科技目標價,由1150美元升至1300美元,並維持"買入"評級。此次調整的核心依據在於:DRAM與NAND的實際成交價格表現超出該行此前模型假設,且供需緊張格局尚未出現實質性緩解。
值得注意的是,花旗並未改變對存儲週期頂點的中期判斷——仍預計未來四個季度DRAM及NAND的環比漲價幅度將逐步收斂,並可能在2027年第二季度觸及週期高點。換言之,本次目標價上調更多是對近兩個季度具體價格假設的校準,而非對週期頂部時點的重新定調。
- “大空頭”Burry延續看跌觀點:近日再度狙擊AI存儲,加碼做空美光!
據Burry披露的最新交易動態,他進一步加碼了對美光科技、荷蘭AI基礎設施供應商Nebius、以及Palantir等AI熱門交易的做空頭寸,並稱此次建立的空方倉位“規模不小”。
理由方面,Burry對存儲芯片製造商的估值表達了明確的質疑。他將這些公司的股價形容爲“相對於其本身而言已漲至離譜的水平”,並預判一旦週期逆轉,相關個股將面臨“劇烈拋售”。這一判斷的核心邏輯在於供給端的變化。Burry認爲,過去兩年傳統DRAM的供應緊張並非源於需求側的結構性繁榮,而更多是供給側的“繞道”。隨着美光、三星等存儲大廠產線逐步將產能切回傳統DRAM領域,他所押注的供需缺口收窄應當會隨之發生。
美光槓杆ETF交易可關注:
標的代碼 | 標的介紹 |
$MUU 、 $MULL | 兩倍做多美光科技ETF,適合短線做多美光 |
$MUZ | 兩倍做空美光科技ETF,適合短線博弈美光走弱 |
$MUD | 一倍做空美光科技,用於低倍率做空 |
$MUYY | 備兌看漲期權(covered call)收益型 ETF |
各位發友是否看好美光科技後市表現?
歡迎大家留言討論~
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。







