


Meta點燃半導體、CPU“超級行情”!英特爾年內勁升超230%,AI硬件還有哪些標的獲看好?


華盛資訊9月22日訊,近期AI交易再度升溫,CPU、存儲均有新動向!行情層面,英特爾月內升幅超36%,年內累升逾230%;AMD $AMD 月升逾30%,創新高同時晉級萬億美元市值;存儲概念股也持續走高,美光科技、閃迪月內均升約10%。
投資者該如何把握AI硬件方向機遇?本文將帶來CPU、存儲等領域最新機構觀點及對應概念股名單。
Meta智能體Agent引爆CPU賽道!哪些概念股值得關注?
週一,Meta $META 智能助手Muse迅速走紅並引發投資者關注,其上線一週下載量已攀升至美國蘋果IOS商店免費榜首位!受此消息影響,Meta及CPU概念股齊走強,Meta週一勁升逾11%,英特爾狂飆逾12%,AMD $AMD 亦突破萬億美元市值。
Meta智能助手火爆,卻直接帶動了CPU概念股行情,背後的市場邏輯是什麼?核心即在於AI智能體對CPU提出的額外需求!
傳統聊天機器人的運行邏輯以“模型推理”爲中心。而Meta Muse這類智能體需持續接管任務流程並動態調配算力。據相關信息,Muse會爲單個用戶分配專屬的Linux雲端虛擬環境,承載網頁操作、程序編譯、週期任務、數據存儲、安全校驗以及多子代理並行運作等複雜場景。此類負載高度依賴任務編排、數據流轉與系統級輸入輸出,因而對CPU的消耗,顯著高於以往以GPU推理爲主的對話式AI。
花旗指出,伴隨AI範式由模型訓練向推理、再向智能體AI迭代,CPU與GPU的配比結構正在重塑:訓練階段二者比例約爲1:8,進入推理階段後收斂至1:4,而在Agentic AI場景中,該比例或將推升至1:1乃至更高。隨着智能體應用規模持續擴張,後續系統資源分配預計將進一步向CPU側偏移。
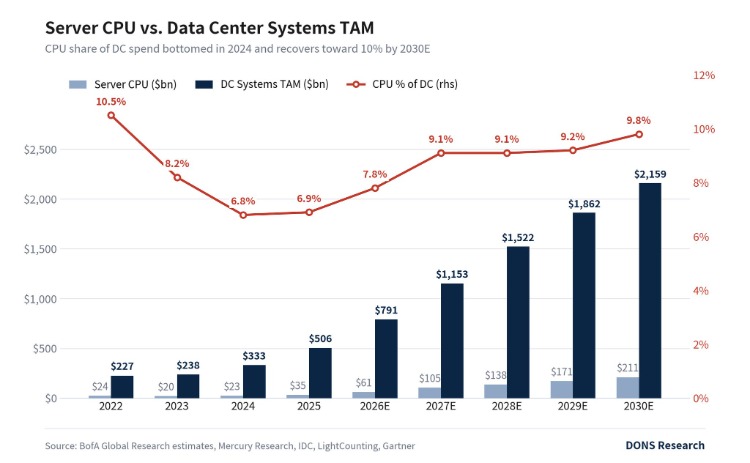
美銀則指出,服務器CPU市場預計將從240億美元增長至2110億美元,幾乎是9倍的超高增長,且2027年開始CPU在數據中心規模的比重將有所提升。
對投資者來說,CPU概念股怎麼選?英特爾、AMD兩大霸主仍是主流選擇,因在x86 CPU市場中(PC + 服務器),英特爾與AMD合計長期佔據 90%+份額;趨勢方面,當下市佔率仍然更高(超過50%),但AMD出貨量增速更快,市佔率持續提升。
此外,投資者還可關注英偉達、Arm $ARM 、以及代工的臺積電等相關標的。其中,英偉達此前推出的Vera CPU與Agent高度適配,進軍CPU市場亦引發市場關注;但公司產能或優先保障GPU出貨,且CPU帶來的增量也相對有限。此外, $ARM 採用低功耗CPU架構,適合邊緣/Agent端側推理,如果AI智能體向端側/手機/設備延伸,Arm生態將有望受益。
可關注:
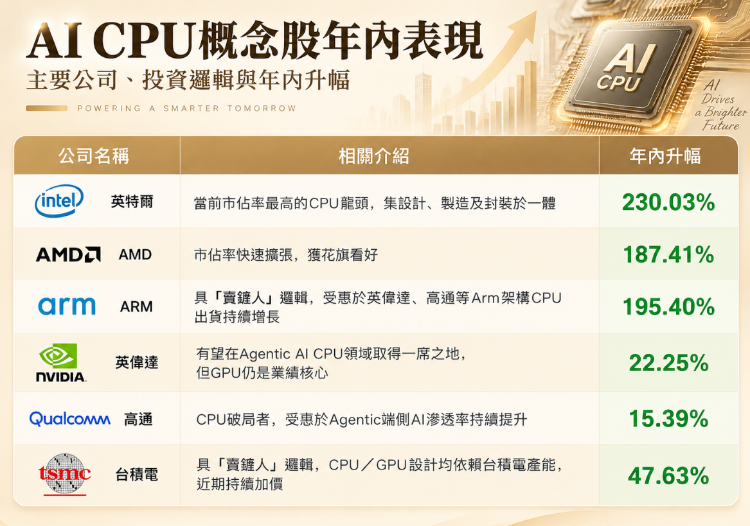
公司名稱 | 相關介紹 | 年內升幅 |
英特爾 | 當前市佔率最高的CPU巨頭,集設計、製造、封裝於一體 | 230.03% |
AMD | 市佔率快速擴張,獲花旗看好 | 187.41% |
ARM | 賣鏟人邏輯,受益於英偉達、高通等Arm機構CPU出貨持續增長 | 195.40% |
英偉達 | 有望在Agentic AI CPU中取得一席之地,但GPU仍是業績核心 | 22.25% |
高通 | CPU破局者,受益於Agent端側AI滲透率持續提升 | 15.39% |
臺積電 | 賣鏟人邏輯,CPU/GPU設計依賴臺積電產能,近期持續漲價 | 47.63% |
存儲迎多重催化!超級週期還要加碼,有哪些邊際增量信息?
Meta智能助手Muse爆火,亦對存儲有所催化!花旗分析師團隊在最新報告中強調了AI Agent爆發後,存儲將作爲"次輪受益者"的邏輯——隨着CPU負載上升,配套的DDR5內存、企業級SSD以及高帶寬存儲控制器也將迎來需求拉動,對應美光、三星電子、SK海力士等存儲廠商構成順風。
與此同時,美銀、瑞銀兩家大行也同步唱多存儲,指出“存儲週期還沒到頭,2027年還會延續景氣”!
具體而言,美銀的核心觀點站”內存還會繼續漲價“。該行渠道調研證實,2026年Q3 DRAM均價環比漲幅仍超過20%、NAND則漲超15%,且超大規模雲廠商已提前簽約鎖定2027年一季度更高的DRAM價格,意味着存儲廠商的高毛利仍有穩定支撐。展望未來,美銀將2027-2028年DRAM均價預期上調8-12%、NAND上調2-3%。
標的方面,美銀尤其青睞美光科技。理由是隨着AI服務器出貨量持續超預期,美光的毛利率將在未來四個季度展現“驚人彈性”;預計到2026財年末,毛利率升至50%以上,這將遠超市場預期。同時,美銀認爲HBM對標準DRAM產能的“擠出效應”,也將使美光在傳統內存市場也擁有定價權。
瑞銀觀點則指出,全球2026年AI資本開支將接近1萬億美元,2027年進一步攀升至約1.4萬億美元,增幅比例達40%;更關鍵的是,瑞銀認爲增量中的約90%,都來自內存支出的抬升。這一變化也將徹底重塑AI投資結構。瑞銀稱,2025年,內存僅佔全球AI總資本開支的14%,預計今年佔比升至37%,2027年達到驚人的64%。
與美銀更青睞美光不同,瑞銀更看好SK海力士,指出SK海力士是英偉達下一代AI芯片最核心的HBM供應商。瑞銀認爲SK海力士在HBM市場的絕對份額(超過50%) 使其成爲英偉達供應鏈中最穩固的“賣鏟人”。此外,儘管股價已上漲,但瑞銀認爲以2027年預期盈利計算,其Forward PE仍低於過去五年平均水平。瑞銀認爲,市場仍按“週期股”爲其估值,但實際其盈利波動性已大幅降低(因長協鎖價),這是市場預期差所在。
可關注:
標的市場 | 標的類型 | 標的名稱 |
美股 | 正股 | 美光科技、閃迪、SK海力士、西部數據、希捷科技 |
ETF | $DRAM 、 $RAM 、 $SKUU 、 $SKDD 、 $DISK | |
港股 | 正股 | 兆易創新、瀾起科技 |
ETF | 南方兩倍做多海力士、南方兩倍做多三星、南方KOSPI、南方兩倍做空三星 |
風險提示: 投資涉及風險,證券價格可升亦可跌,更可變得毫無價值。投資未必一定能夠賺取利潤,反而可能會招致損失。過往業績並不代表將來的表現。在作出任何投資決定之前,投資者須評估本身的財政狀況、投資目標、經驗、承受風險的能力及瞭解有關產品之性質及風險。個別投資產品的性質及風險詳情,請細閱相關銷售文件,以瞭解更多資料。倘有任何疑問,應徵詢獨立的專業意見。









