


一週前瞻 | 沃什傑克遜霍爾首秀;英偉達、邁威爾、拼多多、美團等公佈業績;7月PCE與非農年度修訂重磅登場;貝森特披露對伊朗"經濟戰"細節



傑克遜霍爾全球央行年會8月27-29日在懷俄明州召開,主題爲"金融創新:對支付與政策的影響"。美聯儲主席沃什(Kevin Warsh)將於8月28日美東上午10點(北京/香港/新加坡時間22:00)發表年會首秀講話——這是他2026年5月上任以來首次亮相該年會。據其本人表示,希望利用這次演講界定美聯儲面臨的"重大問題",涵蓋通脹目標、生產力、人口結構變化與全球經濟衝擊。上週全球債市遭遇拋售,30年期美債收益率升至2007年以來最高(約5.26%)、10年期逼近20個月新高;在沃什已放棄傳統前瞻指引的背景下,這場講話的定價權重遠高於常規年份。市場目前定價9月加息概率35%,至12月升至66%。
英偉達週三(8月26日)美股盤後發佈2027財年第二季度財報,被市場視爲AI資本開支週期的"終極驗證"。預期營收919.6億美元、同比增長99.66%,EPS 2.091美元、同比增長107.43%。但真正的矛盾在於:過去四個季度英偉達財報後股價均在隔日下跌,"超預期+上調指引"(Beat & Raise)已從驚喜變成基本要求。焦點落在毛利率能否守住70%中段、Q3指引能否達到1050億美元、以及Rubin出貨節奏。
宏觀數據三連:北京/香港/新加坡時間週三20:30,美國7月PCE物價指數與二季度實際GDP修正值同日公佈,同場還有7月耐用品訂單與個人支出,投資者預計核心PCE環比上升0.2%——若增幅更大,將衝擊9月按兵不動的預期;北京/香港/新加坡時間週五22:00,2026年非農就業基準變動初值公佈,這將告訴市場此前報告的就業數據是被高估還是低估,在近期招聘走弱的背景下,若顯示勞動力市場大幅疲軟,對政策預期的影響會顯著放大。PCE落在年會之前,非農修訂則與沃什講話同一時點。
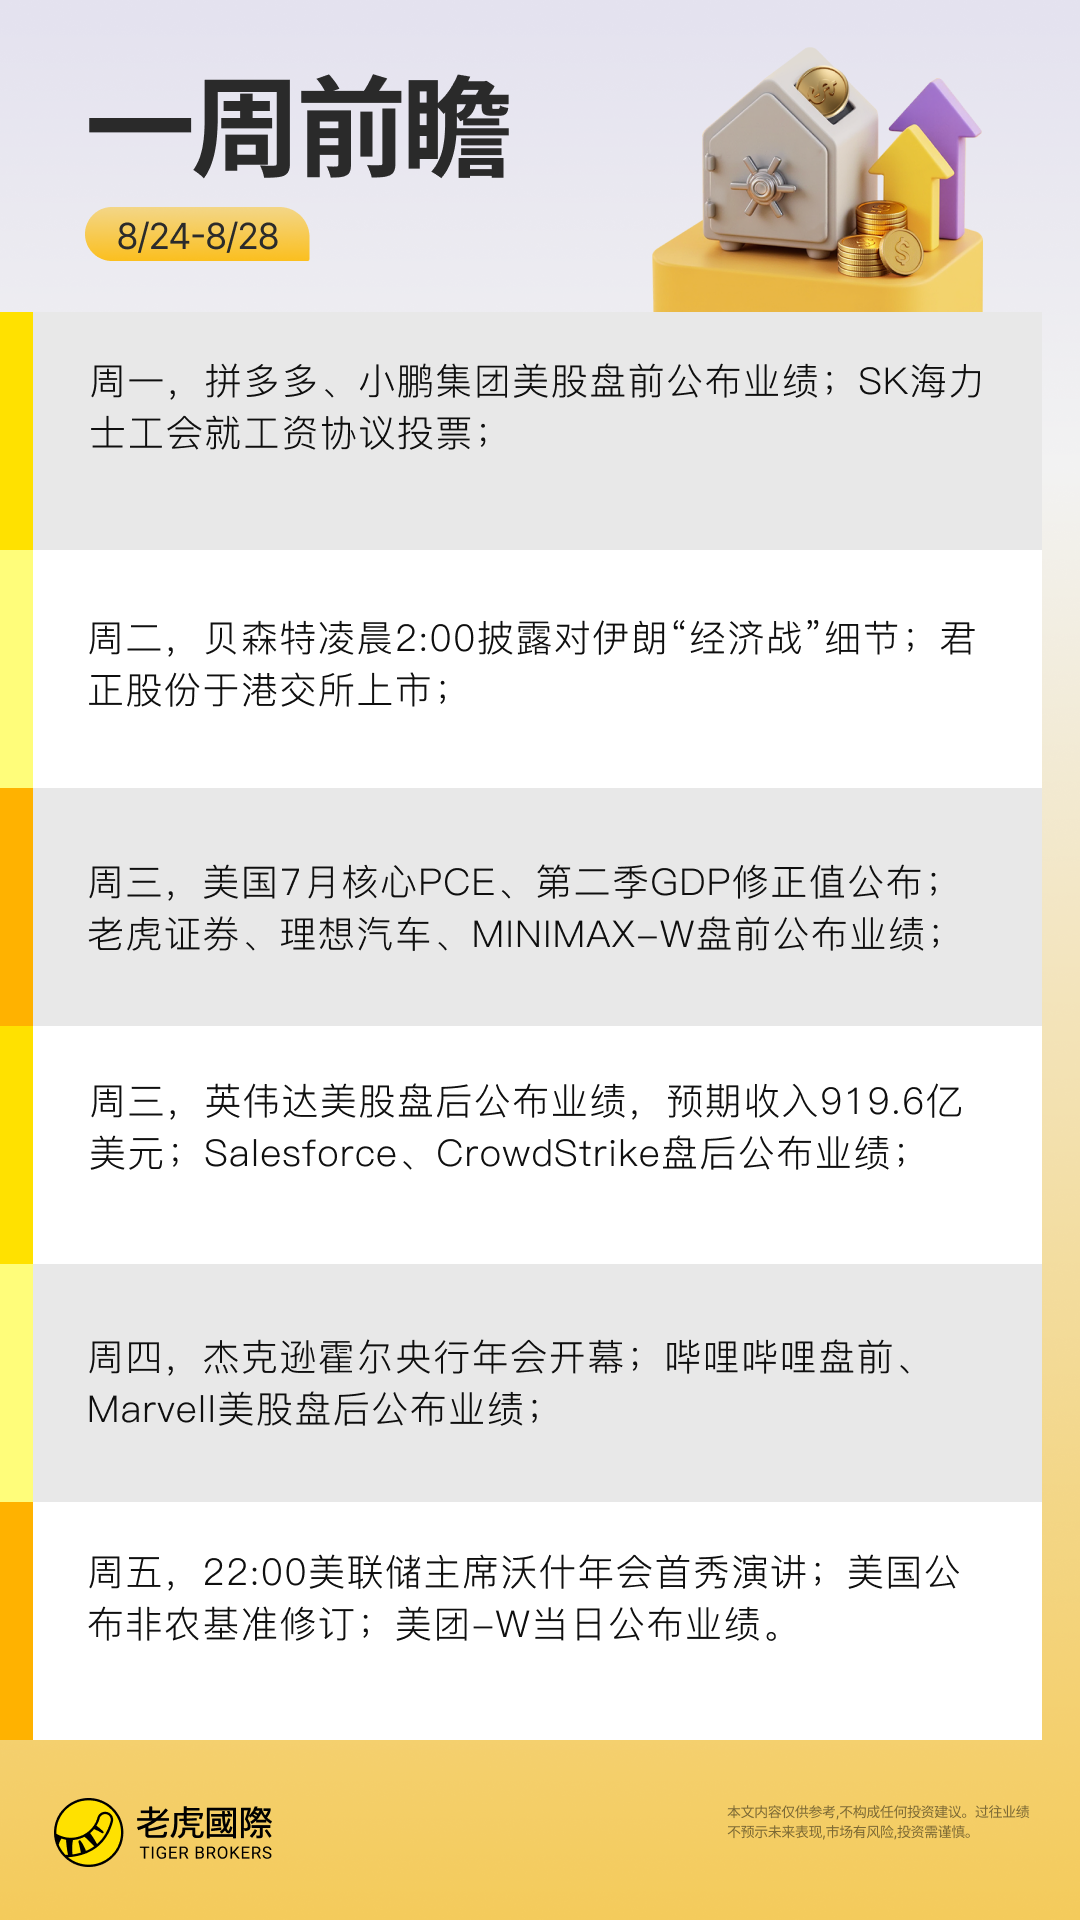
美財長貝森特於美東周一(8月24日)下午2點、即北京/香港/新加坡時間週二(25日)02:00在財政部召開新聞發佈會,披露美國對伊朗"經濟戰"的細節,此前其威脅施加"前所未有的經濟孤立"。此外由貝森特與預算管理局局長牽頭的新一輪財政整頓計劃預計周初公佈,長債回購規模已翻倍、單次可能超過40億美元,貝森特稱"我們有一個龐大的工具箱"。財政與地緣兩條線同時作用於長端利率。
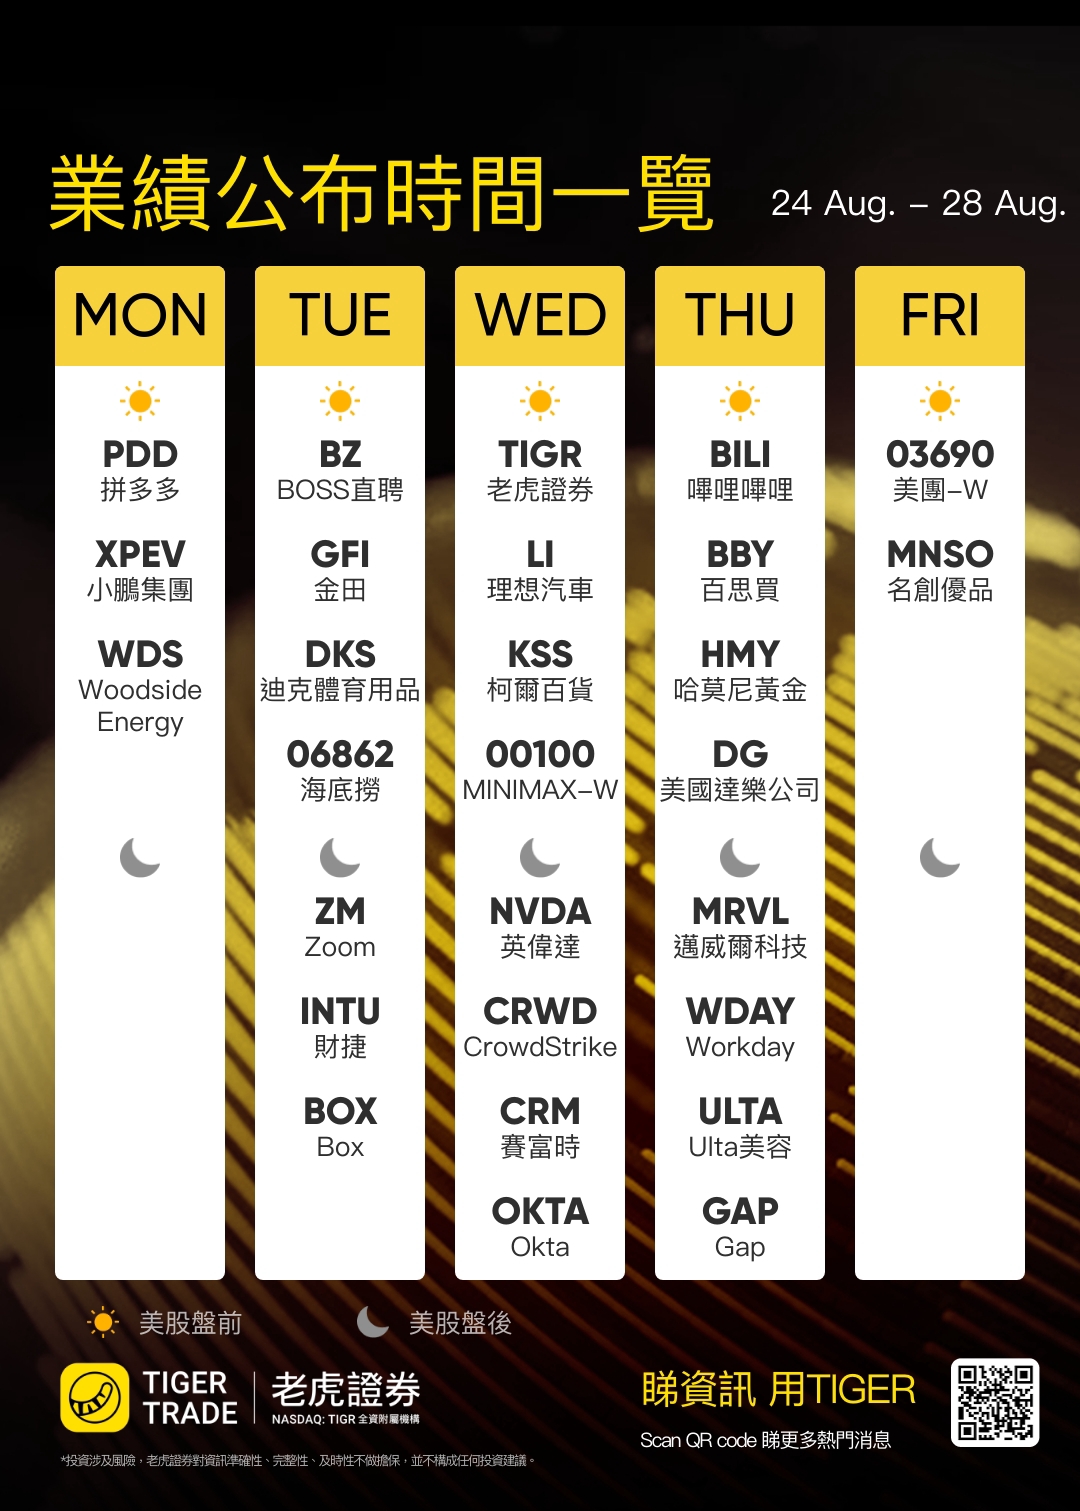
中概與港股扎堆公佈業績:拼多多、小鵬集團週一美股盤前,老虎證券、理想汽車、MINIMAX-W週三美股盤前,嗶哩嗶哩週四美股盤前,美團-W、名創優品週五美股盤前;A股長鑫科技交出上市後首份半年報。另有七家消費零售商同周披露,接棒沃爾瑪檢驗消費韌性。存儲鏈則有SK海力士工會8月24-25日就工資協議投票、意法半導體年內第三次提價、iPhone 17系列或於8月底前全球調價三條漲價線索。
一、本週大事件一覽
(以下均爲北京/香港/新加坡時間)
週一(8月24日)
業績發佈
時段(美股) | 股票代碼 | 公司名稱 |
盤前 | PDD | 拼多多 |
盤前 | XPEV | 小鵬集團 |
盤前 | WDS | Woodside Energy |
另有:港股建滔集團、建滔積層板、劍橋科技、鳴鳴很忙、立訊精密(02475.HK)、零跑汽車。拼多多的看點在Temu的GMV與盈利,以及國內主站的競爭格局。
經濟數據
20:30 美國7月芝加哥聯儲全國活動指數
財經事件
美國財長貝森特於財政部召開新聞發佈會,公佈對伊朗經濟制裁的具體行動(美東下午2點)
新一輪財政整頓計劃預計周初公佈(貝森特與預算管理局局長牽頭)
SK海力士工會會員就2026年暫定工資及勞動協議投票表決(8月24-25日),存儲漲價週期中的供給端變量
特朗普此前預告,本週將與"AI行業人士"會晤,具體時間未定
16:15 港股新股君正股份(03223.HK)暗盤交易
週二(8月25日)
業績發佈
時段(美股) | 股票代碼 | 公司名稱 |
盤前 | BZ | BOSS直聘 |
盤前 | GFI | 金田(Gold Fields) |
盤前 | DKS | 迪克體育用品 |
盤前 | 06862 | 海底撈 |
盤後 | ZM | Zoom |
盤後 | INTU | 財捷(Intuit) |
盤後 | BOX | Box |
另有:港股藥明生物、江西銅業、金風科技、老鋪黃金、農夫山泉。
經濟數據
20:15 美國至8月8日當週ADP就業人數週度變動
21:00 美國6月標普/CS房價指數、6月FHFA房價指數
22:00 美國8月諮商會消費者信心指數、7月新屋銷售、8月里士滿聯儲製造業指數
財經事件
02:00 美國財長貝森特於財政部召開新聞發佈會(美東周一下午2點),披露對伊朗"經濟戰"細節
20:00 2027年FOMC票委、里士滿聯儲主席巴爾金就《神祕的美國經濟》發表講話
傑富瑞半導體大會(8月25-26日,芝加哥),與英偉達財報相隔一日
君正股份(03223.HK)正式登陸港交所
週三(8月26日)
業績發佈
時段(美股) | 股票代碼 | 公司名稱 |
盤前 | TIGR | 老虎證券 |
盤前 | LI | 理想汽車 |
盤前 | KSS | 柯爾百貨 |
盤前 | 00100 | MINIMAX-W |
盤後 | NVDA | 英偉達 |
盤後 | CRWD | CrowdStrike |
盤後 | CRM | 賽富時(Salesforce) |
盤後 | OKTA | Okta |
英偉達財報對應北京時間8月27日04:00;賽富時、CrowdStrike與Okta則是本季企業軟件AI變現與安全支出的一組對照樣本。另有:港股商湯-W、三花智控、哈爾濱電氣、舜宇光學、百濟神州。
經濟數據
20:30 美國7月核心PCE物價指數(年率/月率)、7月個人支出月率、美國二季度實際GDP年化季率修正值、7月耐用品訂單月率
22:30 EIA原油庫存
財經事件
23:45 里士滿聯儲主席巴爾金出席一場座談會
百度召開股東大會,審議A類普通股發行授權、回購授權、2026年股權激勵計劃及新章程等議案
德意志銀行加州科技大會(8月26-27日)
週四(8月27日)
業績發佈
時段(美股) | 股票代碼 | 公司名稱 |
盤前 | BILI | 嗶哩嗶哩 |
盤前 | BBY | 百思買 |
盤前 | HMY | 哈莫尼黃金 |
盤前 | DG | 美國達樂公司(Dollar General) |
盤後 | MRVL | 邁威爾科技(Marvell) |
盤後 | WDAY | Workday |
盤後 | ULTA | Ulta美容 |
盤後 | GAP | Gap |
另有:港股勝宏科技、蜜雪集團、萬科企業、中國鋁業、中國人壽、天齊鋰業;美股IREN。邁威爾的定製ASIC與光互聯業務,是英偉達財報後一日的交叉驗證。
經濟數據
09:30 中國1-7月規模以上工業企業利潤(前值同比+18.7%)
20:30 美國至8月22日當週初請失業金人數、7月商品貿易帳初值、7月批發庫存初值
23:00 美國8月堪薩斯城聯儲綜合指數
財經事件
傑克遜霍爾全球央行年會開幕(8月27-29日,懷俄明州),主題"金融創新:對支付與政策的影響"
19:30 歐洲央行公佈貨幣政策會議紀要
週五(8月28日)
業績發佈
時段(美股) | 股票代碼 | 公司名稱 |
盤前 | 03690 | 美團-W |
盤前 | MNSO | 名創優品 |
另有:港股中國石油股份、瀾起科技(06809.HK)、比亞迪股份、天數智芯、贛鋒鋰業。
經濟數據
07:30 日本8月東京CPI同比(全國CPI的領先指標)
21:45 美國8月芝加哥PMI
22:00 美國2026年非農就業基準變動初值
22:00 美國8月密歇根大學消費者信心指數終值、8月一年期通脹率預期終值
財經事件
22:00 美聯儲主席沃什首次在傑克遜霍爾全球央行年會發表演講(美東時間上午10點)
二、重點事件解讀
市場環境:本輪漲勢的兩大支柱,本週同時受檢
上週標普500週五雖收漲0.43%至約7674點,但全周仍是跌勢,指數較歷史高點低約2%。這輪行情此刻站在兩根柱子上——AI盈利兌現與利率路徑——而本週恰好把兩者放在同一張日程表上:週三盤後英偉達財報,週五沃什傑克遜霍爾首秀。用路透的說法,這兩件事將同時檢驗支撐今年漲勢的那些假設,併爲AI驅動的股市漲勢能否頂住增長與利率的雙重不確定性提供線索。
"所有目光都將投向傑克遜霍爾……因爲清晰度依然嚴重不足。你從今天的債券市場就能看出這一點。" Aptus Capital Advisors股票主管David Wagner如此概括當前的關注焦點。
利率預期方面,市場目前定價9月加息概率爲35%,至12月升至66%——方向已明確指向緊縮,分歧只在時點。
結構上,上週五大型科技股與半導體走勢分化:Alphabet漲1.1%、Meta漲0.8%、微軟漲0.4%,而英偉達跌1%、美光跌0.8%、英特爾跌2.2%。資金從算力龍頭向存儲、光模塊等其他"AI賣水人"分流的跡象,是英偉達財報前值得記住的背景。
傑克遜霍爾:沃什首秀,重點不在利率而在"重大問題"
8月27-29日傑克遜霍爾全球央行年會召開,主題爲"金融創新:對支付與政策的影響",美聯儲主席沃什將於8月28日美東上午10點發表講話。這是他自2026年5月上任以來首次亮相該年會。
據沃什本人表示,他希望利用這次演講界定美聯儲面臨的"重大問題",涵蓋四條主線:
通脹目標:2%框架是否仍然適用,以及壓回2%的具體路徑
生產力:AI資本開支週期對潛在增速與中性利率的含義
人口結構變化:勞動力供給對通脹持久性的影響
全球經濟衝擊:供應鏈與地緣變量的傳導機制
這一框架式議程,與市場習慣的"暗示下次會議動作"的年會講話性質不同。沃什已從傳統前瞻指引後撤,投資者因此把這場演講視爲觀察其政策反應機制、以及他如何闡述長期戰略框架的機會。此前7月FOMC會議"鷹派按兵不動"、幾乎未提示通脹若持續高企時的應對方式,曾令市場不安。
機構預期分爲兩派。道明證券在策略報告中認爲,鑑於沃什不願提供前瞻指引的管理理念,預計他不會改變討論經濟前景的一貫方式,"市場將尋找有關他政策反應機制的線索,以及他是否會再次確認美聯儲抗擊通脹的決心。" TritonPoint Wealth首席投資官Will Sterling的說法更直接:"這裏的行情風險是真實存在的。" 他的基準情形是**"他會重申自己依賴數據的框架,然後說'看數據吧'。我認爲他能接受讓市場自己去琢磨一點。"**
值得注意的是,前瞻指引的退場未必只有負面含義。Aptus的Wagner認爲,此舉長期看可能有益,因爲它會阻止投資者把美聯儲的信號當成承諾,即便代價是交易員自行重估前景時波動率上升:"所有人都非常擔心,美聯儲的聲譽因爲沃什而受損。" 但他反過來指出,"我認爲美聯儲從未像現在這樣獨立,因爲你看到了那三張關於利率該怎麼走的反對票……這是對美聯儲未來值得樂觀的理由。這可能驚嚇市場,也可能給它們信心。"
市場關注要點:
通脹目標框架是否出現措辭鬆動或強化
對當前政策利率與通脹之間距離的判斷
長端收益率與財政壓力是否被納入政策討論
年會主題"金融創新與支付"對穩定幣、央行數字貨幣等議題的政策指向
7月PCE與非農年度修訂:年會前後的兩塊關鍵拼圖
週三北京/香港/新加坡時間20:30,美國7月PCE物價指數與二季度實際GDP修正值同場公佈——據美國經濟分析局(BEA)發佈日程,"GDP(第二次估計)與企業利潤"和"7月個人收入與支出"兩份報告同定於美東8月26日8:30發佈,同一時點還疊加7月耐用品訂單。
核心PCE是美聯儲最青睞的通脹指標,投資者預計其環比上升0.2%。 若增幅更大,可能讓投資者重新考慮9月按兵不動的預期,併爲黃金回調打開大門;反之若月度核心PCE弱於預期,則可能幫助黃金進一步走高。在長端利率因通脹與財政擔憂而走高的當下,數據偏熱的代價會同時體現在股債兩端。
同場還有兩個值得單看的讀數:二季度GDP修正值與企業利潤初值,用以檢驗強PMI背後的真實需求強度;7月個人支出則與沃爾瑪財報暴露的消費疑慮直接對撞。
週五22:00的2026年非農就業基準變動初值,是本週被低估的變量。 這份修訂將告訴市場此前報告的美國就業數據究竟是被高估還是低估。在近期已出現招聘疲軟跡象之後,這一修正的重要性明顯上升——若顯示勞動力市場大幅疲軟,將直接影響對美聯儲政策的預期。它與沃什講話同爲北京時間22:00,兩個信號疊加在同一分鐘落地,是本週波動風險最集中的時點。
英偉達FY27Q2:營收翻倍已不夠,毛利率與Q3指引纔是勝負手
英偉達將於週三(8月26日)美股盤後發佈2027財年第二季度財報。 作爲支撐大部分AI基礎設施建設的芯片供應商,它已成爲橫跨芯片製造商與數據中心融資方的整個AI生態的代理指標。
市場一致預期:
指標 | 市場預期 | 同比 |
總收入 | 919.6億美元 | +99.66% |
EPS | 2.091美元 | +107.43% |
GAAP毛利率 | 約74.9% | +約3.1個百分點 |
Non-GAAP毛利率 | 約75% | +約2.5個百分點 |
GAAP淨利潤 | 約519億美元 | +約97% |
摩根士丹利預估本季營收約911億美元、EPS約2.07美元;對截至10月的第三季度預估營收升至約1023億美元、EPS約2.34美元。市場對Q3指引的普遍預期約在1030億美元,部分機構認爲需達到1050億美元或以上才更具說服力。
Arena Private Wealth首席投資官Erik Kratz點出了這份財報的外溢屬性:"如今市場如此依賴AI這筆交易,而英偉達顯然是房間裏的那個大塊頭。" 他補充說,"它對所有東西都有影響。我們已經看到英偉達那麼多筆交易,以及與這輪建設綁定的融資。" 這裏指的是英偉達近期與六家主要金融機構聯手搭建融資平臺、目標規模超過5000億美元用於AI基礎設施——這凸顯了在企業與政府競相爲AI工作負載建設數據中心之際所需的鉅額資本。
財報後一日(週四盤後)邁威爾科技接棒,其定製ASIC與光互聯業務可與英偉達形成相互印證——若兩者對AI資本開支的口徑出現分歧,本週的AI交易將更難定價。
沃爾瑪之後:七家零售商同周檢驗消費韌性
沃爾瑪上週因罕見的財報不及預期而全周下跌超10%,把"美國消費者是否還撐得住"重新推回主線。本週恰好有一批零售商接棒作答,覆蓋折扣、百貨、專營、美妝與性價比五類業態:
披露日 | 公司 | 觀察角度 |
週二盤前 | 迪克體育用品(DKS) | 運動戶外的可選消費需求 |
週三盤前 | 柯爾百貨(KSS) | 中端百貨的客流與折扣力度 |
週四盤前 | 百思買(BBY) | 電子耐用品,與存儲漲價傳導直接相關 |
週四盤前 | 美國達樂公司(DG) | 折扣渠道,低收入人羣的消費降級信號 |
週四盤後 | Ulta美容(ULTA) | 輕奢與美妝,"口紅效應"的韌性代理 |
週四盤後 | Gap(GAP) | 服裝庫存與定價能力 |
市場關注要點:
折扣渠道(DG)與中端百貨(KSS)的分化幅度,是判斷消費降級深度的最直接對照
百思買的電子品類毛利,可反向驗證存儲芯片漲價能否向終端傳導
各家對下半年的指引調整方向,與週二諮商會消費者信心、週五密歇根終值構成三重驗證
若零售普遍走弱而PMI維持高位,"數據分化"本身會加大沃什講話的解讀難度
存儲與半導體漲價鏈:三條同周線索
本週有三條價格線索同時出現,指向同一個結論:上游成本正在實質抬升,這也是英偉達毛利率承壓的直接來源。
SK海力士工會8月24-25日就2026年暫定工資及勞動協議投票——HBM主力供應商的勞資變量
意法半導體年內第三次提價,德州儀器、英飛凌等跟進,覆蓋MCU與模擬芯片
iPhone 17系列或於8月底前全球調價,單臺最高漲幅近千元(日本已先行調整),公開歸因於存儲芯片短缺與漲價
疊加傑富瑞半導體大會(8月25-26日,芝加哥)與德意志銀行加州科技大會(8月26-27日)兩場行業會議,本週半導體鏈的信息密度僅次於財報本身。
市場關注要點:
存儲漲價能否傳導至終端定價而不壓縮下游毛利(週四百思買財報是一個直接窗口)
HBM產能擠壓對傳統DRAM/NAND供給的持續影響
模擬與MCU提價是否意味着週期底部確認
A股與港股存儲算力鏈(長鑫科技、佰維存儲、北方華創、新易盛、瀾起科技、勝宏科技)中報能否印證漲價邏輯
貝森特週二凌晨:對伊朗"經濟戰"與財政整頓同步推進
美財長貝森特將於美東周一(8月24日)下午2點、即北京/香港/新加坡時間週二02:00在財政部召開新聞發佈會,披露美國對伊朗加大經濟制裁的具體行動。此前其威脅施加"前所未有的經濟孤立"。
另一條線是財政。 由貝森特與預算管理局局長牽頭的新一輪財政整頓計劃預計周初公佈。財政部此前已宣佈將長期國債回購規模提高一倍,貝森特稱單次長債回購規模可能超過40億美元,並強調"我們有一個龐大的工具箱,所以,拭目以待吧"。
但效果有限:財政部週三宣佈支持措施後,收益率一度下行,到週五該消息帶來的降幅已基本全部回吐。長端收益率近期的飆升被歸因於三點——美國政府債務上升、通脹持續高於美聯儲2%目標、以及由此帶來的投資流向變化。
兩條線對市場的作用方向不同:伊朗制裁經由油價推高通脹預期,財政整頓與回購則是對30年期收益率處於2007年以來最高這一水位的主動應對。在沃什講話前,財政部對長端的操作與表態,事實上構成了貨幣政策之外的第二條利率線索。
財報:中概股扎堆,港股衝刺披露截止
本週是港股與A股中報披露的最後集中期,中概股尤爲密集:
中概與港股(按披露日)
週一:拼多多(Temu的GMV與盈利、國內主站競爭)、小鵬集團盤前;港股盤後立訊精密(02475.HK)、零跑汽車、建滔集團、建滔積層板、劍橋科技、鳴鳴很忙
週二:BOSS直聘、海底撈(06862)盤前;港股盤後藥明生物、江西銅業、金風科技、老鋪黃金、農夫山泉
週三:老虎證券、理想汽車、MINIMAX-W盤前;港股盤後商湯-W、舜宇光學、百濟神州、三花智控、哈爾濱電氣
週四:嗶哩嗶哩盤前;港股盤後勝宏科技、蜜雪集團、萬科企業、中國鋁業、中國人壽、天齊鋰業
週五:美團-W、名創優品盤前;港股盤後比亞迪股份、中國石油股份、瀾起科技(06809.HK)、天數智芯、贛鋒鋰業
其中MINIMAX-W(週三)與天數智芯(週五)值得單獨留意——兩者均爲近期上市的AI標的,且此前經歷過限售股解禁的考驗,這份財報將檢驗其營收兌現能力。美團-W週五盤前壓軸,外賣與即時零售的競爭格局是港股互聯網板塊的關鍵變量。
AI模型與產業動態
智譜:GLM-5.3權重定於8月29日開源
字節跳動:8月21日發佈Seed-OSS-36B
百度:"蒸汽機2.0"視頻生成模型;同時於8月26日召開股東大會
Anthropic:最快於8月底遞交IPO文件
OpenAI:DevDay定於9月29日
遊戲:科隆遊戲展Gamescom(當地時間8月26-30日),開幕夜直播爲北京時間8月26日02:00,微軟、任天堂、騰訊控股、網易、CDPR等知名上市公司將集體亮相








