


英特爾今夜放榜,火爆AI博弈慘淡PC,毛利率能否撐起超額預期?

老虎資訊2026年7月23日 02:10


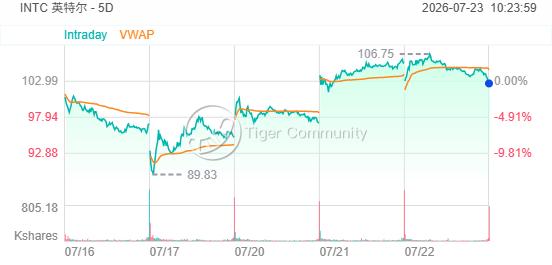
英特爾 將於今日(週四)盤後公佈第二季度財報。今年以來,英特爾股價整體表現亮眼,累計飆升了186%。但近期走勢疲軟,昨日英特爾收跌2.68%,報102.62元,成交81.88億元,較6月22日創下的收盤高點已經回撤了25%。目前市場最大的懸念在於,今日放榜後,服務器CPU市場的強勁勢頭,是否足以提振英特爾的股價重回上漲通道?
服務器CPU供不應求,有望拉昇整體毛利
受AI推理需求推動,英特爾的服務器CPU目前量價齊升。Wedbush等機構指出,產品持續提價和多節點晶圓良率改善是核心動力。華爾街預計,包含該芯片的數據中心業務Q2營收將同比大增37.8%,達到54億美元。由於高價芯片賣得好加上良率提升,市場看好英特爾Q2實際毛利率將超越公司給出的39%官方指引。
產能向服務器傾斜,PC下半年旺季不旺
與服務器的火熱相反,英特爾的PC業務面臨考驗。Susquehanna等機構指出,爲了保利潤,英特爾正將有限的前端晶圓產能優先分配給利潤更高的服務器芯片,導致PC端受到擠壓。此外,高昂的內存價格也抑制了PC裝機需求。機構預計其PC業務Q2營收僅微增1.7%至80億美元,並警告下半年傳統的PC銷售旺季表現可能顯著弱於往年。
代工業務取得進展,但鉅額投資施壓現金流
英特爾代工業務近期有好消息:網絡安全公司Fortinet確認成爲新客戶,核心的18A製程已於6月進入試產,且谷歌可能成爲其先進封裝技術的客戶。但Bernstein等分析師提醒,建廠代工極度燒錢,這項業務的鉅額資本開支將持續對公司的自由現金流和整體利潤率構成重壓。整體來看,華爾街共識預期英特爾Q2總營收爲144億美元,調整後每股收益(EPS)爲0.22美元。
免責聲明:本網站提供的資訊僅供教育和參考之用,不應視為財務或投資建議。
讚







