


超微電腦盤後漲近20%,26財年Q4毛利率預期大幅上修,單季訂單超600億美元

老虎資訊2026年7月21日 23:28


美東時間週二,超微電腦盤後大幅拉昇。2026財年第四財季毛利率預計將達到15%至17%,明顯高於此前8.2%至8.4%的預期區間。受毛利率大幅改善帶動,股價盤後漲近20%。
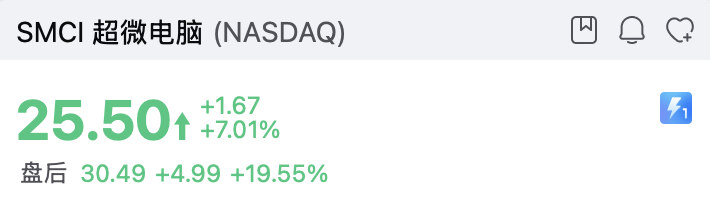
超微電腦表示,毛利率好於此前預期,主要受客戶結構和產品組合改善推動。此前市場一直擔心公司在AI服務器競爭中爲了搶訂單犧牲利潤率,毛利率一度成爲壓制估值的關鍵問題。此次毛利率指引接近此前預期的兩倍,直接緩解了部分投資者對“只增收不增利”的擔憂。
收入端則沒有同樣強勁。公司預計第四財季收入將落在此前110億至125億美元指引區間的低端,接近市場預期的116億至117億美元附近。也就是說,超微電腦這次釋放的信號更偏向“利潤率修復”,而不是收入超預期爆發。
訂單數據仍然亮眼。公司稱第四財季獲得超過600億美元訂單,並以創紀錄積壓訂單進入新財年。此前6月,超微電腦曾披露將通過股權相關融資籌集70億美元,用於支持來自20多家客戶、總額約390億美元的AI服務器訂單。AI數據中心建設需求仍是公司訂單增長的主要來源。
對超微電腦來說,這份初步數據的重要性在於,它暫時扭轉了市場對公司盈利質量的疑問。過去一段時間,股價承壓主要來自兩點:一是AI服務器業務規模擴張能否真正轉化爲利潤;二是70億美元融資計劃帶來的攤薄擔憂。如今毛利率大幅上修,說明部分高價值客戶和高利潤產品開始體現到財務表現中。
免責聲明:本網站提供的資訊僅供教育和參考之用,不應視為財務或投資建議。
讚







