


深度回調砸出買點,Lumentum獲巴克萊上調評級,華爾街看好光器件短缺賦能定價權

老虎資訊2026年7月21日 08:31


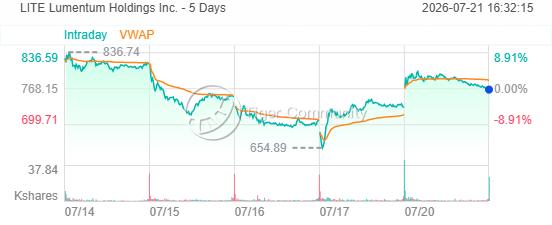
光通信公司 Lumentum Holdings Inc.週一股價上漲4.5%,收報765.55美元,成交額達34.61億,位列標普500指數單日漲幅榜第二。
估值回調凸顯配置價值,巴克萊上調評級
自5月創下高點以來,Lumentum股價已累計回調超30%。巴克萊在最新研報中將其評級從“平配”上調至“超配”,並重申1000美元目標價。
分析師指出,市場此前對光纖替代銅纜的普及速度存在擔憂,導致資金短期流出;但歷經此輪調整,Lumentum的遠期市盈率已從62倍降至41倍,在底層邏輯未變的前提下,當前估值已具備投資吸引力。
毛利率顯著擴張,供需缺口賦予定價權
基本面的支撐主要體現在盈利能力的改善上。過去一年中,Lumentum的毛利率提升了13個百分點至48%左右。巴克萊指出,Lumentum專注於光網絡模塊中的核心激光器組件,在短期內難以緩解的供應鏈短缺背景下,公司具備較強的定價權,這有效支撐了產品售價及利潤率的增長。
市場對CPO預期迴歸理性,聚焦光收發器主業
市場此前對共封裝光學CPO的落地速度抱有較高預期。巴克萊預計,該技術的大規模商業化可能需等到2029或2030年。該機構強調,技術週期的拉長不應改變當前的投資邏輯。資金當前應主要關注Lumentum在激光器與光收發器市場的主導地位,而將CPO視爲十年末期的“遠期看漲期權”。基於此邏輯,巴克萊同步重申了對Coherent的“超配”評級及350美元目標價
免責聲明:本網站提供的資訊僅供教育和參考之用,不應視為財務或投資建議。
讚






