


富國基金新班子履新迎考:存款糾紛“對壘”光大銀行,內控短板待補齊



證券之星 趙子祥
近日,公募“老十家”之一的富國基金執掌公司七年的原董事長裴長江因到齡退休,來自申萬宏源體系的王蘇龍接棒董事長一職。
證券之星注意到,富國基金在過往七年管理規模從千億躍升至萬億的高速擴張底色下,連續監管處罰暴露的全鏈條內控短板、行業罕見的同業機構存款訴訟,以及主動權益與ETF賽道的規模分化收縮,正構成新管理層上任後首當其衝的經營命題。
核心人事落定,合規內控問題待解
2026年6月末,富國基金完成核心管理層迎來更迭。執掌公司七年的原董事長裴長江因到齡正式退休,來自申萬宏源體系的王蘇龍接任公司董事長一職。
公開信息顯示,裴長江任職期間,富國基金管理規模從千億元級突破至1.3萬億元,躋身行業第一梯隊,被動指數、固收等多條業務線實現快速擴張。接任者王蘇龍擁有多年證券行業從業經歷,在財富管理、機構業務、戰略規劃等領域積累深厚,市場普遍關注其券商背景能否爲公司帶來渠道與業務層面的新動能。
人事平穩交接的背後,新管理層首先需要直面的,是近年持續暴露的合規內控短板。2024年2月,上海證監局曾對富國基金採取責令改正措施,事由爲“個別規定及制度未嚴格執行”,公司時任督察長同步被出具警示函,彼時違規仍屬局部執行層面問題。
時隔一年九個月後,監管整改要求再度升級。2025年11月11日,上海證監局再次向富國基金下發責令改正決定書,違規範圍覆蓋公司治理、合規內控、投資運作、人員管理、銷售管理、財務管理六大核心領域,幾乎貫穿業務全鏈條。
同時,兩名高級管理人員被出具警示函,追責範圍下沉至業務分管負責人。從局部制度疏漏到全鏈條系統性問題,違規程度的擴大引發行業對其內控制度有效性的討論。
富國基金此前公開回應稱,已按照監管要求完成制度補全、流程優化與機制升級,整改成果已通過監管驗收,相關行政監管措施正式解除。但連續兩年觸碰監管紅線,反映出公司在規模高速擴張階段,內控建設與業務發展的適配性仍有提升空間,整改成效的長效性仍需時間驗證。
機構糾紛引發關注,業務規模呈現分化
除了內部合規與人事調整,富國基金近期因一起商事訴訟進入公衆視野。據上海市浦東新區人民法院公開開庭信息顯示,富國基金作爲原告,起訴中國光大銀行股份有限公司南京分行,案由爲儲蓄存款合同糾紛,案件計劃於2026年9月1日開庭審理。
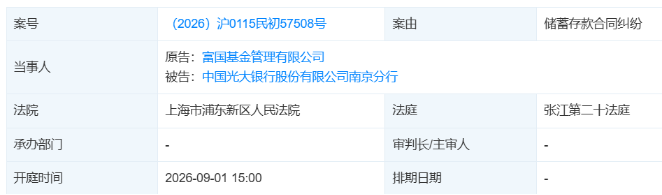
不同於行業內常見的個人投資者與金融機構糾紛,本案原被告均爲持牌金融機構,頭部公募起訴股份制銀行分行的對公存款糾紛,在國內公募行業較爲罕見。截至目前,雙方均未對外披露涉案金額、賬戶性質與具體爭議焦點,僅能從案由推測,分歧或集中於機構大額存款計息規則、資金劃轉權限、賬戶管理履約等對公業務層面。
值得注意的是,富國基金與光大銀行體系長期保持基金代銷、資產託管等多維度業務合作,本次訴訟是否會波及雙方其他常規業務往來,成爲市場關注的潛在變量。
訴訟之外,業務端的規模收縮是公司面臨的另一重經營壓力。作爲曾經以主動權益爲核心優勢的老牌公募,富國基金混合型基金規模已連續多年處於下行通道。
據第三方基金數據平臺基於定期報告的匯總統計,2021年末公司混合型基金規模達到2889.21億元的歷史峯值,截至2026年6月末已回落至1700億元區間,四年半間累計規模縮水超千億元,降幅超過41%。
主動權益規模持續流失,與業績表現的極致分化直接相關。2026年以來AI科技主線行情下,公司旗下押注成長賽道的產品淨值快速上行,多隻產品近一年收益翻倍,躋身同類前列;但重倉消費、價值風格的產品則與市場主線錯配,淨值出現較大幅度回撤,部分任職週期超五年的老牌產品任職回報深度虧損,引發投資者爭議。
曾經作爲規模增長核心引擎的ETF業務,也在2026年出現明顯回調。公開數據顯示,2025年9月富國基金ETF總規模一度攀升至2696億元的歷史高位,穩居行業第一梯隊;進入2026年後,伴隨港股與部分賽道行情調整,ETF板塊規模持續回落,截至2026年6月末總規模降至約2150億元,半年內淨贖回規模超550億元。
其中旗艦產品富國中證港股通互聯網ETF規模大幅縮水,2026年一季度單季虧損175.47億元,爲當期全市場單季虧損最高的公募產品。
此外,尾部產品風險同樣值得關注。截至2026年一季度,公司旗下多隻股票型、混合型基金資產淨值低於5000萬元清盤紅線,部分產品已多次發佈清盤風險提示公告,迷你基金佔比偏高既抬升了運營成本,也對產品線優化提出了現實要求。
隨着核心管理層調整到位,富國基金正式進入新的發展週期。作爲公募“老十家”中具備深厚投研底蘊的頭部機構,富國基金在固收、量化等賽道仍保有穩定的競爭優勢,2026年科技行情中也驗證了其在成長賽道的投研能力。
但不可否認的是,合規內控的歷史短板、業務結構的失衡壓力、部分產品線的業績波動,都是新管理層需要逐一破解的現實命題。如何在保持業務競爭力的同時築牢風控底線,如何扭轉主動權益規模持續下滑的態勢,如何降低被動業務對單一賽道的依賴,將是決定公司下一階段發展質量的關鍵。(本文首發證券之星,作者|趙子祥)








