


段永平,又加倉了泡泡瑪特



週末,港交所一份披露文件,把段永平又一次推到市場臺前。
依據披露信息,段永平近期再度加碼泡泡瑪特。持股比例直接從6.85%提升至7.65%,累計手握1.02億股股份。若按照10日收盤價150.7港幣計算,段永平持倉市值達153.7億港幣(133億人民幣)。
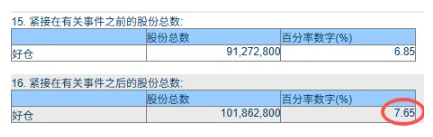
關注泡泡瑪特的粉絲應該知道,最近泡泡瑪特股價波動相當劇烈,自段永平首次佈局以來,股價一度也是坐了“過山車”。但段並未被短期起伏改變態度,而是持續借助期權工具分批投入,增厚持股數量。
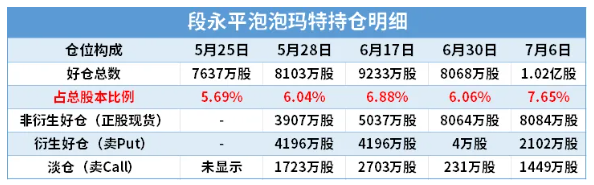
港交所五次披露的結構變化
依據持倉表現來看,段永平泡泡瑪特現貨正倉持續夯實。他階段性藉助賣Put分批預埋加倉、搭配賣Call靈活增收,整體權益倉位表現震盪上行。長期加倉意願明確,對企業文化的長期判斷沒有變化。
對於使用期權的考量,段永平自有一套清晰的邏輯。
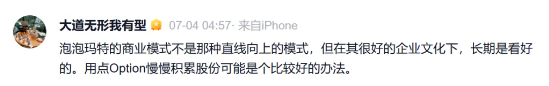
段永平在回覆網友時候曾表示,泡泡瑪特的商業模式不是那種直線向上的模式,但在其很好的企業文化下,長期是看好的。用點Option慢慢積累股份可能是個比較好的辦法。
大家對段永平期權操作感興趣的,可回顧:段永平舉牌泡泡瑪特,背後的祕密竟然是...一文。
對於大道的操作,證星研究院的觀點是:相比市場更關注股價波動,大道向來強調長期商業模式。不過短期微操還是相當秀,收益情況其實也很可觀。不過這套投資方式並不適合投資者直接抄作業,畢竟直接買正股和期權方式區別很大。我們關注大道,核心還是學習背後的投資邏輯。
......
近期,段永平頻繁在社交平臺討論泡泡瑪特。內容覆蓋創始人、產品邏輯、股價波動、長期價值等維度。證星研究院整理了其互動的內容,本文,我們一起再來回顧一下:
1.談創始人:認可造鐘人潛質
網友:段哥,您認爲王寧身上具備造鐘者的潛質嗎?
大道:他就是啊!(2026.7.11)
簡單科普一下:造鐘者與報時人概念出自經典商業書籍《基業長青》,是區分普通企業家和頂級企業家的核心標準。
所謂報時人,是抓住時代風口、踩中行業紅利,靠機會賺錢的經營者;而造鐘人,是能搭建一套完整、可長期自我運轉的企業體系,是能穿越週期、持續產出價值的創業者。
2.談用戶心理:玩具其實也有講究
網友:看到一個發言有點意思,和球友們一起分享:很多評論說“泡泡瑪特就是個毛絨玩具,沒有什麼值得好玩的,就是哄哄女人和小孩子”。其中有個人評論“在女人和孩子面前,茅臺也沒有什麼好玩的”哈哈哈,有點意思。
大道:“毛絨玩具”其實也是蠻講究的。
我一個朋友告訴我他爲什麼會買泡泡瑪特的玩具。他說以前給小孩買玩具是有點提心吊膽的,因爲不知道玩具的材料都是什麼做的,現在可以很放心地買泡泡瑪特的東西,堆滿了小孩的臥室也不擔心。(2026.7.13)
3.談短期波動:大跌反而應該高興
網友1:從“信人”到“信己”,這個坎得自己過。過了,纔是真的價值投資。現在能拿住,也讓時間來驗證。
大道:希望掉個30%後你還能這麼想哈。
我買了蘋果之後,掉30%也不是一次兩次啊。
網友2:完蛋,媒體解讀:段大佬說泡泡還要跌30%。
大道:完什麼蛋?不是該高興嗎?(2026.7.7)
4.談長期預期:長期利潤中樞很難低於當前
網友1:我特別認同您講的買股票就是買公司這句話,有種茅塞頓開的感覺。純好奇問一下,現階段如果茅臺和泡泡瑪特持有隻能夠二選一,你會選擇哪一家?
大道:從未來10年的角度看,茅臺更穩泡泡升值空間更大(波動可能也更大)。
大道:我對泡泡瑪特的基本理解:泡泡瑪特目前是個2000億港幣市值左右的公司,去年已經賺到130億人民幣的利潤,商業模式已經跑通,企業文化很好,未來10年20年的平均年利潤大概率不會低於現在。
這裏假設了人們確實會持續有這種情緒價值的需求(我覺得我自己就有)。只要這個假設沒問題(但這個假設是有可能錯的),我的投資邏輯就是成立的。
我不在乎別人怎麼看,我也不在乎短期盈利的波動,我只是努力去想10年20年後會怎麼樣。我的假設完全來自於我自己的經歷以及我自己對這個世界的理解,不保證對的。(2026.7.10)
PS:本文內容僅爲觀點分享,不做投資建議。







