


檸檬奶賣爆了,茶飲卻沒有新故事



今年,檸檬奶成了茶飲的頂流新品。
6月中下旬,霸王茶姬推出糯青山檸檬奶和霧紅塵檸檬奶;喜茶、爺爺不泡茶、滬上阿姨等品牌也在近期推出或升級相關產品。到了7月,樂樂茶也繼續跟進,上新檸檬奶相關產品。
檸檬奶並不是今年纔出現。茶顏悅色旗下古德墨檸早在2023年就已經把青檸乳茶作爲主打產品線之一,爺爺不泡茶的蘭香青檸也已經跑出一定復購基礎。只是到了今年,更多連鎖品牌集中入局,才讓這個產品方向被推到更大的行業討論中。
過去幾年,茶飲品牌反覆試過楊梅、黃皮、荔枝、油柑等時令或小衆水果。到了今年,品牌爲什麼又把目光放回檸檬、茶和奶這些成熟原料?
01、選品邏輯迴歸穩定
今年檸檬奶的熱度,最值得注意的不是“檸檬加奶”這個組合有多新,而是它被更多連鎖品牌放進了主推位置。
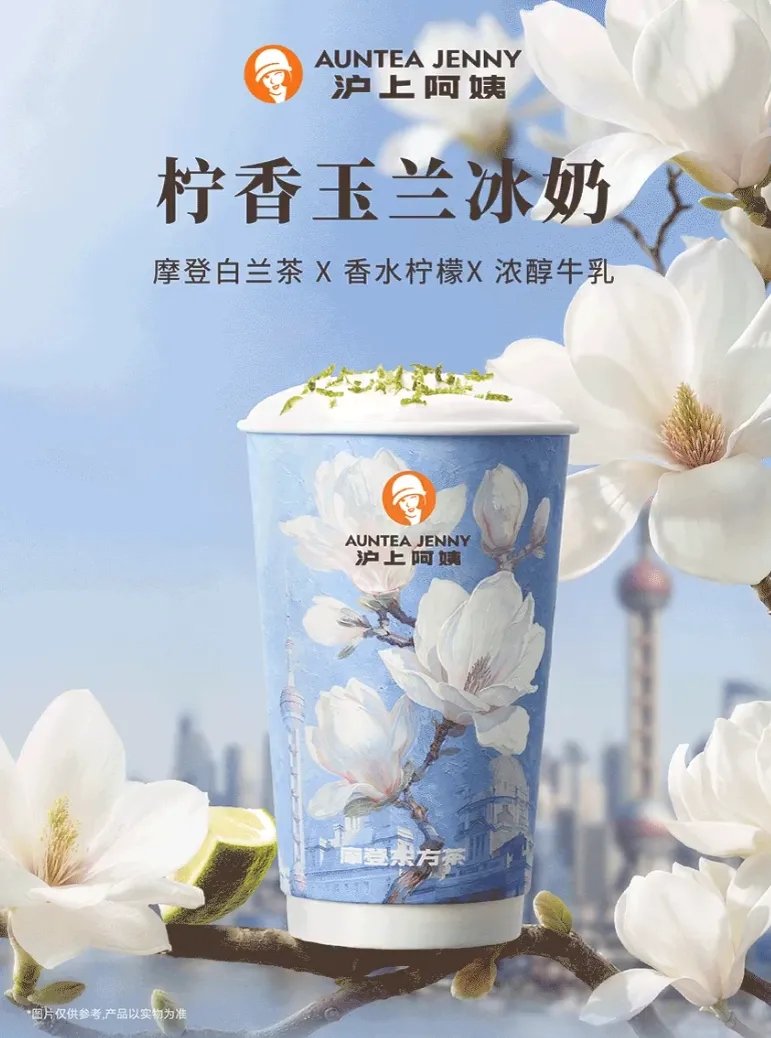
6月18日,霸王茶姬全國上新糯青山檸檬奶和霧紅塵檸檬奶,兩款產品開售三天總銷量突破8萬杯。同期,喜茶推出檸打·九窨茉王,滬上阿姨將檸香玉蘭冰奶列爲夏季主推;更早之前,爺爺不泡茶、東方墨蘭等品牌也都圍繞檸檬奶做了產品迭代。
茶顏之外,更多品牌也在把檸檬奶往不同方向推進。爺爺不泡茶方面透露,去年5月推出的蘭香青檸累計銷量已突破1300萬杯;今年,品牌又推出奇香青檸和海鹽檸檬奶,繼續圍繞不同茶底和風味組合拓展產品方向。到了7月,樂樂茶也推出大雪球·金牡丹檸檬奶和大雪球·茉香檸檬奶,繼續把檸檬、茶和奶放進更高客單價的產品框架裏。
滬上阿姨方面也表示,品牌從2024年就開始佈局檸檬奶賽道,今年將檸香玉蘭冰奶列爲夏季核心主推,是基於過往多代產品市場反饋後的升級。滬上阿姨選擇把產品與上海市花白玉蘭、品牌十三週年節點結合,試圖在檸香、花香和奶香之外,爲產品增加更明確的品牌記憶點。
檸檬奶不是今年纔出現,它更像是從區域市場和部分品牌菜單中跑出來後,被頭部連鎖進一步放大的產品。
茶顏悅色方面表示,品牌早在2021年7月就推出過檸檬系列飲品,並從中看到了檸檬茶市場的可能性。2023年9月,茶顏旗下新中式青檸茶品牌古德墨檸在長沙成立,青檸乳茶也成爲其主打產品線之一。截至2026年5月,古德墨檸已在長沙開出100多家門店。
在茶顏的表述裏,古德墨檸並不是主品牌菜單裏的單個新品,而是其子品牌矩陣的一部分。繼鴛央咖啡嘗試茶與咖啡的結合之後,古德墨檸承接的是茶與青檸、冰博克等元素的組合探索。
過去幾年,茶飲品牌把楊梅、黃皮、荔枝、油柑等小衆水果輪番試過一遍。這些產品能製造季節話題,也能帶來階段性銷量,但供應週期短,價格波動和門店損耗都更難控制。相比之下,檸檬、茶和奶都是更成熟的原料,供應鏈、消費者認知和門店操作都有基礎。
據紅餐產業研究院今年發佈的《現制檸檬茶品類發展報告2026》顯示,2025年現制檸檬茶市場規模約爲110億元,同比增長15.8%。對茶飲品牌來說,檸檬奶不是從零教育一個新口味,而是在檸檬茶已有認知上,向乳茶和茶特調延伸。
現制檸檬茶本身也已經跑出一批規模化品牌。紅餐產業研究院報告提到,LINLEE林裏等品牌持續迭代門店形象、品牌Logo和IP體系。這也說明,檸檬相關飲品早已不是小衆試驗,而是具備連鎖化基礎的成熟賽道。
但成熟也意味着價格心智更難改變。檸檬茶過去更多承擔清爽、解渴和夏季引流功能,即便有手打、暴打、現切等動作,也很容易被消費者放進基礎飲品的價格參照裏。檸檬奶的變化不在於比檸檬茶更手作,而在於加奶之後,它進入了乳茶和茶特調的產品框架。
加奶之後,產品不再只承擔解渴功能,茶底、奶感、檸檬香氣和口感層次一起構成了新的付費理由。對品牌來說,這相當於把一個已經成熟、甚至有些低價化的檸檬品類,重新做出一層價值感。
凌雁管理諮詢首席諮詢師、餐飲及食品行業分析師林嶽表示,諸多品牌同步推出檸檬奶,本質是在挖掘品類增量,主動尋找具備長期穩定性的大單品。檸檬供應比很多時令水果穩定,冷熱飲皆可,口味清爽,也有健康概念,屬於百搭型品類。
在他看來,檸檬與奶的搭配此前已經在江浙一帶被驗證成功,頭部品牌的入局加速了它的火爆。加奶之後,產品價格帶可以上移,口味也從解渴解膩升級到更偏“品鑑”的飲品,因此能支撐一定溢價。
這也解釋了檸檬奶這一輪集中上新的價值。它不是比檸檬茶更復雜,而是把檸檬從解渴型飲品,重新放進乳茶和茶特調的框架裏。對品牌來說,這給一個成熟品類留下了新的價格空間。
02、規模效應放大聲量
檸檬奶被更多品牌推到菜單前排後,行業很快會回到那個熟悉的局面,誰能把它賣得更久、賣給更多人。
茶飲行業很難只靠一款產品建立壁壘。檸檬、茶和奶都是成熟原料,方向一旦被市場驗證,其他品牌跟進並不難。
有接近茶顏人士也表示,一杯茶飲的配方確實沒有太高門檻,被學走是遲早的事。檸檬奶被行業放大,說明這個品類確實戳中了消費者需求。對品牌來說,真正難被完全復刻的,反而是長期形成的門店管理、產品節奏和用戶體驗。
對此,滬上阿姨方面也提到,茶飲行業單品配方和門店操作流程透明度較高,單款飲品容易被同行跟進。真正拉開長期差距的,是支撐產品落地的系統能力,包括供應鏈、品控、門店執行,以及長期沉澱下來的品牌符號。其將檸香玉蘭冰奶與上海市花白玉蘭、品牌十三週年節點結合,也是希望在容易被複制的產品之外,增加品牌自身的辨識度。
到最後,消費者未必會在意誰最早做了這件事,更多時候只會記住誰更容易買到、誰的品牌聲量更大、誰的出品更穩定。
林嶽認爲,行業殘酷的地方在於,先入局者不一定能喫到紅利。早期品牌可能驗證了方向,但如果缺少品牌影響力和系統運營能力,很難把品類聲量進一步放大。頭部品牌的優勢在於全國範圍的門店網絡和更強的採購議價能力,一旦找到合適的傳播點,社交聲量就可能快速擴散。
古德墨檸在2023年已經嘗試了青檸乳茶方向,但當時更多還是區域市場裏的產品探索。隨後,爺爺不泡茶通過蘭香青檸、奇香青檸等產品進一步擴大檸檬奶的消費認知。今年,隨着霸王茶姬、喜茶等全國連鎖品牌集中推出相關產品,檸檬奶才進入更大範圍的消費者視野。
這也說明,在茶飲行業,產品方向被驗證只是第一步,最終決定一個品類能走多遠的,還是品牌規模、門店覆蓋和運營能力。對於新品來說,門店覆蓋本身就是放大器,更高的門店密度意味着品牌有更多機會觸達消費者,也更容易完成新品推廣和復購驗證。
LINLEE林裏這類品牌的經驗,也說明檸檬相關飲品要真正放大,離不開門店網絡和連鎖化能力。單個產品可以先在區域市場跑出來,但要變成全國範圍的消費認知,仍然要靠更大規模的觸達。
但規模放大後,門店執行仍然會影響產品表現。對於連鎖品牌來說,穩定出品只是基礎要求;當各家產品價格接近、風味差異也沒有被消費者明顯感知,競爭會進一步回到門店數量、供應鏈穩定性和組織效率上。
林嶽表示,茶飲行業當前增長承壓,消費相對疲軟,需要優惠、新品和話題來刺激。門店密度已經處在較高水平,縱向增長變難,品牌只能橫向拓寬,比如上新品類、做全時段經營、調整門店模型,通過一點點挖存量來維持增長。
上述接近茶顏人士也提到,當茶飲行業越來越卷、產品越來越相似,規模確實成了最直接的解法。但在其看來,規模是結果,不是目的。行業不是沒有故事可講,而是故事變得更難講。過去的故事可能來自新品類、新概念或新聯名,現在則要回到門店服務、產品穩定和日常體驗這些更細的地方。
在這樣的背景下,檸檬奶更像是一次對成熟品類的重新利用,而不是一個全新的行業故事。今天被推到臺前的是檸檬奶,下一次可能又會輪到另一個成熟原料。
當下茶飲已經成了更日常的大衆消費,價格下探後,消費者並不缺購買理由。但一杯飲品能佔據的消費頻次終究有限。檸檬奶之後,品牌還要面對同一個問題,當產品很快被跟進,口味和價格差異不斷縮小,誰能在下一次選擇裏離消費者更近。







