


短期承壓無礙長期邏輯 賽力斯保持向好態勢構築逆週期護城河

證券之星2026年7月13日 07:49


7月12日,賽力斯披露2026年半年度業績預告,預計2026年半年度實現歸屬於母公司所有者的淨利潤爲-18.00億元至-15.00億元。據賽力斯公告,受存儲芯片、工業金屬、碳酸鋰等主要原材料價格上漲等因素的影響,公司生產成本隨之增加。
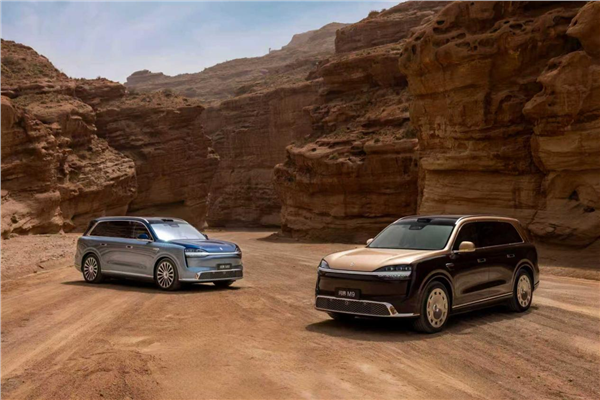
整體來看,2026年上半年,中國汽車市場經歷了罕見的多重壓力測試。價格內卷疊加原材料成本波動,多數車企盈利空間大幅收縮,陷入“增收不增利”的局面。據公開數據,廣汽集團上半年預計歸母淨利潤爲-40.6億元至-45.7億元,江淮汽車預計上半年歸母淨利潤約爲-7.4 億元,即便像中國高端智能電動汽車代表品牌的問界,在行業寒冬中也難以獨善其身。
雖然如此,賽力斯依然保持諸多向好態勢。2026年1-6月賽力斯新能源汽車累計銷量達178,777輛,其中問界累計交付新車同比增長10.2%,在行業整體增速放緩的背景下,彰顯了其在高端市場的優勢。此外,賽力斯保持充裕的現金儲備,2026年第一季度貨幣資金約638.54億元,爲其在業務發展、技術研發及戰略投入等方面提供了充足的“彈藥”,有效降低流動性風險。
就行業發展來說,中國汽車產業亟須從“拼價格”轉向“拼價值”,將競爭重心迴歸至產品力與用戶服務的實質性提升。背靠高端產品矩陣,且已實現穩定規模走量的賽力斯,具備更快的適應能力與更強的抗週期韌性,有望率先從行業陣痛中突圍。
免責聲明:本網站提供的資訊僅供教育和參考之用,不應視為財務或投資建議。
讚







