


正力新能啓動A股上市輔導:業績反轉、儲能擴張與價值重估並行



7月8日,證監會官網顯示,江蘇正力新能電池技術股份有限公司(03677.HK)已與國泰海通證券簽署輔導協議,正式啓動A股上市輔導。
對於去年四月纔在港交所上市的電池企業而言,正力新能此番啓動回A計劃,並不只是一次資本市場動作。結合公司裝機排名、客戶結構、儲能擴張和盈利能力變化來看,其背後指向的是在鋰電新週期中強化資本信用、提升產能支撐和擴大產業話語權。
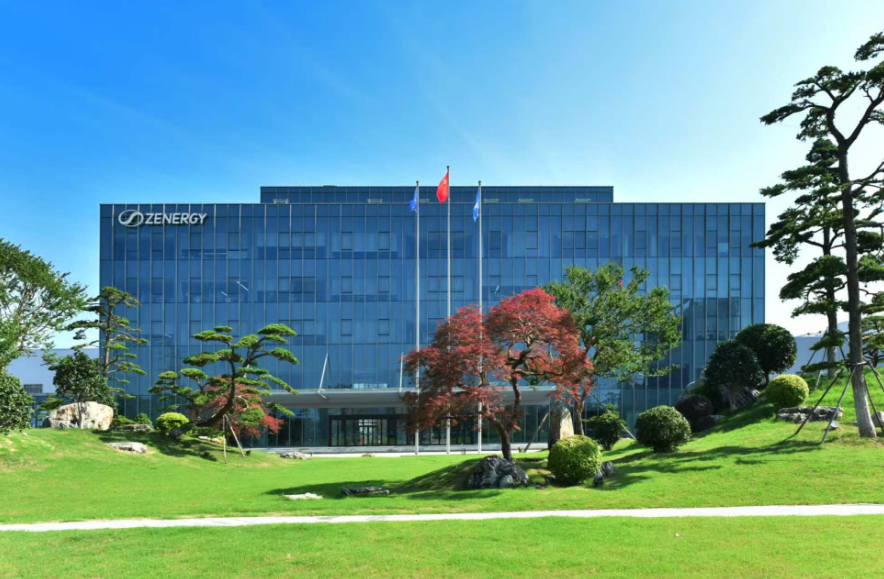
事件看點:低調公司進入更公開的競爭階段
今年5月,深圳CIBF展館人聲鼎沸,各家電池廠商集中展示產品和技術,爭取行業關注。但在動力電池企業前十名中,正力新能並未參展。
這種低調與其行業位置形成反差。
根據蓋世汽車研究院發佈的2026年1-4月國內新能源乘用車裝機量數據,正力新能以6,433MWh裝機量位列行業第四,市場份額爲4.7%。
也就是說,正力新能雖然在公衆傳播層面聲量有限,但已經進入動力電池主流競爭格局。此次啓動回A計劃,意味着公司可能從過去偏低調供應商的角色,進入更公開、更高強度的產業與資本競爭階段。
動力電池行業本質上是科技型製造業。企業不僅要面對上游原材料龍頭和下游整車廠巨頭,還要在技術能力、製造效率、質量體系、成本控制和交付能力之間取得平衡。對於電池企業而言,最終決定長期競爭力的,仍然是客戶、產線、現金流、良率和持續交付能力。
業績反轉:利潤表修復成爲重要信號
正力新能2025年年報顯示,公司實現營業收入81.01億元,同比增長57.9%;淨利潤8.09億元,同比增長788.4%;綜合毛利率18.4%,同比提升3.8個百分點;淨利潤率達到10%。
從歷史表現看,正力新能曾在2023年虧損5.9億元,到2025年實現盈利8.09億元,經營反轉較爲明顯。
該變化發生在鋰電行業深度洗牌背景下。過去兩年,碳酸鋰價格劇烈波動,下游車企持續壓價,行業產能過剩壓力加大。部分高耗能、低技術、成本劣勢明顯的中小產能加速出清,而前十名龍頭企業則憑藉技術升級、產業整合和客戶沉澱繼續鞏固優勢。
在這一過程中,正力新能的收入規模、毛利率和淨利率同步改善,顯示公司利潤表已經出現修復。
值得注意的是,相比行業排名和業績反轉,正力新能在資本市場的認知度並未完全同步提升。這與公司長期偏科技製造企業的底色有關。其業務重心更多集中在大客戶、體系能力和交付能力上,而非市場聲量。
裝機與客戶:份額來自持續交付
動力電池裝機份額通常來自車型導入、客戶認證和持續供貨,而不是短期營銷。
目前,正力新能客戶已經覆蓋一汽紅旗、廣汽傳祺、零跑汽車、上汽通用五菱、上汽通用、廣汽豐田、大衆體系等主流車企,並且與德國寶馬完成高鎳正極和摻硅負極前瞻項目交付。公司還通過與豐田的合資公司向豐田中國供貨。
汽車供應鏈對電池供應商的要求較高。車企選擇供應商時,除了價格因素,還會重點考察安全、質量、一致性、工程響應和產能保障。
因此,正力新能能夠在多個主流客戶體系中獲得訂單並持續供貨,說明其質量體系和製造能力已經通過整車企業驗證。這也是公司裝機排名提升的重要基礎。
從投資觀察角度看,正力新能的核心價值不在單次傳播事件,而在穩定客戶結構、質量管理體系、持續改善的經營數據以及穿越週期的製造團隊。
儲能擴張:第二曲線進入訂單驗證階段
正力新能啓動回A,也與其儲能業務擴張和新產能建設有關。
2026年3月17日,正力新能50GWh新一代大容量長時儲能智能製造項目簽約落戶江蘇蘇州常熟高新區,總投資達100億元,重點面向長時儲能產品研發與生產。
該項目主要生產588Ah大容量電芯,可覆蓋2到8小時儲能時長需求,同時兼容更大容量的新一代長時儲能電芯,儲能時長最高可達4到12小時。
儲能行業過去幾年保持較高熱度,但早期競爭更多依賴低價。隨着AI算力中心、海外電網調節、工商業儲能和長時儲能需求提升,行業正在從風口驅動轉向製造能力、產品安全性、長壽命和系統適配能力競爭。
正力新能2025年儲能電芯出貨量從2024年的約0.8GWh提升至3.6GWh,同比增長350%;其中集中式儲能佔比達到65%,海外出貨佔比超過40%。
這表明儲能業務對正力新能而言,已經開始形成真實訂單和真實出貨,而不只是規劃層面的第二曲線。
同時,儲能業務仍面臨挑戰。長時儲能對安全、一致性、壽命、成本和系統適配要求更高,項目回款、海外認證、客戶賬期也會對企業經營形成考驗。未來公司能否把新增產能轉化爲訂單、收入、利潤和現金流,將是市場需要持續跟蹤的重點。
產能規劃:120GWh背後的資本效率考題
據工信部新聞宣傳中心消息,正力新能目前產能擴建穩步推進,銀河基地等項目加速落地,預計到2027年底總產能將達到120GWh,產品覆蓋動力電池、儲能電池、航空電池、船舶電池等多個細分領域。
120GWh產能規劃爲公司未來增長提供支撐,但鋰電行業的產能並非越多越好。產能是否能夠成爲資產,取決於產能利用率、客戶質量、產品結構和成本控制是否匹配。
這也是正力新能回A計劃需要回答的核心問題。
從表面看,公司是在搭建“A+H”資本平臺;從深層看,公司或希望通過A股平臺強化資本市場信用,用資本工具支撐長時儲能、航空電池等新業務擴張,併爲動力電池更高質量發展和高效產線建設提供資金支持。
多場景佈局:陸海空能力提升週期韌性
正力新能提出“陸海空”全場景應用,反映出電池行業競爭邏輯的變化。
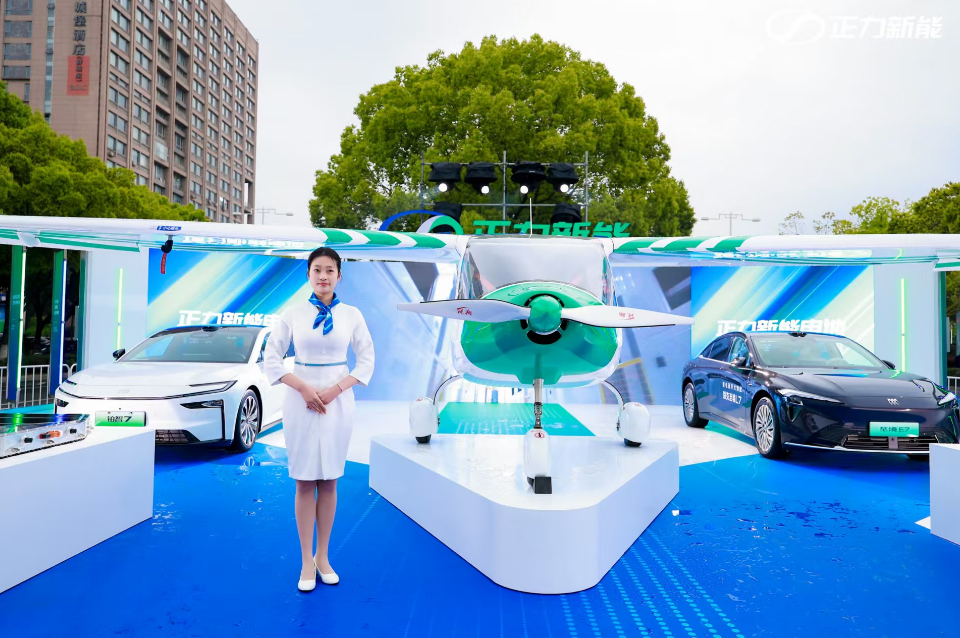
過去,動力電池單一高增長是行業主要驅動力。現在,動力、儲能、船舶、航空、算力中心等應用場景同時打開,企業需要具備柔性製造能力和多場景適配能力,才能降低對單一客戶、單一技術路線或單一需求週期的依賴。
從技術儲備看,正力新能目前擁有超過2000項授權專利,研發人員超過1000人。
產品矩陣方面,公司動力電池適配BEV、PHEV、EREV等多類型車型;儲能產品覆蓋家庭、工商業、長時儲能及AIDC等場景。
此外,正力新能作爲行業內首家同時取得AS9100D航空航天質量管理體系認證和民航局適航證的電池企業,其研發、生產、檢測、質量管理體系已經從車規邏輯進一步延伸到航空航天級別標準。公司鈉離子電池也已經量產並批量交付歐美市場,用於數據中心場景;全固態電池百兆瓦時中試線預計2026年下半年建成。
這些佈局共同構成正力新能的產業拼圖:動力電池進入主流客戶體系,儲能業務開始放量,高門檻應用場景反哺質量體系,資本平臺準備從港股延伸至A股。
高盛評級:價值重估來自多重預期疊加
資本市場對企業重新定價,通常來自多個核心預期同時變化。
對正力新能而言,當前變化主要體現在三個方面:從邊緣供應商向主流玩家轉變,從動力電池單線成長轉向儲能第二曲線,從低調製造企業走向“A+H”資本平臺。
最近高盛發佈研報稱,給予正力新能(03677)“買入”評級,基於SoTP的12個月目標價爲13.0港元,對應139%上行空間。
高盛預測,正力新能有望成爲中國電池行業覆蓋範圍內增速最快的公司,同時也是少數能夠實現ROIC高於WACC的企業之一。
估值方面,該股當前對應2026E EV/EBITDA約5.2倍,明顯低於行業平均的12.3倍,估值具備吸引力。
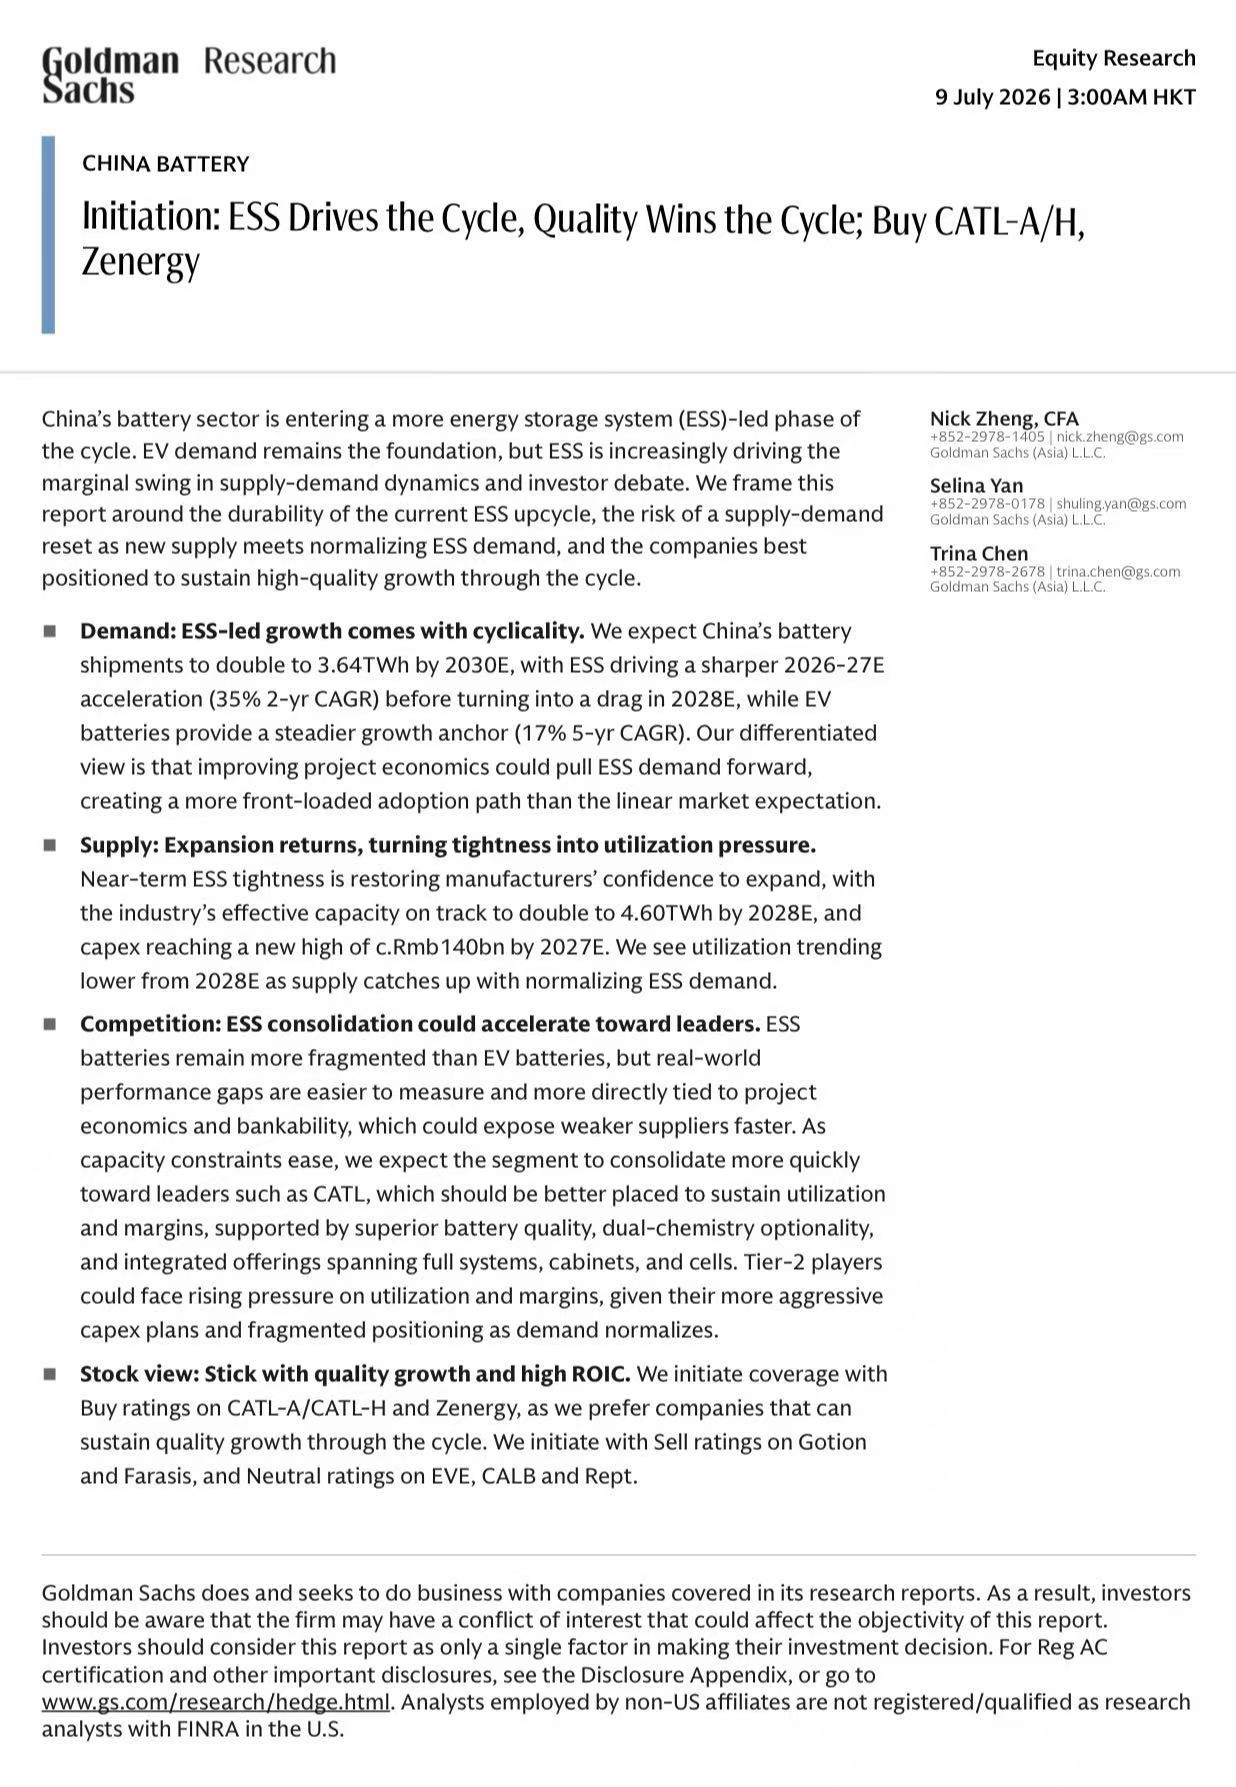
報告指出,公司創始團隊來自福耀玻璃,因此在汽車零部件製造體系、生產管理和成本控制方面具備一定積累,使其在增長與回報之間取得較好平衡,表現優於處於相似擴張階段的Tier-2/3同業。
高盛認爲,正力新能的競爭力並非單純來自出貨規模擴張,而是體現在高質量發展能力上,包括對行業週期、客戶需求及製造體系的理解,以及由此形成的質量控制、製造穩定性、成本效率和投入產出平衡。
高盛預計,隨着客戶羣持續多元化,公司市場份額有望繼續擴大,而儲能需求週期將成爲未來兩年的主要行業催化因素。
該行預計,ESS需求將在2026-2027年明顯加速,但隨着新增供給釋放、需求增速回歸常態,2028年後或對行業形成一定壓力。對正力新能而言,其ESS業務起點較低,短期更容易受益於低基數增長;同時,相比當前已高度依賴ESS業務的企業,公司受後續供需波動衝擊相對較小。
後續觀察
目前,正力新能已進入中國Tier-2動力電池陣營。後續需要重點跟蹤的變量包括:客戶結構能否持續多元化,產品質量與交付能力是否穩定,ESS項目中的可融資性和客戶認可度能否提升,以及公司能否在擴張過程中繼續維持較好的資本回報水平。
整體看,回A計劃只是正力新能資本市場進程中的一個節點。真正決定公司價值重估持續性的,仍是新增產能能否被有效消化、訂單能否轉化爲收入、收入能否沉澱爲利潤和現金流。
本文僅作行業與公司觀察,不構成投資建議。
顧國洪,暢銷財經書籍貫《躍遷:中國新能源汽車爲何強勢崛起》作者,曾擔任新能源汽車產業電機、電控、電池頭部企業高管,吉林大學青島汽車研究院副院長、江蘇大學新能源汽車專精特新產業學院副院長;目前擔任深圳、浙江兩大創投機構投研院院長,浙江工商大學浙商研究院價值投資研究中心研究員。







