


核心醫療臨陣被取消上會,營收暴漲10倍卻虧4.7億



衝刺科創板“人工心臟第一股”的關鍵時候,核心醫療驟然被踩下剎車。
6月30日,上交所官網發佈公告,原定於7月2日召開的2026年第41次上市委審議會議,取消對深圳核心醫療科技股份有限公司(以下簡稱“核心醫療”)科創板IPO申請的審議。原因是公司存在待進一步覈查的相關事項,嚴格按照交易所審覈規則及流程作出暫停審議決定。
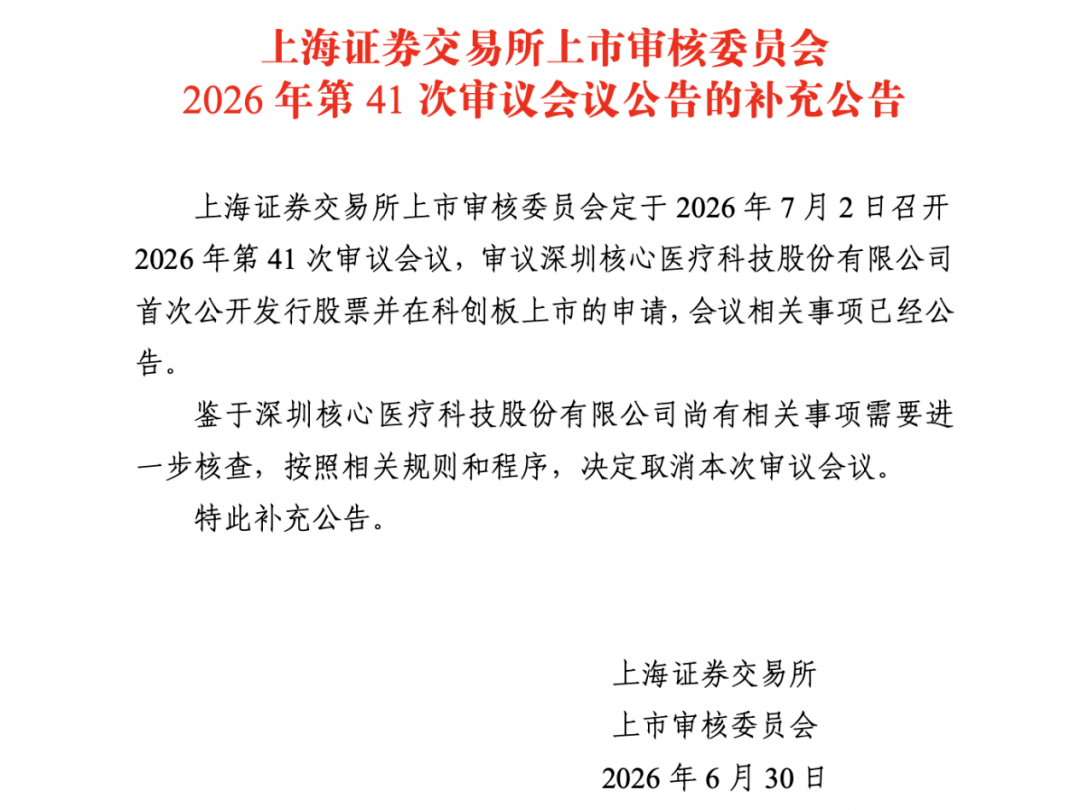
針對本次上市審議被取消,核心醫療向南都·財灣社記者回應,公司已第一時間收到交易所通知,目前正聯合各中介機構全面開展相關事項覈查工作,同步補充完善申報材料。公司強調,本次審議取消屬於IPO審覈過程中的正常程序性調整,各項上市籌備工作均按流程穩步推進,後續所有進展將以上交所官方公告爲準。
官方口徑看似平穩,但核心醫療此次上市暫停並非偶然。自IPO申報以來,核心醫療就屢遭市場質疑,輿論口碑多次反轉。此次關鍵節點的審覈叫停,引爆外界對其上市合規性、核心競爭力及可持續經營能力的新一輪猜測。
01 技術羅生門
成立於2016年8月的核心醫療,是國內專注於人工心臟研發、生產與銷售的國家級高新技術企業。公司核心產品是植入式和介入式“人工心臟”。
去年11月,核心醫療科創板IPO獲正式受理,成爲重啓科創板第五套上市標準後,國內首家獲受理的創新醫療器械企業。疊加高瓴、正心谷等一線投資機構加持,核心醫療上市前景被廣泛看好。
但在一月後,公司口碑迎來反轉。美國路易斯維爾大學醫學院教授K.A.Dasse在國際權威期刊《人造器官》發文,直指核心醫療拳頭產品Corheart®6植入式左心室輔助系統的技術宣傳存在偏差。
按照核心醫療招股書及官方宣傳資料,Corheart®6是公司核心主打、具備技術壁壘的第三代全磁懸浮人工心臟,搭載自主研發的“分時分區動態軸向全磁懸浮控制技術”。
K.A.Dasse則在論文中指出,該產品被定義爲“全磁懸浮”技術路徑並不準確,“磁輔助”的技術定位更爲貼合產品實際原理。
文章沒有直接否定Corheart®6產品性能,只是呼籲醫療器械企業對新技術產品的技術表述保持嚴謹、精準。但專業質疑還是動搖了市場對核心醫療技術壁壘的認知,引發監管層重點關注。
上交所對核心醫療第二輪IPO審覈問詢中,專門提到Corheart®6“全磁懸浮”表述的準確性、技術路線劃分依據、與行業競品的核心技術差異等核心問題。
面對監管問詢與外界爭議,核心醫療在回覆函中列舉多項國內權威機構,佐證自身技術表述的合規性與真實性。比如,中國生物醫學工程學會出具的《科學技術成果鑑定證書》,認定其爲“超小型全磁懸浮人工心臟”;該產品相關技術還斬獲“中國21世紀重要醫學成就”,官方認定其實現“第三代全磁懸浮式人工心臟”技術突破。
與此同時,核心醫療還向媒體表示K.A.Dasse的質疑存在行業競爭因素。核心醫療稱,K.A.Dasse長期擔任國內人工心臟頭部企業同心醫療的顧問,同心醫療是其核心競品,雙方在產品、市場層面存在直接競爭關係。
針對利益關聯質疑,K.A.Dasse向界面新聞記者表示,自身長期爲多家全球心室輔助裝置(VAD)企業提供顧問服務,合作對象涵蓋行業多家廠商,並非專屬服務於某一家企業。他的質疑僅爲推動行業技術界定標準化、規範產品血液相容性相關技術表述,不針對任何單一企業或產品。
而我們在查閱國家藥品監督管理局公開資料時發現,監管部門對Corheart®6的官方定性爲“第三代非接觸式磁懸浮離心泵”,與核心醫療招股書中的“全磁懸浮”表述存在細微出入。但藥監局官網對產品核心技術原理的介紹,又與公司招股書內容基本保持一致。
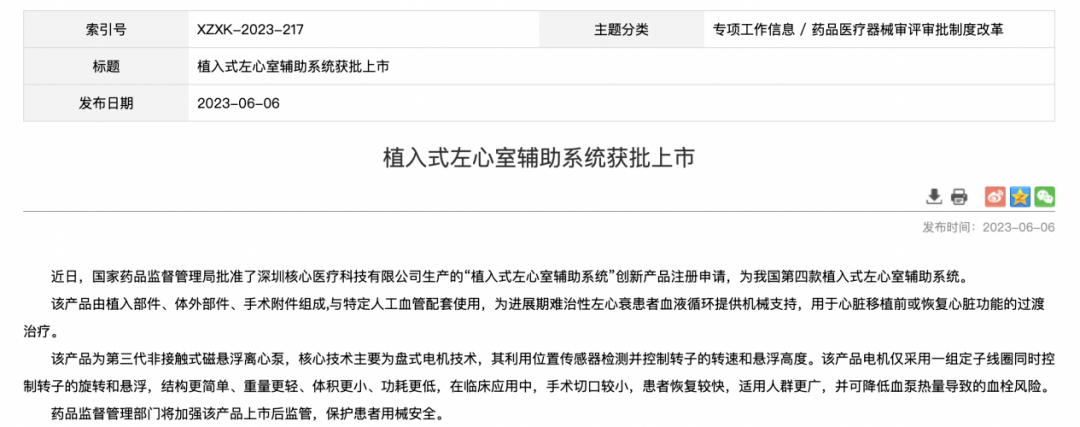
圖源:國家藥品監督管理局
02 銷量三年暴漲12倍,累計虧損超4.7億元
從行業賽道來看,國內人工心臟市場具備廣闊增長空間。目前我國心衰患者規模達千萬級別,但人工心臟臨牀滲透率長期處於低位。核心醫療招股書中提到,2020年至2024年國內植入式人工心臟年度植入量分別爲1例、8例、76例、317例、748例,市場需求持續釋放。
依託核心產品Corheart®6的商業化落地,核心醫療迎來業績高速增長。數據顯示,2023年至2025年,Corheart®6銷量從57臺飆升至684臺,三年暴漲12倍;公司同期營收從1655.03萬元增長至1.64億元,增幅接近10倍。
但核心醫療存在嚴重的產品單一依賴風險。目前核心醫療僅有兩款商業化產品,Corheart®6外,另一款介入式人工心臟CorVad®4.0於2025年12月獲批上市,仍處於商業化初期,公司絕大部分收入還是依靠Corheart®6支撐。
然而,國內人工心臟賽道競爭日趨白熱化。目前國內已有5家國產企業的植入式人工心臟產品獲批上市,各家企業具備差異化競爭優勢。
例如,同心醫療的慈孚®CH-VAD是國內首款擁有完整自主知識產權的全磁懸浮人工心臟,2025年國內裝機量份額達18.08%,位列國產第二,且其IPO已進入上交所首輪問詢階段,上市進度領先同行;航天泰心的HeartCon(火箭心)依託航天體系資源與北方醫院渠道優勢,2025年植入佔比達12.59%。
除此之外,全球巨頭雅培旗下的HeartMate3第三代全磁懸浮人工心臟已於2024年進入國內市場,憑藉成熟技術與品牌優勢搶佔高端市場。
壓力已經反映到核心醫療價格表上。2023年Corheart®6平均單價爲29.04萬元/臺,2024年降至24.72萬元/臺,2025年上半年進一步下滑至22.96萬元/臺,一年半內累計降價幅度超20%。
更關鍵的是,公司營收翻倍卻難解持續多年虧損。2023年至2025年,核心醫療歸母淨利潤分別爲-1.70億元、-1.32億元、-1.72億元,三年累計虧損超4.7億元。按照公司經營規劃及相關假設測算,預計到2030年才能實現盈虧平衡。
高額的研發與銷售費用,是公司長期虧損的核心癥結。招股書數據顯示,2023年至2025年,公司研發開支佔期間費用比例常年維持在七成左右,分別爲62.46%、72.33%、67.62%。
對於創新醫療器械企業而言,高研發投入屬於行業常態,可核心醫療銷售費用增速異常迅猛,佔比從2023年的7.32%大幅攀升至2025年的21.85%。其中2025年差旅、會議費用竟達到千萬級別。
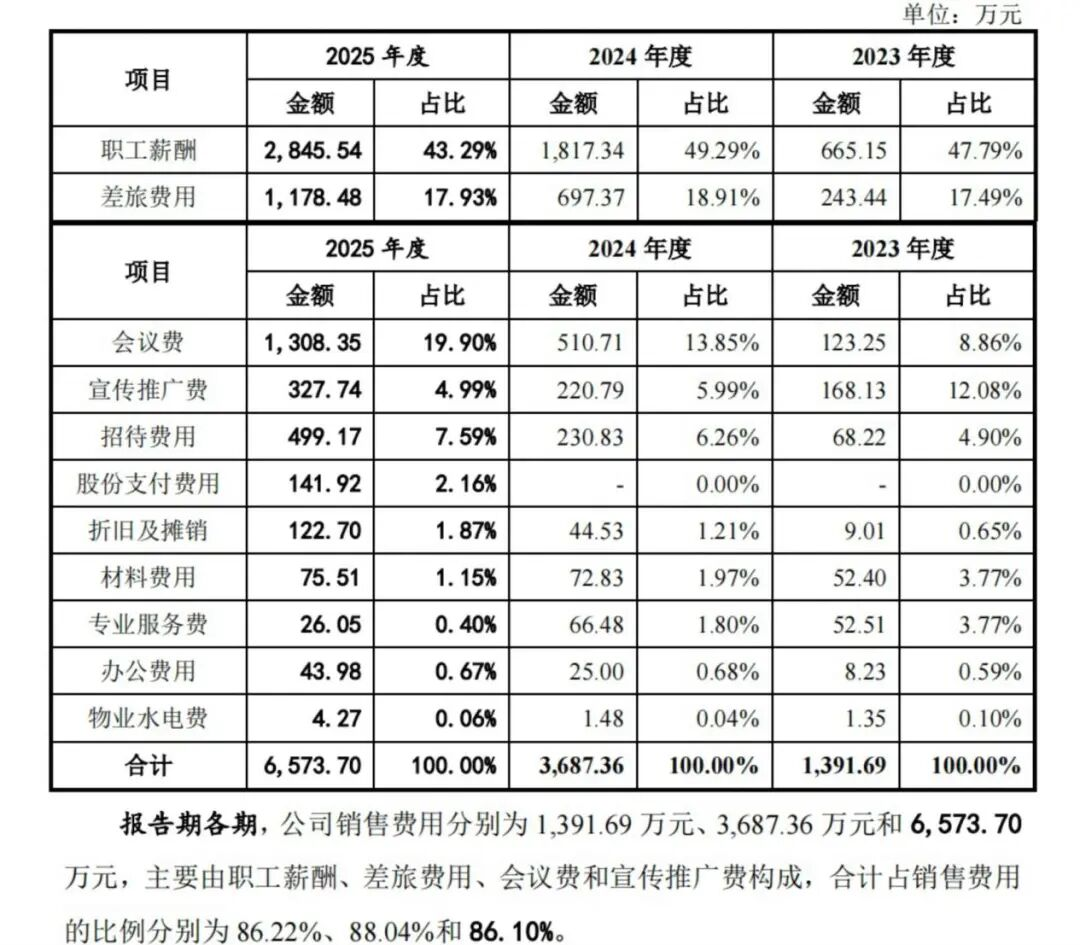
圖源:核心醫療招股書
橫向對比來看,核心醫療銷售費用率顯著高於同行。報告期內,公司銷售費用率分別爲84.09%、39.36%、40.02%,遠高於同期行業可比企業均值33.71%、25.95%、23.88%。
並且,公司目前僅兩款產品實現商業化,其餘核心管線仍處於研發階段,後續技術迭代、新品研發、市場商業化拓展仍需持續投入鉅額資金。截至報告期末,核心醫療經營活動現金流淨額爲-14306.24萬元,現金流承壓明顯。
除持續虧損外,公司還存在高毛利、低存貨週轉的異常經營特徵。2023年至2025年,核心醫療毛利率持續走高,從66.25%攀升至69.66%,2025年進一步升至74.79%。
高毛利通常意味着產品具備較強競爭力與定價權。可與之相悖的是,核心醫療2025年存貨週轉率僅1.01次,低於行業平均水平。產品變現效率偏低,經營數據合理性同樣遭市場質疑。
03 股權與經銷商合規存疑
技術爭議、財務承壓之外,核心醫療的股權治理、關聯交易、經銷商合作等合規性問題,也成爲監管問詢的重點。上交所兩輪IPO審覈問詢,均提到公司員工持股平臺股權架構、股份轉讓細節,重點核查是否存在利益輸送、關聯關係隱匿、公司治理不規範等問題。
股權代持是核心醫療的重要合規疑點。2016年,公司實控人餘順周委託其弟弟餘順理代爲註冊公司前身核心有限,並代爲持有全部股份,彼時餘順理1000萬元出資額並未實際繳納。2018年餘順週迴國全職入駐公司後,雙方解除代持關係。
但後續餘順理以有限合夥人身份,分別持有公司三大員工持股平臺深圳心輔、深圳心助、天津心成6.85%、1.97%和77.77%的股份。
監管層重點問詢,要求公司詳細披露餘順理任職履歷、股權變動全過程,並說明未將其與實控人餘順周認定爲一致行動人的合理性等。上交所的顧慮在於,這種親屬深度持股卻不認定一致行動人的架構,或存在規避實控人股份鎖定期、減持限制的套利空間,疑似隱匿未披露的股權代持關係。
針對監管詢問,核心醫療回覆稱,餘順理未直接持有公司股份,僅通過員工持股平臺間接持股,且未擔任任何持股平臺執行事務合夥人,不存在與餘順周協同擴大表決權的行爲,因此無需認定爲一致行動人。
但在一個員工持股平臺裏,實控人的弟弟獨佔77.77%份額,很難不引發外界對公司“家族化持股、利益傾斜”的質疑。
不僅親屬持股備受爭議,核心醫療還存在非員工親友低價入股的疑似利益輸送情況。2021年3月,餘順周親友蘇天風通過深圳心助間接入股公司,出資6萬元對應持有平臺份額,入股單價僅1元/註冊資本。對比同期公司股權激勵參考的公允價值,2021年5月增資對應的是61.69元/註冊資本,兩者價差懸殊。
並且,蘇天風並未在覈心醫療擔任職務,入股無服務期、無績效考覈、無任職約束,屬於純無償獲益入股。儘管蘇天風已經在2023年5月退出持股平臺,但這場“外人低價入股、零門檻獲利、短期套現離場”的操作,也讓公司利益輸送的質疑難以消除。
股權爭議之外,公司新晉經銷商的異常合作模式,同樣引發監管關注。監管注意到,多家與核心醫療合作緊密的核心經銷商,成立時間極短卻迅速成爲核心大客戶,合作合理性存疑。
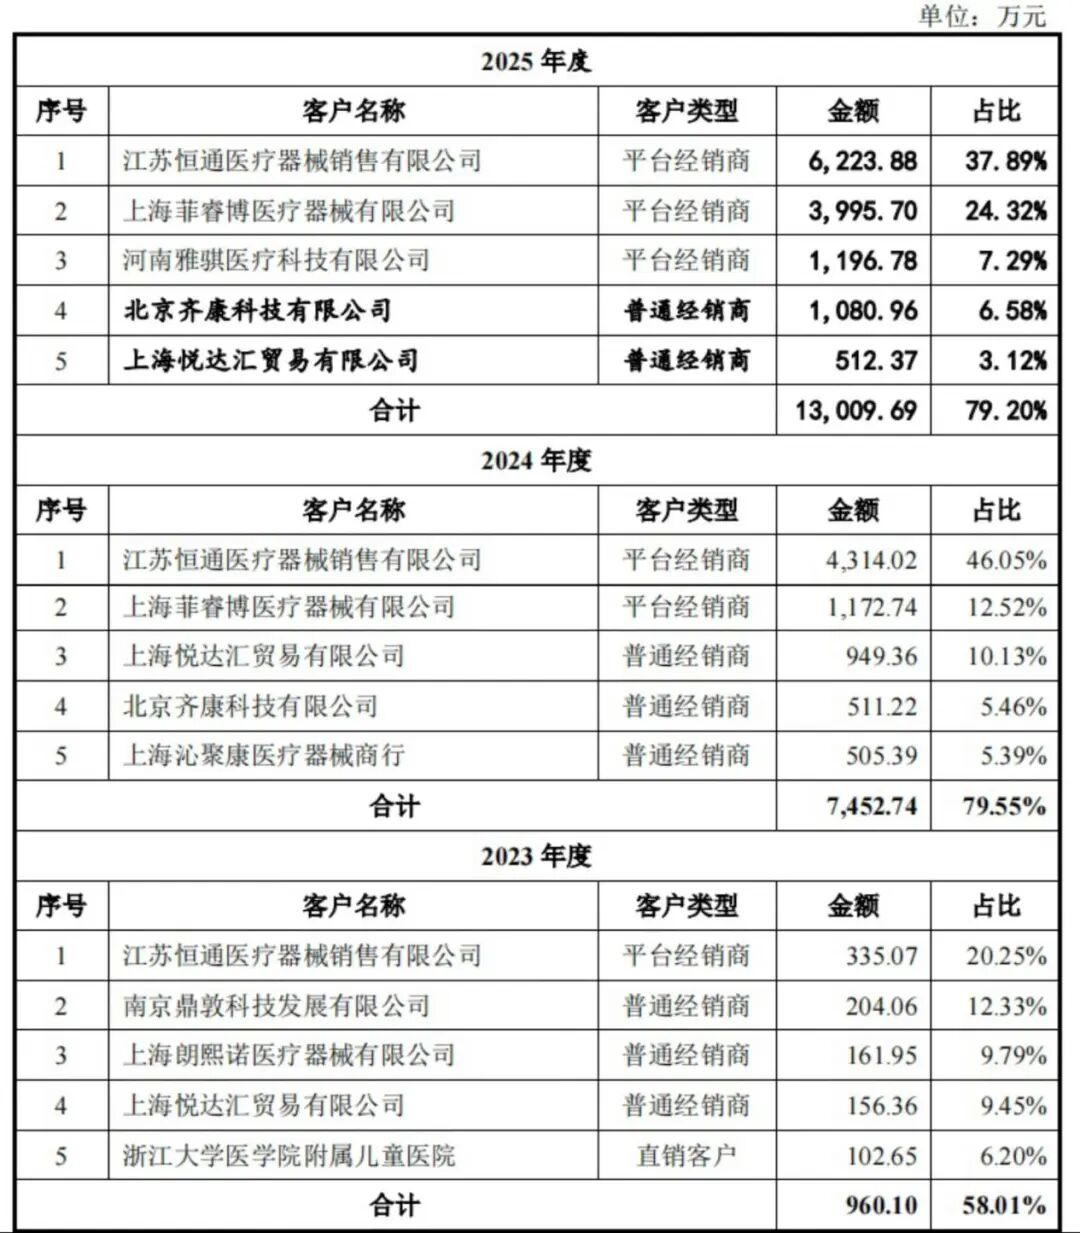
2023-2025年核心醫療前五大客戶經銷商
圖源:核心醫療招股書
其中,上海菲睿博醫療器械有限公司2024年3月方纔註冊成立,成立當年即與核心醫療開展大額合作,2024年、2025年銷售額分別達1172.74萬元、3995.7萬元,銷售佔比分別爲12.52%、24.32%,一躍成爲公司第二大客戶;河南雅騏醫療科技有限公司2025年成立,當年便實現超千萬元合作交易額,是公司第三大客戶。
對此,核心醫療解釋稱,醫療器械行業普遍存在渠道商新設主體承接區域業務的情形,經銷商多根據終端醫院佈局新設公司,或更換主體延續原有業務合作,屬於行業常規操作,並覈查確認河南雅騏與公司及關聯方無關聯關係。但《中國經營報》在內的多家媒體提出,河南雅騏大股東背景與核心醫療實控人親屬或存在隱祕關聯,相關關係尚未徹底釐清。
此外,核心醫療經銷商體系在報告期內出現明顯調整。2023年-2025年,公司普通經銷商總量分別爲14家、15家、21家。值得注意的是,2025年內有5家普通經銷商轉爲二級經銷商(通過平臺經銷商採購產品繼續開展經銷業務),考慮新增因素後總量仍有淨增長。
經銷商層級下沉、主體變更,讓市場質疑其二級經銷商體系中,是否存在實控人、董監高及其近親屬的隱祕關聯主體,這些也亟需中介機構穿透覈查、釐清。







