


粵芯半導體IPO:折舊壓頂、產品虧本賣,三年累虧超60億,技術先進性遭疑



證券之星 李若菡
近期,粵芯半導體技術股份有限公司(以下簡稱“粵芯半導體”)創業板IPO申請通過深交所上市委審議,成爲繼大普微之後創業板第二家未盈利過會企業。
證券之星注意到,受鉅額資產折舊及資產減值損失增長等因素的影響,公司虧損程度逐年加劇,近三年累虧超65億元。同時,持續擴產導致公司負債規模持續攀升,財務費用隨之走高,進一步擠壓其利潤空間。不僅如此,在單位成本均高於產品單價的背景下,公司兩大主業均處於虧本賣的狀態。加之部分技術未達到行業最先進水準,公司技術實力也遭到市場質疑。
虧損加劇,核心市場收入增長放緩
招股說明書顯示,粵芯半導體的核心業務是爲境內外芯片設計企業提供晶圓代工服務和解決方案,具備集成電路、功率器件等產品的工藝研發與製造能力,產品應用領域覆蓋消費電子、工業控制、汽車電子和人工智能等。
粵芯半導體此次IPO選擇的是創業板第三套上市標準:“預計市值不低於50億元,且最近一年營業收入不低於3億元”。這也是繼大普微之後,創業板第二家未盈利過會企業。
2023年至2025年(下稱報告期),粵芯半導體營業收入分別爲10.44億元、16.81億元、25.82億元;歸母淨利潤分別爲-19.17億元、-22.53億元、-23.46億元。公司虧損金額隨着收入的走高而同步擴大,三年累虧金額達65.16億元。截至2025年末,公司未分配利潤爲-100.81億元。關於何時實現扭虧,粵芯半導體在招股說明書中表示,公司預計最早將於2029年實現盈利。
證券之星注意到,公司營收增長並不穩定,受消費電子市場需求疲軟的影響,其2023年收入曾出現下滑。
消費電子領域作爲粵芯半導體的第一大市場,長期貢獻了超七成的收入。2023年-2025年,公司來自消費電子市場的收入分別爲9.06億元、14.15億元、19.53億元,同比增速分別爲-37.69%、56.18%、38.02%,呈現“先降、後升、再趨緩”的走勢。受該市場的拖累,公司2023年整體收入隨之走低,同比下滑32.43%,降爲10.44億元。
除了消費電子領域之外,公司也在拓展工業控制及汽車電子領域,不過當前收入佔比較低。2025年,公司來自工業控制及汽車電子領域的收入共計5.43億元,佔主營業務的比例爲21.64%,短期難扛公司收入大旗。
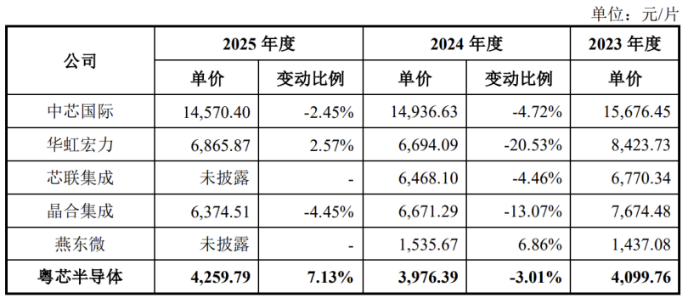
此外,2023年至2024年,受行業整體需求疲軟及市場供需關係調整影響,晶圓廠普遍採取“以價換量”策略,公司產品的銷售單價整體呈下行趨勢;2025年,隨着產品結構調整及終端需求企穩回升,公司產品銷售單價有所回升。
報告期內,粵芯半導體產品銷售單價分別爲4099.76元/片、3976.39元/片、4259.79元/片。對比同行來看,2025年,公司產品的銷售價格低於中芯國際的14570.4元/片、6865.87元/片、6374.51元/片,反映出公司產品議價能力偏弱。
成本倒掛,資產負債率攀升
證券之星注意到,虧損背後,粵芯半導體兩大主業長期處於虧本賣的狀態。
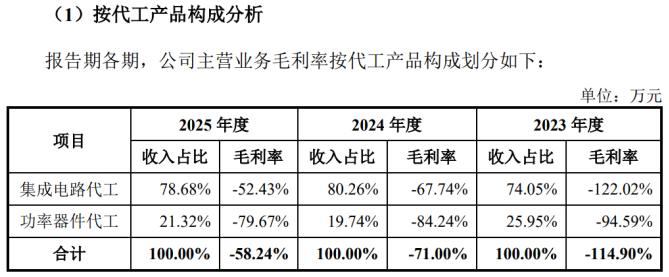
按照代工產品類別劃分,公司業務分爲集成電路代工、功率器件代工兩大板塊。其中,公司在集成電路領域形成了MS(混合信號)、HV(高壓顯示驅動)、CIS(CMOS圖像傳感器)等技術平臺;功率器件領域擁有MOSFET(金屬-氧化物-半導體場效應晶體管)和IGBT(絕緣柵雙極型晶體管)兩類工藝。
2025年,集成電路代工、功率器件代工收入分別爲19.75億元、5.35億元,佔主營業務比重分別爲78.68%、21.32%。值得注意的是,由於兩大業務的單位成本均高於其產品價格,因此核心業務長期處於虧損狀態,對應毛利率分別爲-52.43%、-79.67%。
鉅額資產折舊是粵芯半導體虧損的另一大原因。公司目前共擁有兩座12英寸晶圓廠,相應晶圓廠的規劃和建設需兼顧公司當前產品需求和未來技術延展布局,因此固定資產投入規模較大、資產折舊金額較高。報告期內,公司機器設備的折舊費用分別爲15.19億元、17.02億元、23.02億元,資產折舊對業績造成重大影響。
證券之星注意到,持續虧損之際,粵芯半導體資產負債率呈逐年攀升的趨勢。爲持續推進12英寸晶圓產線的投資擴產,除股權融資外,公司主要通過銀行借款等債權融資方式滿足資金需求,導致目前長短期借款餘額較大,資產負債率較高。報告期各期末,公司資產負債率分別爲62.62%、67.79%、84.13%。
在這一背景下,公司此次IPO擬募資75億元,其中60億元用於12英寸集成電路模擬特色工藝生產線項目(下稱項目一)、特色工藝技術平臺研發等項目的建設,剩餘15億元則用於補流。
值得注意的是,隨着債務的增加,公司的財務費用同步走高,由2023年的1.65億元增至2025年的3.41億元,進而對淨利潤造成影響。此外,受存貨跌價準備計提影響,粵芯半導體在報告期內確認了較大金額的資產減值損失,分別爲2.28億元、1.81億元、2.85億元,進一步拉低其淨利潤水平。
研發縮水,技術實力尚待提升
證券之星注意到,由於部分技術尚未達到市場最先進水平,粵芯半導體技術實力遭到市場質疑。
目前,粵芯半導體制程節點覆蓋180nm-55nm,未來將進一步延伸至40nm、22nm,但聯華電子、格羅方德、中芯國際等同行業領先企業已達到14nm、12nm及3nm等製程節點,公司與其存在較大差距。
具體到不同工藝技術平臺,在MS(混合信號)領域,粵芯半導體制程節點上限爲55nm,而市場主流產品工藝節點已到28nm;在BCD領域,粵芯半導體制程節點上限爲90nm,而市場前沿需求則來到55nm。
招股說明書顯示,粵芯半導體目前以153nm/180nm和110nm製程節點的收入爲主。2025年,公司來自上述兩個製程節點的收入共計15.69億元,佔總收入的比例達62.48%。公司來自95nm以下產品(90nm/95nm和55nm/65nm)的收入雖呈逐年增長趨勢,但佔總收入的比例較低,收入爲4.07億元,佔比爲16.19%。
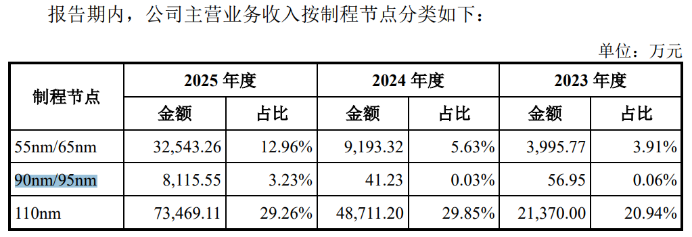
針對上述情況,交易所要求公司解釋95nm以下產品收入佔比較低的具體原因,以及是否面臨尚未攻克的技術瓶頸。公司對此予以否認,並回應稱,目前已順利完成55nm CIS、55nm HV、90nm SiPho、90nm BCD、90nm HV、95nm MS等多個工藝平臺的研發工作,相關產品均已實現量產。
不過,研發端的縮水則進一步加重了外界顧慮。2023年-2025年,公司的研發費用分別爲6.05億元、4.46億元、4.22億元,呈逐年下滑趨勢。在市場看來,在虧損壓力下壓縮研發,不僅會制約技術升級,更可能使公司陷入“虧損—砍研發—虧損加劇”的怪圈。(本文首發證券之星,作者|李若菡)







