


阿維塔二闖IPO:三年虧超百億,巨頭背書銷量仍“腰斬”,高端故事難講



證券之星 陸雯燕
在首份招股書有效期屆滿失效後一個多月,阿維塔科技(重慶)股份有限公司(下稱“阿維塔”)火速更新招股書,重啓港股IPO。這家背靠長安汽車(000625.SZ)、華爲、寧德時代(300750.SZ)三巨頭的高端新能源車品牌,自交付以來始終深陷虧損泥潭,2023-2025年(下稱“報告期”)累計虧損約112億元。
在2025年交付量幾近翻倍後,阿維塔2026年上半年銷量直接“腰斬”,規模效應遲遲未能兌現。與此同時,面對行業價格戰壓力,阿維塔車型售價被迫下探,品牌高端化突圍艱難。
證券之星注意到,阿維塔斥資115億元入股引望智能技術有限公司(下稱“引望”)深綁華爲,卻也大幅消耗了現金儲備,2025年資產負債率攀升至80.3%。難以忽視的是,華爲汽車生態持續擴容,使得阿維塔遭遇大量同源競品的圍堵,其華爲技術專屬優勢持續弱化。在行業淘汰賽加劇、“造血”能力遠未形成的背景下,阿維塔的上市顯得尤爲急迫。
“失血”不止,供應鏈深綁三大巨頭
阿維塔是長安汽車、華爲、寧德時代聯合打造的高端智能新能源乘用車品牌,由長安汽車負責整車製造、寧德時代配套動力電池、華爲提供智能化解決方案。其中,長安汽車爲阿維塔控股股東,通過直接及間接方式持股約41.57%;寧德時代爲第二大股東,持股9.17%。
依託三大巨頭背書,阿維塔採用輕資產運營模式。報告期內,阿維塔分別錄得營收約56.45億元、151.95億元、256.31億元,2024年及2025年分別同比增長169.16%、68.68%。
然而,營收的高歌猛進並未帶來利潤的正向反饋。阿維塔各期年內虧損分別爲36.93億元、40.18億元、34.89億元,三年累虧約111.99億元。儘管2025年虧損規模同比縮減13.17%,但虧損改善速度不及營收增長速度。
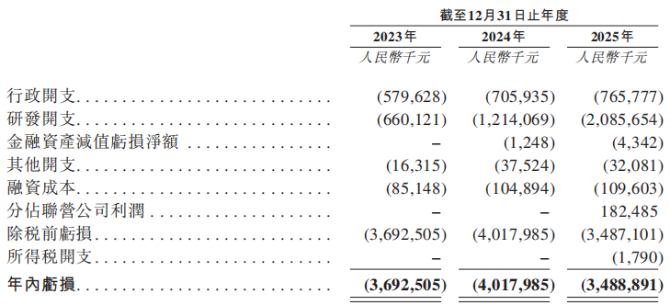
對於持續虧損,阿維塔稱,主要是早期商業化及增長階段所致。由於2022年12月底纔開始車輛交付,因此於規模效益顯現前,阿維塔在產品開發、銷售及營銷、渠道擴張以及組織架構建設方面產生了大量前期投資。
爲建立品牌知名度及支持汽車系列推出市場,報告期內,阿維塔銷售及營銷開支分別爲23.04億元、30.36億元、32.81億元。其中,品牌及營銷開支分別爲10.24億元、12.93億元及14.99億元,佔同期銷售及營銷開支總額的40%多,足見其砸錢換市場的決心。研發端同樣保持高強度投入,公司研發開支從2023年的6.6億元攀升至2025年的20.86億元。
阿維塔坦言,公司盈利能力在短期內可能依然面臨壓力。爲緩解成本壓力,2026年4月,長安集團對旗下阿維塔和深藍進行戰略整合,通過整合技術、供應鏈、製造等中後端資源,預計可降低公用成本20%至30%。
證券之星注意到,輕資產模式的另一面,是阿維塔在供應鏈上對三大巨頭的深度依賴。報告期內,長安汽車、寧德時代和華爲均位列阿維塔前三大供應商,阿維塔向其採購金額合計佔採購總額的比重分別爲82.4%、58.8%、48.8%,雖佔比有所下滑,但絕對規模依然可觀,2025年達到111.84億元。報告期內,寧德時代、華爲從阿維塔獲得的營收分別爲101.13億元、69.29億元。
規模效應難現,交付量“三級跳”後“失速”
招股書顯示,阿維塔目前已推出四款主要量產車型,即阿維塔06系列、阿維塔07、阿維塔11及阿維塔12,涵蓋中國新能源乘用車市場的高端及豪華細分市場,售價介於20萬元至70萬元。
自2022年12月實現交付以來,阿維塔交付量實現“三級跳”:2023年交付20021輛,2024年大幅增長至61588輛,2025年進一步攀升至122702輛,月均銷量過萬。
證券之星注意到,2025年銷量衝高是產品密集投放與終端優惠的雙重驅動。彼時,阿維塔11、阿維塔12、阿維塔07升級改款系列相繼推出、阿維塔06新車上市,疊加終端讓利促銷,共同拉動全年銷量大幅攀升。
不過,阿維塔的交付體量尚難形成規模效應。報告期內,阿維塔的銷售成本分別佔其收入的103%、93.7%、90.6%,反映其成本結構於商業化初期尚未充分受惠於規模經濟。進一步分析,報告期內原材料成本和生產開支合計佔同期銷售成本總額的90%以上。
阿維塔表示,相對較小的採購量侷限了公司與零部件供應商的議價能力,而製造相關成本在增長階段分攤至相對較低的交付量,對毛利率及整體盈利能力造成不利影響。
然而,進入2026年,阿維塔銷量增長踩下“急剎車”。根據招股書,2026年1-5月總銷量爲20160輛,月均銷量約4032輛。其6月單月交付量7459輛,較2025年同期的10153輛下滑26.53%。以此計算,阿維塔上半年交付量爲27619輛。
根據舊版招股書,阿維塔2025年前6個月交付量爲56729輛,同比增長約151.1%。對比之下,阿維塔今年上半年交付量同比直降51.31%。
更嚴峻的是,行業價格競爭白熱化,讓阿維塔堅守高端定位的難度持續加大。首款量產旗艦車型阿維塔11最初售價區間爲34.99萬元-40.99萬元,經過不斷升級改款,目前官網售價在28.99萬元-42.99萬元,權益抵扣後最低價27.99萬元起,起售門檻顯著下滑。
從整體產品佈局來看,後推出的阿維塔06和阿維塔07售價顯著低於前兩款車型。阿維塔07目前在售的2026款售價21.99萬元起,權益抵扣後低至20.49萬元起;2026年4月上市的阿維塔06T售價21.99萬元起。
依靠降價換銷量的策略將阿維塔捲入20萬元級競爭的紅海,使其高端定位愈發模糊,品牌向上的理想與現實下探之間的矛盾愈發突出。按規劃,阿維塔計劃以聯合共創模式於2026年第四季度至2027年推出多款新車,後續新車型預計將定位於更高端的細分市場。如何依靠新車站穩高端市場,或成爲阿維塔面臨的巨大挑戰。
砸百億入股華爲引望,陷財務與生態競爭雙重困
智駕水平是影響整車高端溢價的重要因素之一。作爲華爲智能汽車生態核心戰略合作伙伴,阿維塔於2024年12月與華爲加深合作,打造聯合共創模式,其特點是聯合產品定義、聯合開發和聯合營銷計劃。2025年2月,阿維塔以115億元收購引望10%股權,雙方將以聯合共創模式共同打造阿維塔改款車型及下一代系列車型。
2025年,這筆投資已實現1.82億元利潤,但也大幅消耗了自有現金儲備,阿維塔現金及現金等價物從2024年的193.23億元驟降至2025年的96.87億元。截至2026年4月,公司現金及現金等價物進一步縮水至62.49億元。
現金的大幅消耗帶動償債指標全面惡化。在大額股權投資、營運資金需求攀升雙重影響下,2024年及2025年,阿維塔的流動比率從1.3降至0.6,速動比率從1.1降至0.5。截至2025年末,公司資產負債率高達80.3%。
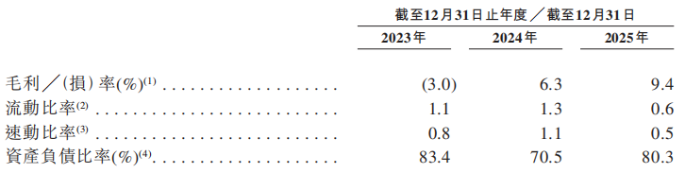
同時,公司流動資產淨值由2024年的47.12億元轉爲2025年淨負債82.85億元。這主要與收購引望導致現金及現金等價物大幅減少有關。截至2026年4月,流動負債淨額仍達到51.8億元。
更深層的隱憂在於,豪擲115億元戰略入股引望,本是阿維塔深度綁定華爲技術的關鍵佈局,但隨着華爲智能汽車解決方案“朋友圈”擴容,其技術獨家優勢被持續稀釋。根據2026華爲乾崑技術大會上公佈的數據,華爲乾崑已與超25個車型品牌、超50款車型展開合作。華爲乾崑智駕整車搭載量已突破170萬輛。
鴻蒙智行“五界”以及其他搭載華爲乾崑智駕的量產車型,都在不同程度上與阿維塔形成競爭關係。同生態競品分流客戶與技術資源,華爲技術正從“稀缺”標籤加速變爲“標配”,這也導致阿維塔依託華爲智駕建立的高端品牌溢價持續弱化。如何在華爲生態中打造專屬差異化競爭壁壘,是阿維塔亟待解決的核心難題。(本文首發證券之星,作者|陸雯燕)







