


突發跳水!商業航天大消息



市場震盪調整,創業板指、科創50指數衝高回落大跌。黃白線分化明顯,權重股走勢較弱。
盤面上,醫藥板塊相對強勢,立方製藥2連板,雙鷺藥業、聯環藥業、哈藥股份漲停。航天板塊午後直線拉昇,航天環宇、中國衛星、中國衛通等漲停。人形機器人板塊活躍,日盈電子、晉拓股份、中鼎股份漲停。AI應用端盤中異動拉昇,歡瑞世紀7天4板。下跌方面,半導體設備板塊走弱,儲能概念震盪下挫,鋰礦概念集體回落。
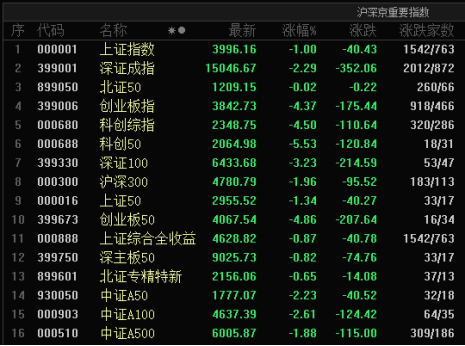
截至收盤,滬指跌1%,深成指跌2.29%,創業板指跌4.37%。市場熱點較爲雜亂,全市場超3700只個股上漲。量能明顯放大,滬深兩市成交額3.39萬億,較上一個交易日放量4748億。
行情分化加劇,兩大熱點逆勢大漲
今日A股市場震盪走低,創業板指、科創綜指、科創50等均衝高回落大幅下跌,大盤主要指數悉數收綠。
熱點方向看,創新藥板塊漲幅居前。
消息面上,國家衛生健康委等三部門發佈了“2026年版國家基本藥物目錄”,本次調整爲2018年版目錄以來的首次全面更新,新版目錄共收錄藥品794種,其中,化學藥品和生物製品476種,包含791個劑型、1355個規格;中成藥318種,包含544個劑型、888個規格。
東方證券表示,多家創新藥企核心產品已進入收穫階段,醫保準入、商保覆蓋和費用率優化等共同推動盈利不斷改善。2026年是檢驗創新藥企盈利能力的重要窗口,部分公司一季度業績已釋放積極信號,半年報將進一步驗證持續性。具備核心產品放量、商業化體系成熟和經營韌性較強的企業,有望脫穎而出。
航天航空方向午後直線拉昇。
消息面上,長征十號乙運載火箭在海南商業航天發射場發射升空,火箭一二級分離約6分鐘後,一子級垂直返回,在海上回收平臺通過網系捕獲方式成功回收,發射及一子級回收任務取得圓滿成功。此次回收的一子級預計將在今年年底前完成複用飛行。
此次任務是我國首次成功實施運載火箭一子級可控回收,同時也是全球首次運載火箭網系回收,標誌着我國在重複使用火箭技術領域取得歷史性突破,將爲加快提升我國進出空間能力奠定堅實基礎。長征十號乙運載火箭成爲我國首型成功實施回收的重複使用運載火箭。
此外,AI應用、機器人、房地產等方向震盪走強。另一方面,昨日領漲的半導體、算力硬件再度陷入分化整理。機構認爲,市場仍先以震盪結構看待,留意各板塊間的輪動節奏。
商業航天迎來三大重磅催化
長征十號乙首飛告捷,是今日航空航天方向大漲的導火索,但事實上,整個商業航天方向還面臨着三大重磅催化。
第一,在星座組網層面,2026年下半年國內巨型星座組網提速。據機構統計,截至2026年6月5日,“千帆星座”完成第12批發射,年內已送入92 顆衛星,接近2025 年全年發射量(54 顆)的兩倍。按全年發射216 顆目標,年內還將再發射124 顆衛星。
第二,在火箭驗證層面,2026年下半年是國內商業航天的回收驗證關鍵之年。藍箭航天的朱雀三號遙一首飛已於2025年12月成功入軌;中科宇航力箭二號遙一於今年3月首飛成功,公司已經通過力鴻一號首飛完整驗證了再入大氣層減速回收、箭體精確落點控制等核心技術,並計劃於今年進行百公里級的回收試驗;箭元科技的首型“元行者一號”運載火箭預計2026年底首飛;星河動力智神星二號預計在2026年年底前實現首飛;星際榮耀雙曲線三號同樣計劃於2026年底到明年初實現首飛及海上回收。
第三,在IPO衝刺層面,2026年6月29日藍箭航天與中科宇航同步更新科創板招股說明書,審覈狀態均爲已問詢,商業航天第一股的爭奪進入白熱化階段。據更新後的招股書,藍箭航天預計最早2029年實現盈利,核心前提包括朱雀三號實現批量化生產和常態化重複使用。中科宇航預計樂觀和中性假設下2029年盈利,保守假設下2030年盈利。
長征十號乙的首飛成功,恰逢中國商業航天2026年下半年的關鍵節點。星座組網的爆發式需求倒逼可回收火箭加速技術驗證與工程化落地,技術與訂單的確定性提升又成爲火箭企業IPO衝刺的核心估值支撐,三股力量在此交匯,形成共振。
中信建投:將演繹結構性慢牛
五月中旬以來,A股行情波動明顯升高,不過在經歷了震盪橫盤後,機構對年內後續行情均保持了一定程度的樂觀。
短期而言,申萬宏源證券提醒投資者,雖然下半年還有新一輪上漲行情,但6月至7月宏觀擾動多發,海外科技股率先調整,疊加不穩定的微觀結構,A股可能出現速度較快、中級別幅度的調整行情。
錨定中期行情,中信建投證券則表示,“2026年下半年,A股將演繹結構性慢牛行情,結構性景氣和資金抱團推動結構性牛市。”
中金公司也指出,國際秩序重構與我國產業創新趨勢共振是推動本輪市場上行、中國資產重估的核心驅動力,這兩大條件未發生動搖,當下市場較以往更加具備長期、穩進條件。
此外,多家券商提醒投資者,今年下半年A股的市場風格有望進一步均衡。
中信建投證券建議投資者,遵循“景氣爲綱”的投資策略,聚焦“算力牛”和“復甦牛”兩大景氣主線——一方面,AI算力主線遠未到全面泡沫化階段,關注全產業鏈景氣擴散;另一方面,“PPI-外需”驅動的“復甦牛”則是今年另一關鍵主線。
行業方面,可重點關注:AI算力(半導體、光通信、電子布/CCL、數據中心供電等)、新能源(鋰電、風電、核電、儲能、電網)、油氣生產、煤炭、煤化工、有色金屬。左側佈局石化、工程機械、非銀、生豬養殖、服務消費。主題方面,可關注鈉電、人形機器人、商業航天等。







