


聖火科技再衝港股:毛利率連跌三年,應收賬款佔資產近七成,上市前分紅“清空”利潤



證券之星 夏峯琳
繼去年8月首次遞表失效後,聖火科技集團有限公司(下稱“聖火科技”)再次向港交所遞交主板上市申請。依託二維碼營銷賽道,企業對外宣稱躋身行業第四梯隊,營收規模連續三年穩步抬升,表面成長曲線亮眼。
證券之星注意到,業績增長背後,公司高毛利核心業務持續萎縮,低毛利線下廣告業務撐起營收大盤,整體毛利率連續兩年大幅下滑;客戶結構存在雙重風險,老牌核心客戶收入規模停滯,新增大客戶毛利率偏低、賬期冗長,應收賬款高企佔用大量營運資金。
雪上加霜的是,上市前夕公司實施近乎清倉式分紅,近九成三年累計淨利潤流向實控人夫妻。當“技術營銷服務商”的業務實質愈發趨近傳統廣告代理商,聖火科技此番二度闖關,能否贏得資本市場的信任票,仍是未知數。
老牌客戶依賴未解,新客拉低毛利反噬現金流
招股書顯示,聖火科技成立於2013年,最初聚焦整合營銷與廣告營銷服務。2018年,公司拓展營銷技術服務,重點發力“一物一碼”業務,最終形成整合營銷服務、營銷技術服務、廣告營銷服務三大板塊並行的業務格局。
2023年至2025年,公司分別實現營業收入1.63億元、2.52億元及3.01億元,同期歸屬淨利潤分別爲2715.2萬元、3320.4萬元及3860.7萬元。營收與利潤雙雙走高,業績曲線看似穩步上行。但證券之星注意到,這三年間公司整體毛利率卻不升反降。從2023年的34.2%滑落至2024年的24.1%,2025年進一步微降至24%。
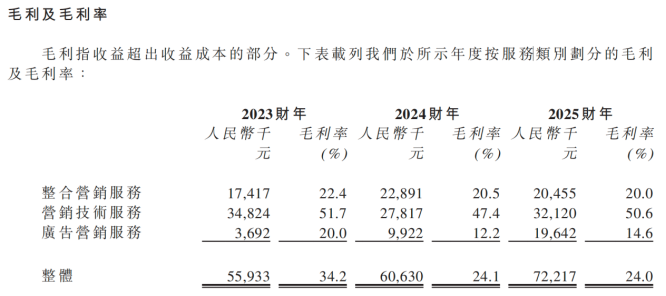
毛利率下滑背後,是公司業務結構正在發生改變。報告期內,公司毛利率最高的營銷技術服務,即“一物一碼”二維碼營銷,營收佔比從41.2%逐年萎縮至21.1%,近乎腰斬;毛利率次之的整合營銷服務,營收佔比亦從47.5%降至34%。與此形成鮮明對照的是,毛利率最低的廣告營銷服務,營收佔比從11.3%躍升至44.9%,一躍成爲公司第一大收入來源。低毛利板塊加速膨脹、高毛利板塊持續收縮,此消彼長之間,公司的整體盈利水平被不斷拉低。
客戶集中度畸高,則是懸在公司頭頂的另一柄利劍。招股書顯示,報告期內,聖火科技來自前五大客戶的收入佔比分別高達91.2%、79.8%和91.3%。其中,2023年和2025年,前五大客戶貢獻了超九成的營收,客戶集中風險突出。
更令人擔憂的是,這份高度集中的客戶名單背後,還隱藏着對單一客戶的深度依賴。報告期內,來自最大客戶集團A的收益佔比分別爲78.6%、49.3%及40.4%。根據招股書披露,二者的合作可追溯至2013年,迄今已超過12年。
表面上看,客戶A的營收佔比已從近八成降至四成左右,依賴程度似乎在下降。但深入拆解金額便知,報告期內來自客戶A的收入分別約爲1.28億元、1.24億元及1.22億元,絕對金額幾乎維持在同一量級,未見實質性縮減。
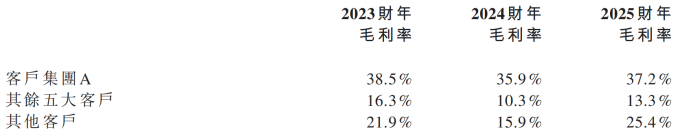
且公司對客戶A的毛利率遠高於其他客戶。數據顯示,聖火控股對客戶A的毛利率在2023年至2025年分別高達38.5%、35.9%、37.2%。同期,公司對其餘主要客戶的毛利率僅爲16.3%、10.3%、13.3%。這意味着一旦大客戶壓價或流失,公司的盈利根基或將受到重大不利影響。
爲拓展客戶羣,聖火科技於2024年成功與客戶H建立業務關係,當年即實現銷售收入3239.2萬元。到2025年,客戶H貢獻的收入飆升至1.17億元,同比增幅高達262.13%,佔總營收的比重躍升至39%,與客戶A的佔比幾近持平。這一變化在賬面上快速改善了大客戶集中度的指標,但代價同樣沉重。
客戶H的毛利率顯著偏低,且付款週期明顯長於原有客戶,直接拉長了公司的回款週期。報告期內,應收賬款週轉天數從117.3天攀升至180.1天,2025年進一步延長至206.0天,三年間回款週期近乎翻倍。截至2025年底,公司應收賬款餘額已達1.59億元,佔總資產的69.43%。
上市前大額分紅,實控人落袋逾8400萬
如果說客戶集中和毛利率下滑是聖火科技的經營性隱憂,那麼IPO前的大額分紅則讓市場對其上市動機產生了更深層次的質疑。
招股書顯示,2024年和2025年,聖火科技分別派息1040萬元和7760萬元,累計分紅約8800萬元。而2023年至2025年,公司淨利潤合計約9900萬元。分紅總額佔近三年淨利潤總額的89%,近乎"清倉式"分紅。
這場分紅的最大受益者是創始人夫婦。IPO前,鍾堅通過福緣BVI持股78.7%,其配偶羅新燕通過秀飛BVI持股17.1%,二人合計持有公司已發行股本的95.8%。按此持股比例計算,兩次分紅合計落入實控人夫婦囊中的金額超過8400萬元。
大股東在IPO前獲取高額回報並不罕見,然而聖火科技的特殊之處在於,分紅與舉債在時間上重疊。2025年,公司向股東派付股息5790萬元,同期新增銀行借款5080萬元。一邊是大手筆分紅,一邊是新增負債,二者並行之下,公司現金流管理策略的審慎性值得審視。
同時,公司“造血”能力也不穩定。數據顯示,報告期內,聖火科技經營活動產生的現金流量淨額波動顯著,2023年尚有1494.7萬元的淨流入,2024年則急轉直下,錄得-4075.8萬元的淨流出,儘管2025年該指標有所修復,但截至當年末,公司賬面貨幣資金僅餘3702.4萬元,而同期有息負債已攀升至6133.7萬元,二者之間的資金缺口超過2500萬元。
在此背景下,此次IPO募資用途中,"補充一般營運資金"赫然在列。這種"先掏空、再募資"的操作邏輯,難免令投資者對其上市誠意產生疑慮。(本文首發證券之星,作者|夏峯琳)







