


公司樓下的智能櫃要上市了,營收20億卻仍在虧損



掃碼打開櫃門,拿起自己想要的飲料或零食,關上櫃門,手機自動扣款。這一簡單便捷的消費流程,正在寫字樓、工廠、物流園等各類場景快速普及,悄然分走了一批傳統便利店的客流。
而這種便捷性,正催生一個新的資本市場標的。近期,智能櫃品牌“豐e足食”的母公司深圳市豐宜科技集團股份有限公司(以下簡稱“豐宜科技”)正式向港交所遞交招股書,擬在港股主板掛牌上市,有望成爲“智能零售櫃第一股”。
無人貨架的故事最早可以追溯到2017年前後。彼時果小美、猩便利、每日優鮮便利購等一批創業公司扎堆入局,資本熱錢蜂擁而至,行業一度出現“千架大戰”的熱鬧景象。然而,隨着資本退潮、貨損率高企、運營成本失控等問題暴露,行業進入洗牌期。
作爲順豐控股的附屬公司,豐宜科技能存活下來並脫穎而出,很大程度上源於順豐龐大的企業客戶資源和密集的快遞網絡兩大核心優勢。
順豐積累的海量企業客戶,爲豐e足食提供了優質且穩定的點位資源,使其能夠以較低成本將智能櫃鋪進寫字樓、工廠、物流倉儲設施等核心場景;而順豐密集的快遞網絡,則爲智能櫃的補貨提供了天然便利。順豐小哥每日給客戶送快遞的同時,順便爲臨近點位的零售櫃補貨,解決了傳統無人零售“補貨難、成本高”的痛點。
更重要的是,在“千架大戰”後,豐宜科技及時將業務重心轉向技術門檻更高的智能零售櫃。招股書援引弗若斯特沙利文資料顯示,按2025年智能零售櫃安裝數量及總GMV計算,豐宜科技已成爲中國最大的智能零售櫃運營商。其智能零售櫃保有量在2025年達到18.4萬臺,佔國內市場份額的21.5%;GMV達23.4億元,市場份額爲11.5%。兩項核心指標均位居行業第一。
儘管豐宜科技用智能化打開了一條光鮮的發展之路,但在櫃門背面,行業競爭加劇、財務結構承壓、消費者體驗爭議等挑戰依然存在。豐宜科技上市後的發展前景仍需市場進一步檢驗。
01、聚焦細分觸點
相比傳統自動售貨機把地鐵站、核心商圈、大型商場等流量密集的“主動脈”作爲核心佈局場景,豐e足食則另闢蹊徑,將目光聚焦在辦公空間、物流及倉儲設施、公教文衛等看似零散、單點客流有限的“毛細血管”。豐宜科技將這些場景定義爲“輕場景”。
這些輕場景的核心特點是消費人羣相對穩定,消費者具有明確的即時消費需求,且復購率較高。招股書披露,豐e足食的消費者平均每月打開櫃門消費三次,2025年的平均復購率達到46.7%,高於行業平均水平。
同時,豐e足食打破了傳統智能櫃僅銷售飲料的單一模式,在智能櫃裏放置早餐、零食、日用品在內的多元產品,全方位覆蓋消費者的即時需求。2025年,豐e足食每臺智能櫃平均配備48.4款SKU,平均每月引入7.3款新SKU,滿足消費者的新鮮感。
能夠實現多元產品的佈局,源自豐e足食對智能櫃技術的優化升級。傳統的自動售貨機對商品形態、尺寸和取貨方式有着嚴格限制。像是常見的飲料自動售賣機採用“蛇形貨道”,僅能銷售圓瓶形飲料;多數售貨機採用“自由落體”式出貨,對易碎、易變形的零食、麪包等商品極不友好。
豐e足食的智能櫃採用開放式貨架設計,消費者可以直觀看到所有商品,直接開門取貨,消費體驗更接近傳統便利店的貨架購買模式,也爲多元產品的擺放提供了可能。
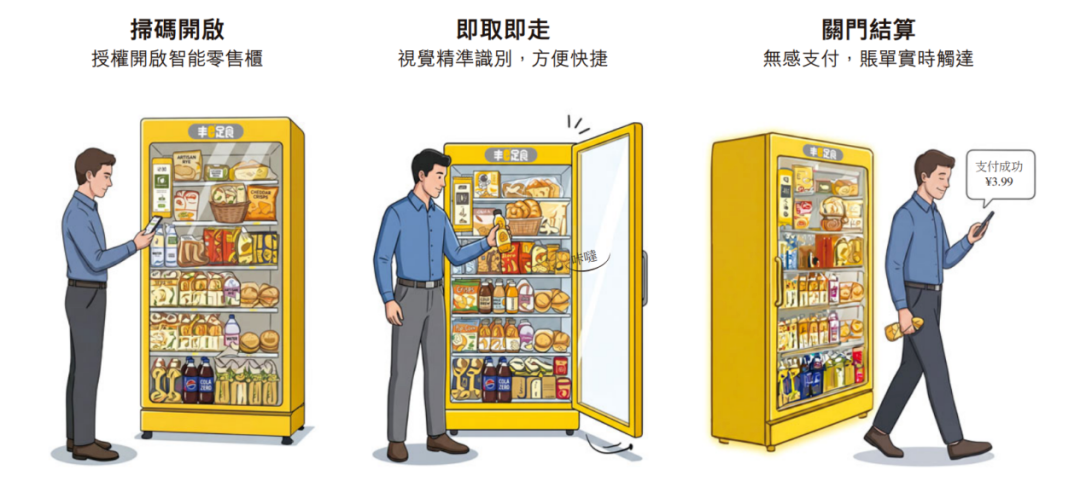
而消費者的高復購離不開豐e足食摒棄了傳統零售“一盤貨”的固定組合模式,公司基於大數據分析,針對不同點位的人羣需求特點,靈活調整貨盤結構。
例如,寫字樓點位會側重搭配咖啡、三明治、堅果等適合職場人羣的商品,而物流園、工廠點位則會增加方便麪、火腿腸、功能飲料等性價比高、飽腹感強的產品。
這種精細化的貨盤管理,不僅提升了消費者的購買頻次,也有效提高了庫存週轉效率。招股書顯示,豐e足食管理的小衆和長尾商品數量從2023年的239個增加至2025年的1480個,相關交易佔比也從2023年的1.5%提升至2025年的20.0%,長尾商品的佈局進一步挖掘了消費潛力。
貨損率是衡量零售企業庫存管理效率的核心指標,也是無人零售行業的“老大難”問題。得益於公司相對精準的貨盤規劃、高效的庫存調度以及智能櫃的封閉式管理,2025年豐e足食的整體貨損率低至1%,遠優於行業平均水平。
較低的貨損率直接降低了運營成本,進而拉高了公司的毛利率。2023年至2025年,豐宜科技的毛利率從52.4%穩步提升至55.8%。而同期另一家智能零售櫃頭部企業“友寶”的毛利率僅爲37.1%。
02、AI驅動+分佈式網絡+直營管理
截至2025年末,豐e足食的直營智能零售櫃投放量已超過18萬臺,覆蓋全國72座城市,累計服務超過8000萬名消費者。如此龐大的終端網絡,如果僅依靠人工進行運營管理,無疑是一項人力成本高昂、效率低下的工程。
豐宜科技稱自己有“算法驅動的自主決策、分佈式網絡、直營管理”三大核心能力,爲輕場景運營提供了堅實支撐。
2024年,豐宜科技研發推出了“星途智航FLOW Pilot”AI智能體,成爲其運營管理的“核心大腦”。FLOW Pilot能夠實時抓取不同點位的客流數據、商品交易數據、庫存數據、設備運行數據等多維度信息,通過算法模型進行分析研判,自動生成決策。包括哪些點位具有深耕價值、不同點位適合擺放哪些商品、最佳補貨時間、補貨路線規劃以及SKU組合優化等。
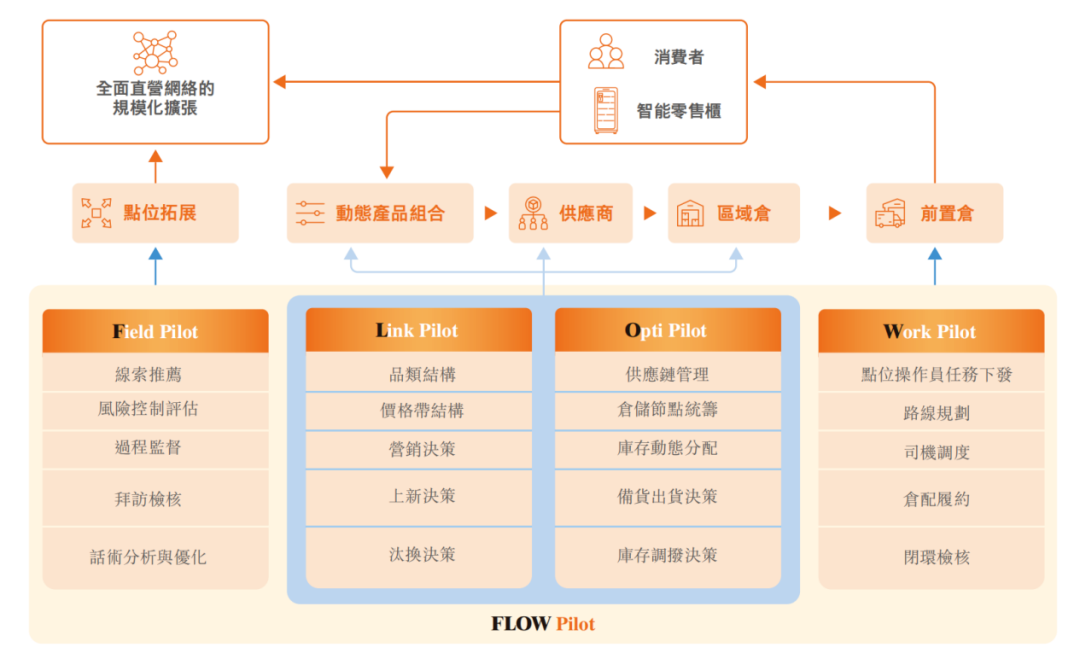
在AI智能體的賦能下,補貨員的工作效率大幅提升,單人均可管理更多點位,人力成本進一步降低,同時也避免了人工決策的主觀性和侷限性。
豐宜科技的運營體系中,單個智能櫃不僅僅是商品銷售終端,更是數據採集、臨時存儲和商品流轉的重要節點。通過AI智能體的統籌調度,豐宜科技能夠實現商品的動態調配,將動銷緩慢的商品從低需求點位轉移至高需求點位,避免庫存積壓。
同時,結合順豐的物流網絡優勢,豐宜科技利用智能櫃的網絡密度及點位多樣性,縮短商品配送時間,降低物流開支,原本孤立的智能櫃,形成了一個可靈活調動、高效運轉的零售網絡。
招股書顯示,2025年豐e足食每臺智能櫃的平均月活消費者爲37.3人。這一數字看似不高,恰恰揭示了輕場景運營的獨特優勢——不追求單個點位的高流量,而是通過高密度的網絡佈局、精準的商品匹配和高效的運營調度,將海量輕場景點位串聯起來,形成規模效應。2023年-2025年,豐宜科技的營收從12.44億元提高至20.09億元。
算法的精準決策、分佈式網絡的高效流轉,也爲豐宜科技採用全直營模式提供了可行性。豐e足食從商品採購、物流配送到終端補貨、設備運維、客戶服務等全流程,均由自有團隊執行。
這種模式雖然前期投入較大、運營成本較高,但能夠實現對終端網絡的絕對掌控,保障商品品質和服務質量,同時也能爲公司積累高質量的運營數據,形成“數據反饋-算法優化-效率提升-數據積累”的自我強化循環。
AI驅動+分佈式網絡+直營管理的優勢,最終轉化爲亮眼的財務數據。招股書顯示,豐宜科技經調整淨利潤(非國際財務報告準則計量)在2023年至2025年分別爲1.01億元、0.77億元和1.19億元,成爲國內智能零售櫃行業首家實現持續規模化盈利的企業。
03、高光之下的隱憂
儘管豐宜科技憑藉AI賦能和獨特的運營模式,在智能零售櫃行業脫穎而出,可細看其財務數據和行業環境,並非沒有挑戰。
首先需要明確的是,豐宜科技的“盈利”是建立在剔除“可贖回負債賬面價值變動”這一非現金費用項目後的結果。在國際財務報告準則(IFRS)口徑下,豐宜科技的盈利表現並不樂觀:2023年實現淨利潤6848.9萬元,2024年由盈轉虧,虧損達1725.8萬元,2025年虧損進一步擴大至3722萬元。
對於虧損的原因,豐宜科技在招股書中解釋稱,核心是早期融資中賦予投資人的贖回權,在會計處理上形成了非現金費用,2023年至2025年,該部分費用累計達到2.13億元。
值得注意的是,雖然豐宜科技經調整後實現盈利,卻仍處於資不抵債的狀態下。截至2025年末,公司淨負債達3.36億元。而從估值來看,豐宜科技最新一輪融資的投後估值約爲18.05億元,以2025年20.09億元的營收計算,市銷率不足1倍,估值水平較低。
除了淨利潤的波動,豐宜科技的營收增速也呈現放緩趨勢。2024年營收同比增長32.9%,而到了2025年這一數字降至21.6%,公司後續增長動力有待進一步挖掘。
營收結構單一是豐宜科技面臨的另一大風險。招股書顯示,公司的零售收入佔到總營收的99%以上,廣告、技術服務等其他收入佔比不足1%。這種“把雞蛋放在一個籃子裏”的營收結構,使得公司的業績高度依賴快消品行業的市場環境,一旦快消品行業出現價格戰、消費需求萎縮,或者消費者的消費習慣發生變化,公司將面臨巨大的經營風險。
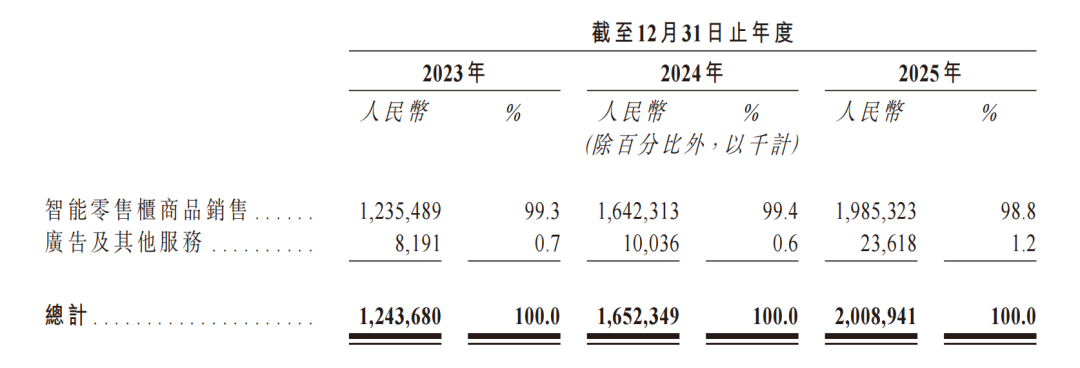
圖源:招股書
與此同時,行業競爭不斷加劇。在智能零售櫃領域,友寶在線、元氣森林等企業紛紛佈局;在技術解決方案領域,商湯善惠、雲拿科技、興元科技等企業不斷推出更先進的智能零售技術,試圖搶佔市場份額。
此外,農夫山泉、怡寶等傳統快消巨頭,也在不斷完善自有冰櫃網絡。這些冰櫃不僅用於銷售自身產品,也開始引入其他快消品,進一步分流了豐e足食的客流。招股書顯示,2025年豐e足食零售業務中的飲料收入佔GMV的66.9%,飲料品類的競爭加劇,將直接影響其營收表現。
消費者體驗層面的爭議,爲豐宜科技的發展埋下了隱患。目前,在黑貓投訴平臺上,豐e足食的投訴量接近900條,消費者的投訴焦點主要集中在定價過高、食品安全問題、售後處理不及時等方面。
例如,有消費者投訴稱,在豐e足食購買的商品,市場價不到7元,經過平臺打折後仍溢價115%;還有消費者在智能櫃中買到過期的檸檬茶,向客服投訴後,問題遲遲得不到解決。這些問題不僅影響了品牌聲譽,也可能降低消費者的復購率,甚至引發監管部門的關注。
影響豐宜科技未來發展的還有,研發投入不足導致可能技術優勢逐漸弱化,難以應對行業技術迭代。作爲一家以AI驅動爲核心競爭力的零售企業,豐宜科技的研發開支在營收中的佔比呈下降趨勢,從2023年的4.5%降至2025年的3.2%。與之相對的是,銷售及營銷開支佔比卻不斷攀升,從2023年的47.1%上升至2025年的47.8%。
在持續虧損、高負債、營收增速放緩的背景下,豐宜科技能否在港股獲得理想的估值和募資規模,仍存在較大的不確定性。







