單日暴漲近10%!半導體設備指數“殺瘋了”!



7月9日,A股半導體板塊迎來大爆發。中證半導體材料設備主題指數單日暴漲9.81%,領漲市場,半導體設備ETF易方達(159558)最新規模也隨之來到了200億元的關口。7月10日開盤,半導體材料設備指數繼續高開,早盤漲超3%,連續走強之下,市場情緒從一週前的恐慌迅速切換至亢奮。
行情背後,一條重磅消息正在重塑產業預期。Meta宣佈自研AI芯片“Iris”計劃於9月量產,並提出在2027年將整體算力規模建設翻倍至14吉瓦。從“出租算力引發過剩恐慌”反轉到“自研芯片+算力翻倍”,Meta這一連串消息反映出AI資本開支不僅沒有退潮,反而在加速。
問題來了,半導體設備究竟爲什麼這麼猛?連續上漲之後,半導體設備還能追嗎?
“賣鏟人”的確定性:藏在產業鏈最深處
Meta提出的2026年7GW、2027年14GW的算力規模建設,給出了最直接的答案:頭部雲廠商的AI資本開支並未退潮。只要數據中心、服務器、芯片和電力基礎設施仍在持續投建,AI硬件鏈條的需求基礎就沒有被破壞。而整條鏈條最上游、最確定的環節,就是半導體材料設備。
如果用一個詞概括半導體材料設備的投資邏輯,那就是“賣鏟人”——不管誰挖到金子,賣鏟子的人先賺到錢。
半導體材料設備處於芯片產業鏈最上游。刻蝕、薄膜沉積、清洗、量測檢測……芯片製造的每一道核心工序都離不開設備支撐。晶圓廠要擴產,設備先行;製程要升級,設備更新。正因如此,半導體材料設備是芯片擴產的“必經環節”,其需求穩定性天然高於下游芯片廠商。
這一邏輯在國產存儲龍頭的擴產節奏中也得以驗證。長鑫科技即將於7月16日開啓新股申購,催化在即。業績更新上,長鑫科技預計2026年上半年營收預計1100-1200億元,歸母淨利潤500-570億元,同時合肥及武漢的存儲基地新廠區已進入土地平整階段,產能建設加快推進。按此節奏,今年設備訂單存在進一步上修空間,明年設備訂單有望出現爆發式增長。
與此同時,國產化率提升爲國內半導體設備行業打開了第二條增長曲線。數據顯示,我國半導體設備國產化率已從2019年的14%提升至2025年的24%,刻蝕、清洗等環節國產化率已達30%至65%。“十五五”規劃將集成電路列爲戰略性新興支柱產業之首,國家大基金三期募資規模約3440億元,重點投向半導體設備領域。有市場分析認爲,政策與資金的持續加持,意味着半導體設備國產化率提升並非短期題材炒作,而是由新型舉國體制推動的長期產業趨勢。
從業績層面看,半導體設備的確定性還有一層獨特優勢。半導體設備從下訂單到確認收入往往需要約一年時間——訂單在手,業績按驗收節奏逐步兌現,前瞻性較強。根據Wind一致預測,中證半導體材料設備主題指數成份股2026年預計整體營收同比增長30.8%,歸母淨利潤增速達73.7%,在科技板塊中兼具成長性與確定性。
如何佈局?一鍵覆蓋“賣鏟人”賽道
對於希望把握半導體材料設備這一“賣鏟人”賽道的投資者而言,借道指數基金進行佈局是一種高效便捷的選擇。
中證半導體材料設備主題指數聚焦半導體設備和材料兩大核心環節。具體來看,半導體設備行業在指數中的權重高達67.6%,半導體材料行業佔比21.7%,合計近九成,行業“純度”突出。指數前十大成份股全部來自半導體設備與材料行業,合計權重64.7%,龍頭集中度較高。
中證半導體材料設備主題指數前十大成份股
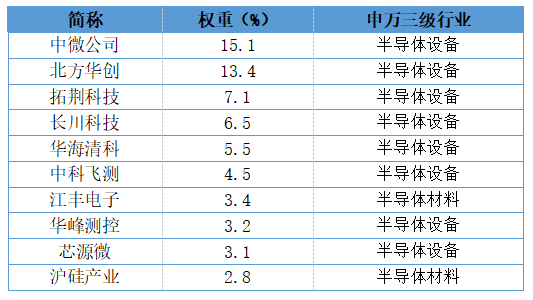
數據來源:指數直通車,截至2026年6月30日。
半導體設備ETF易方達(159558)跟蹤中證半導體材料設備主題指數,該ETF最新規模約200億元,流動性較好。值得注意的是,該產品近3個月淨流入82億元,在跟蹤同一指數的ETF中排名第一,資金用真金白銀表達了對這一方向的認可。
對於沒有股票賬戶,但希望佈局國產算力、存儲擴產和先進封裝設備材料放量主線行情的投資者,可以關注易方達中證半導體材料設備主題ETF聯接基金(A類:021893;C類:021894)。