


清泉股份創業板IPO:細分賽道高市佔暗藏隱憂,營收近乎停滯核心產品售價連年下滑



證券之星 作者|夏峯琳
特種精細化學品企業江蘇清泉化學股份有限公司(以下簡稱"清泉股份")正在衝刺創業板,其成長性正遭遇監管層的密集拷問。
招股書顯示,公司核心產品MACM與2-MeTHF合計貢獻超六成營收,全球市佔率分別已達28.71%和19.33%,逼近細分賽道天花板,但公司計劃利用募資擴充產能。
證券之星注意到,公司在IPO前夕累計分紅逾6600萬元,卻又擬用8000萬元募資補充流動資金,疊加毛利率與週轉率背離、研發強度逐年走低而銷售費用激增等信號,市場對其上市動機與盈利質量產生了諸多疑問。
細分賽道逼近天花板,擴產邏輯遭遇監管靈魂拷問
公開信息顯示,清泉股份聚焦於特種精細化學品及特種高分子新材料的研發、製造與銷售。其核心產品涵蓋新材料單體MACM與綠色溶劑2-MeTHF,兩項產品在技術指標與市場佔有率方面均居行業前列,並已獲得多家國內外知名客戶的認可。
從經營數據來看,2023年至2025年,公司營業收入分別爲7.13億元、7.97億元和8.06億元。2024年同比增速尚可達到11.84%,但2025年急劇滑落至1.13%,增長近乎停滯。同期,歸母淨利潤由8182.36萬元增至10661.67萬元,同比增速從20.58%下降至8.06%;扣非淨利潤由7578.15萬元增至9914.73萬元,增速從20.15%收窄至8.89%,利潤端的放緩幅度同樣顯著。
對此,公司解釋稱,主要原因系公司主要產品MACM、2-MeTHF銷售規模不斷擴大,更大的銷售基數使得增長比例下降。
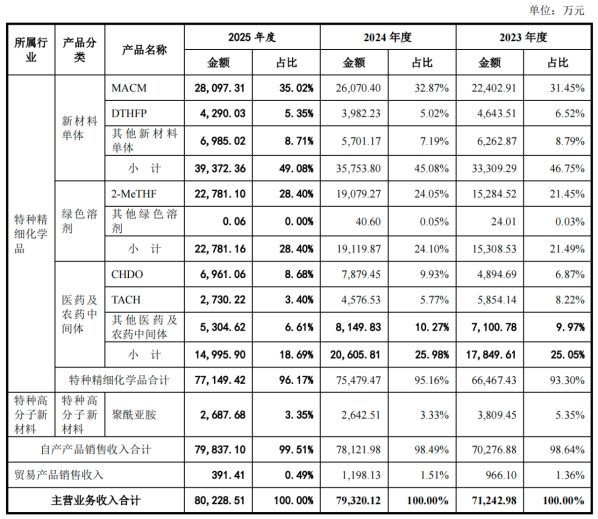
然而,證券之星注意到,儘管兩大核心產品的銷售規模持續擴大,其增速已顯露放緩跡象。報告期內,MACM貢獻營收分別爲2.24億元、2.61億元和2.81億元,2-MeTHF分別爲1.53億元、1.91億元和2.28億元,二者合計佔主營業務收入的比重由52.9%升至63.42%,收入貢獻度逐年提升,但核心單品的增長動力卻在同步減弱。其中,MACM增速由2024年的16.52%降至2025年的7.66%,下滑近9個百分點;2-MeTHF增速則由24.84%滑落至19.37%,下降超5個百分點。
與增速放緩相伴的是產品售價的持續滑坡。報告期內,MACM與2-MeTHF的銷量雖均有所增加,但單位售價卻逐年走低:MACM單位售價分別爲5.66萬元/噸、5.19萬元/噸和5.07萬元/噸,2-MeTHF單位售價分別爲3.41萬元/噸、2.83萬元/噸和2.51萬元/噸,前者累計降幅約10.4%,後者約26.4%。量增價跌之下,營收增長空間受到明顯擠壓,產品定價能力與盈利質量亦面臨更多審視。
值得一提的是,據招股書及問詢回覆披露,2024年全球MACM市場規模約爲1.28億美元,2-MeTHF約1.37億美元。而清泉股份2025年在兩大產品上的全球市場份額分別已達約28.71%與19.33%,在細分領域中已佔據較高地位。
在此背景下,公司擬通過本次IPO募資4.92億元,其中3.1億元用於進一步提升公司現有重點產品新材料單體MACM生產能力以及新增非糧生物基系列產品四氫呋喃。深交所在兩輪問詢中均明確聚焦於此,首輪即要求公司量化測算產品市場擴容空間,次輪更直接質疑“是否存在市場容量不大、增長空間有限的情況”,並要求就高市佔率下的成長持續性作針對性風險提示。
客戶集中疊加外銷依賴,業績穩定性面臨雙重夾擊
成長性不僅取決於賽道寬度,還取決於客戶結構與市場分佈的穩定性。清泉股份前五大客戶收入佔比已超六成,境外銷售連續三年過半,二者疊加之下,業績的脆弱性不容忽視。這也成爲監管問詢的另一個焦點。
從客戶集中度來看,招股書數據顯示,清泉股份前五大客戶銷售收入佔比由2022年的37.69%持續上行,至2025年已達到60.49%,這意味着公司超六成營業收入集中於五家主要合作方。
更值得關注的是,這五大客戶不僅是收入端的主力,還頻頻現身於應收賬款前五名名單之中。報告期各期末,應收賬款餘額前五名客戶合計佔比分別爲65.19%、67.72%和74.14%。這也意味着,一旦主要客戶出現經營波動、付款延遲甚至合作關係調整,公司不僅面臨收入下滑壓力,還將承受現金流衝擊,財務脆弱性被進一步放大。
此外,境外市場拓展爲公司帶來了可觀的收入增量,但同樣伴隨着不可忽視的風險。2023年至2025年間,清泉股份境外收入佔主營業務收入的比重已連續三年保持在51%以上,銷售區域主要分佈於瑞士、印度、日本、意大利等海外市場。在當前全球貿易摩擦持續升溫、地緣政治不確定性增強的大環境下,使得公司業績對外部宏觀環境的敏感度大幅上升。
分紅與募資自相矛盾,財務指標背離行業常規引質疑
清泉股份的財務安排同樣引發市場對其上市動機的質疑。
2022年至2024年,公司累計現金分紅6608.82萬元,而同期公司IPO募投項目中,有8000萬元明確用於補充流動資金。一邊大額分紅,一邊募資補流,難免讓投資者質疑其補充流動資金的緊迫性與真實性。
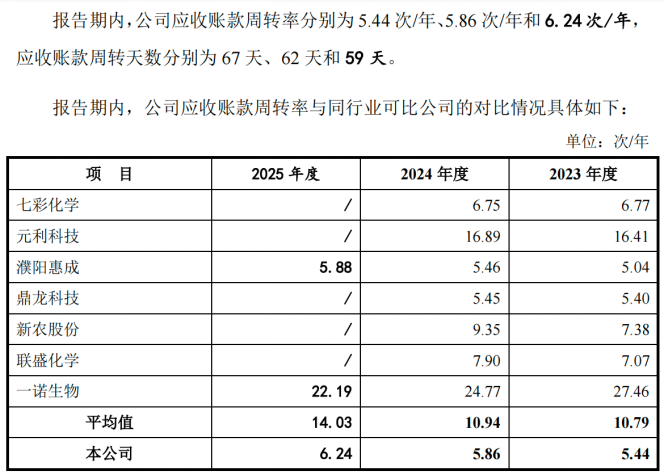
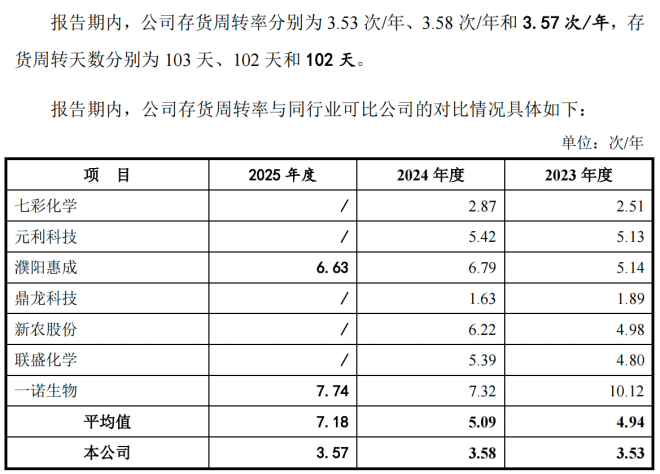
此外,毛利率的異常表現同樣值得關注。2023年至2025年,公司綜合毛利率分別爲31.34%、30.22%、31.29%,高於同行可比公司均值,顯示出一定的產品溢價能力。然而,與之並不匹配的是,同期公司存貨週轉率與應收賬款週轉率卻雙雙顯著低於行業平均水平。
研發投入方面,公司呈現出的下滑態勢亦與“專精特新”企業身份不盡相符。報告期內,研發費用分別爲3466.99萬元、3844.46萬元和3255.62萬元,佔營業收入的比例由4.86%降至4.04%,研發強度逐年走低。
反觀銷售費用,各期分別爲1011.49萬元、1179.88萬元和1852.31萬元,佔營收比重從1.42%上升至2.30%,雖絕對金額不及研發支出,但佔比持續攀升,且2025年銷售費用同比增幅高達56.99%,遠超同期營收增速。
多重矛盾交織之下,在監管審覈更趨審慎、創業板定位要求日益清晰的當下,清泉股份能否以紮實的論證說服市場和監管層,或仍將是其IPO進程中的關鍵變量。(本文首發證券之星,作者|夏峯琳)







