


千禾味業連續兩年激勵目標落空,輿情衝擊餘波未平,一季度線上銷售再跌36%



證券之星 吳凡
2025年,千禾味業(603027.SH)遭遇了上市以來的最大業績滑坡,營收和歸母淨利潤均出現雙位數下滑,受經營承壓拖累,公司2022年推出的限制性股票激勵計劃中的第三期業績考覈目標宣告解鎖失敗。至此,該激勵計劃已連續兩年未達成考覈條件。
從“醬油黑馬”到激勵計劃接連折戟,千禾味業正經歷上市以來嚴峻的經營考驗。
激勵目標連續“失守”
時間回溯至2022年12月,根據公司披露的《2022年限制性股票激勵計劃》(草案修訂稿),公司層面的業績考覈指標分爲三年解鎖,並採用營收與淨利潤雙軌並行的達標機制。具體而言,在營收路徑層面,以2021年營收爲基數,2023年至2025年的營收增長率分別不低於60%、89%和118%;在淨利潤層面,以2021年淨利潤爲基數,2023年至2025年的淨利潤增長率不低於155%、201%和247%。兩項指標滿足任一即可視爲達成當年公司層面業績考覈條件。
在2022年底推出這份激勵計劃時,千禾味業正處於“零添加”紅利爆發的前夜,彼時行業頭部海天味業受到“雙標”事件影響,消費者對零添加調味品的需求顯著升溫,而憑藉“零添加”的差異化定位,千禾味業順勢承接了這波需求外溢。2022年業績大幅攀升後,2023年在高基數基礎上再度突破,實現營收32.07億元,同比增長31.62%,增速創上市以來新高;歸母淨利潤達5.3億元,連續兩年保持50%以上的同比增速。
以此計算,2023年千禾味業的營收和淨利潤較2021年基數的增長率分別達到66.56%和163.47%。大幅超出考覈要求,當年業績目標輕鬆達成。這表明,在當時的高增長慣性下,這份考覈目標並非高不可攀。
然而進入2024年後,千禾味業的業績增長勢頭戛然而止。當年營收同比下滑4.16%,歸母淨利潤下降3.07%,兩項核心指標均未觸及激勵計劃設定的考覈紅線。進入2025年,頹勢進一步加劇,營收降幅擴大至16.32%,歸母淨利潤驟降32.4%,連續兩年與考覈目標失之交臂。
“零添加”紅利的消退是公司業績承壓的重要外部因素之一。證券之星留意到,隨着上述事件影響逐漸消散,海天味業、李錦記、中炬高新等行業頭部企業紛紛加速佈局零添加產品,“零添加”從千禾味業的獨家賣點變成了行業標配。與此同時,2025年3月發佈的《食品安全國家標準 預包裝食品標籤通則》明確規定,預包裝食品不得再使用“零添加”等用語進行配料強調,並設置兩年過渡期至2027年3月16日。這對以“零添加”爲核心賣點的千禾味業而言,意味着其品牌傳播策略需根據新規做出相應調整。
連續8個季度營收負增長
品牌輿情風波是2025年千禾味業業績持續承壓的另一重要誘因。
受此影響,2025年線上收入同比下滑36.45%至3.81億元,降幅不僅高於線下,且遠超公司整體16.32%的營收降幅,顯示線上消費者對品牌信任危機的敏感度更高;而線下渠道憑藉終端網絡與經銷商關係,抗風險能力相對更強。公司在業績說明會將線上波動歸結爲三方面原因:一是2025年負面輿情的直接衝擊;二是傳統電商平臺流量整體下行;三是內容電商運營未達預期。
產品端同樣承壓。2025年,千禾味業醬油產品實現營收16.49億元,同比下降16.02%;食醋產品實現營收2.99億元,同比下降19.05%。按照公司董事長伍超羣在2024年年度股東大會中的判斷,在快消品行業裏,頭部企業品牌受輿情影響之後,大概的恢復期在10至12個月之間。
進入2026年一季度,千禾味業業績呈現回暖跡象。儘管營收端已連續8個季度錄得負增長,但當期同比降幅收窄至1.57%,爲期間最小跌幅;歸母淨利潤同比下滑7.75%,較上年同期兩位數的降幅呈現收窄。其中,線下渠道率先走出低谷,一季度線下收入同比增長5.08%至7.27億元,但線上渠道承壓仍明顯,同比下跌36.75%至7983.65萬元。
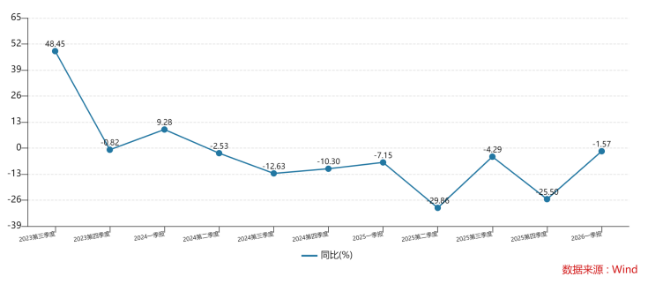
值得一提的是,在營收端持續承壓、主要原材料非轉基因大豆價格上行的雙重壓力下,公司一季度毛利率逆勢創下近五年新高,達40.82%,同比提升1.93個百分點。對此董事長伍超羣在業績說明會中解釋稱,主要得益於供應鏈建設對成本的控制;前期大豆價格相對低位所帶來的成本紅利,以及產品結構的持續優化。
伍超羣還進一步表示,公司醬油產品發酵時間長,遠長於行業平均水平,長週期發酵的特點也使得原料價格上漲的影響存在滯後。但與此同時,長週期發酵也意味着大量資金被長時間沉澱在生產環節。2026年一季度,千禾味業存貨週轉天數達173.24天,約爲同期海天味業(約39天)的4.58倍,亦高於中炬高新的166.76天。較長的存貨週轉週期雖爲產品帶來了更醇厚的口感,卻也構成了隱性的資金佔用成本。
展望下半年,隨着前期低價原材料庫存的逐步消化,大豆等原料漲價的成本壓力將陸續體現;加之年產60萬噸智能生產線項目已投產,新增折舊費用亦將同步增加,二者或共同對公司盈利形成一定壓制。(本文首發證券之星,作者|吳凡)







