


長電科技:一季報收入下滑,低毛利困境待解,加碼先進封裝隱憂尚存



證券之星 李若菡
長電科技(600584.SH)當前業績增長承壓。受通訊電子市場收入下滑、消費電子收入增長放緩等因素影響,公司去年營收已步入個位數增長區間,今年一季度已出現負增長。
證券之星注意到,公司去年盈利能力承壓的背後,既有原材料漲價、新工廠爬坡等短期成本擾動,也與星科金朋、晟碟半導體等核心子公司淨利潤下滑有關。疊加封測賽道處於產業鏈下游、行業議價能力弱的屬性,公司毛利率長期處於低位。在行業向先進封裝轉型的關鍵窗口期,公司大舉投資78億元佈局高端封測產能,但在市場看來,行業的集中擴產也可能加劇市場競爭,帶來未來產能過剩的風險。
通訊電子收入下滑,境外市場大而不強
作爲集成電路製造與技術服務提供商,長電科技主要向半導體客戶提供全方位、一站式芯片成品製造解決方案,涵蓋微系統集成、設計仿真、晶圓中測、芯片及器件封裝、成品測試、產品認證以及全球直運等服務。
最新一年及一期業績報告顯示,公司營收和歸母淨利潤交替承壓。2025年,受國內市場需求回暖及國產半導體替代等因素拉動,公司實現營業收入388.71億元,同比增長8.09%,其營收增速與2024年的21.24%增速相比,有所放緩。
與此同時,受國際大宗商品價格大幅上升影響,部分原材料成本對毛利率構成較大壓力,疊加新建工廠尚處於產品導入期和產能爬坡期,未形成大規模量產收入及財務費用有所上升,短期內利潤表現承壓。
2025年,公司歸母淨利潤爲15.65億元,同比下滑2.75%;扣非淨利潤爲13.69億元,同比下滑11.51%;公司經營活動產生的現金流量淨額爲46.52億元,同比下滑20.26%,淨利潤及現金流雙雙出現下滑。2026年一季度,公司的盈利能力雖有所改善,但營收出現下滑。報告期內,公司實現收入91.71億元,同比下滑1.76%;歸母淨利潤爲2.9億元,同比增長42.74%。
按市場應用領域劃分情況,公司通訊電子、消費電子、運算電子、汽車電子、工業及醫療電子佔總收入的比重分別爲36.4%、23.6%、21.3%、9.6%、9.1%。
證券之星注意到,通訊電子作爲公司的第一大市場,其收入出現下滑。2025年,公司來自該市場收入爲141.49億元,同比下滑12.17%。同時,消費電子作爲公司的第二大市場,其收入增速出現放緩。報告期內,該市場收入爲91.74億元,其收入增速由2024年15.95%降至2025年的5.86%。
分市場來看,長電科技收入以境外市場爲主,來自該市場的佔比長期超過七成。2025年,公司境外銷售收入爲304.39億元,同比增長4.62%,與2024年25.15%增速相比出現明顯回落;毛利率爲12.2%,同比下滑了0.47個百分點。
需要指出的是,公司境外市場營收規模雖大,但其毛利率遠低於國內市場,處於大而不強的狀態。報告期內,公司境內銷售收入爲82.76億元,佔總收入的比例爲21.29%,業務毛利率爲20.4%。在這一背景下,長電科技去年主營業務毛利率爲13.95%。
毛利率持續偏低是長電科技長期存在的痛點,也被市場視作制約企業盈利增長的核心因素。根本原因在於,封測賽道處在半導體產業鏈下游,行業整體議價能力偏弱,也使得公司毛利率長期處於低位區間。
星科金朋淨利“腰斬”,項目建設存資金缺口
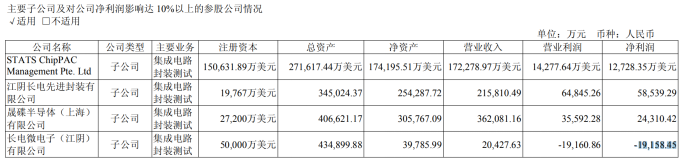
證券之星注意到,長電科技去年盈利能力承壓的背後,其核心業績貢獻主體——星科金朋淨利潤慘遭“腰斬”。作爲長電科技全資子公司,星科金朋2025年實現收入爲17.2億美元,同比增長1.6%;淨利潤爲1.27億美元,同比下滑51.7%,主要系成立星科金朋全球運營中心,加大研發和應用創新投入所致。
除了星科金朋之外,長電科技2024年斥資45億元收購的閃存存儲產品封裝測試工廠——晟碟半導體同樣出現淨利潤承壓的狀況。受產品結構升級調整、部分原材料供給緊缺影響,企業產能利用率回落,晟碟半導體利潤隨之走弱,全年淨利潤爲2.43億元。
需要指出的是,隨着高性能芯片加速導入2.5D/3D封裝,基板尺寸不斷增大(向100mm×100mm演進),基板層數持續增加,技術複雜度顯著提升,行業正從傳統封裝向先進封裝加速轉型。Yole Group數據顯示,2025年全球先進封裝市場規模約531億美元,預計2030年達794億美元。
在這一背景下,長電科技圍繞先進封裝和高成長性應用領域,持續推進重點客戶和重點應用導入。2025年年報指出,公司子公司長電微電子已實現高端先進封裝產品量產,產能利用率已開始爬坡。不過,由於長電微電子加大爲未來規模量產的研發與資源投入,該公司處於虧損狀態,去年淨虧損金額爲1.92億元。
證券之星注意到,爲進一步加快高端先進封裝產能的戰略佈局,長電科技擬通過投資設立控股子公司,在上海臨港“東方芯港”萬祥工業園投資建設高端先進封測工廠,本項目總投資爲78億元。
亦有業內人士指出,若新建產能落地於2028年,屆時供需失衡的風險不容小覷。當前海內外廠商紛紛擴產佈局先進封裝,臺積電、日月光等計劃2026年-2027年釋放大量產能,而AI芯片需求增速可能在2027年後逐步放緩。此外,通富微電、華天科技等企業各具優勢,長電科技的競爭壓力將持續加劇。
除了高端先進封測項目之外,長電科技目前尚有長電汽車芯片成品製造封測項目和晶圓級微系統集成高端製造項目兩個重要在建工程。截至2025年年底,上述兩個項目累計投入佔預算比例分別爲8.53%、88.01%,後續尚需投入77.73億元。截至2026年一季度末,公司貨幣資金爲76.87億元,尚可覆蓋其短期借款13.48億元,但已無法支撐項目建設所需資金。(本文首發證券之星,作者|李若菡)







