


TDI價格震盪上行!上半年均價同比漲超30%,滄州大化淨利預增330%



一、TDI是什麼?
1.1 基本定義
TDI(甲苯二異氰酸酯)是聚氨酯工業最重要的基礎原料之一,是2,4-和2,6-兩種異構體的混合物(工業常用T-80型80:20比例)。TDI爲無色至淡黃色透明液體,密度約1.22g/cm³,活性極高,極易與多元醇發生聚合反應,是聚氨酯合成的理想原料。
如果將聚氨酯比作"鋼筋混凝土",那麼TDI/MDI就是"鋼筋",與多元醇聚合後賦予材料強度、彈性和耐久性。TDI被列爲危險化學品,操作需嚴格防護和廢氣處理。
1.2 主要用途
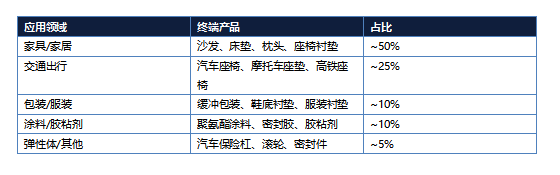
TDI 90%以上用於聚氨酯軟泡,廣泛應用於傢俱(沙發/牀墊/枕頭)、交通(汽車座椅/高鐵座椅)、包裝、塗料、膠粘劑和彈性體等領域。
1.3 生產工藝
TDI的主流工藝爲光氣法(甲苯→硝化→還原→光氣化),技術壁壘極高:一是光氣劇毒,安全環保門檻極高,新建項目從立項到投產需3-5年;二是工藝鏈長,溫度/壓力/催化劑控制要求高,全球真正掌握規模化生產技術的企業不超過10家。
非光氣法(碳酸二甲酯法等)尚未實現大規模工業化,光氣法在可預見的未來仍是主流路線,行業高壁壘將持續。
二、產業鏈全景
上游(甲苯/硝酸/液氨/煤炭/原油)→ 中游TDI製造(光氣法,中國產能佔全球50%,CR5>85%)→ 下游(聚氨酯軟泡/塗料/膠粘劑/彈性體)。
上游原料端:甲苯價格受原油影響,2026年以來原油高位震盪,甲苯中樞上移。龍頭一體化企業成本比行業低約800元/噸。
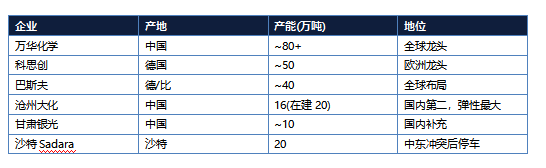
中游:全球總產能約330萬噸,中國約160萬噸(佔50%)。國內正常生產企業僅5家:萬華化學、科思創、巴斯夫、滄州大化、甘肅銀光。
三、供需格局與漲價原因
3.1 三重供給衝擊
第一重——中東地緣衝突:沙特20萬噸+伊朗4萬噸停車或中斷,全球約7%有效產能退出。中東TDI扮演"邊際供給"角色,缺口迅速傳導至全球。
第二重——歐洲能源危機:科思創/巴斯夫開工率60-70%,科思創德國/西班牙兩大基地50萬噸產量同比大幅下滑。
第三重——國內檢修季:集中檢修30-45天,疊加兩會前後安全巡查,價格衝高至20,433元/噸。
3.2 需求端
下游家居、汽車消費溫和復甦。月均出口量超3萬噸(較此前不足2萬噸增長50%+),增長來源:中東歐洲訂單轉移+新興市場增長+中國產品價格競爭力(較歐洲低10-15%)。
3.3 價格走勢:四階段分解
第一階段——底部反彈(2025.10至2026.2):13,325→14,500元/噸。
第二階段——急速拉昇(2026.3至4月):17,000→20,433元/噸年內高點,兩月+40%。
第三階段——高位回調(2026.5至6月):回落至16,000元/噸。
第四階段——再度企穩(2026年7月至今):15,867元/噸,近一月+7.21%。
上半年均價約16,000元/噸,同比+30%。當前價格處於近五年65%分位。
價格上行直接反映在業績端:滄州大化7月8日披露H1淨利潤1.01億,同比+330.75%;萬華化學H1淨利潤98-104億,同比+60-70%。紅寶麗、匯得科技等下游聚氨酯企業也因漲價傳導效應實現業績改善。
四、券商觀點
東方證券——三維度重塑TDI全球格局
第一維度——供需格局重塑。沙特20萬噸+伊朗4萬噸合計24萬噸產能退出,疊加歐洲科思創/巴斯夫開工率僅60-70%,全球有效產能收縮或超15%,這是近年來TDI行業面臨的最大供給衝擊,短期內難以補缺。
第二維度——貿易流向重塑。中國TDI月均出口量已從不足2萬噸躍升至3萬噸以上,東方證券認爲仍有提升空間——在海外供給恢復正常前,月均出口有望攀升至4-5萬噸量級,出口將成爲消化國內產能的核心渠道。
第三維度——定價權重塑。全球TDI產能將經歷"東昇西降",中國佔比從50%升至60%以上,中國企業將從"價格接受者"轉變爲"價格制定者"。建議重點關注海外渠道取得實質性突破的萬華化學和滄州大化。
中信證券——"三高"新週期確立
高成本的三層驅動:原料成本(甲苯同比+15%)、環保安全成本(排放標準趨嚴)、能源成本(電力蒸汽上漲)。生產成本中樞從11,000元/噸上移至13,000-14,000元/噸,中小產能加速退出。
高集中的雙重壁壘:CR5超85%,光氣法審批週期3-5年構築"看得見的壁壘",龍頭優勢可持續。
高出口的量價雙贏:中東歐洲供給缺口打開出口窗口,實現"量價齊升"。特別指出MDI-TDI價差持續收窄,TDI正從"跟隨者"變爲"引領者",獨立定價能力持續增強。下半年價格中樞有望穩定在1.5-1.7萬元/噸區間。
國金證券——兩階段投資節奏
價格彈性三組數據:當前15,867元/噸(近五年65%分位,合理非極端);距高點20,433元仍有28%差距(上行空間充裕);完全生產成本13,000-14,000元/噸構成15,000元堅實底部。
三重催化劑共振:金九銀十旺季拉動需求、國內新產能釋放偏慢、海外供給恢復存不確定性,三季度有望衝擊18,000元/噸。
投資節奏分兩階段:第一階段"漲價邏輯驅動"——TDI上行直接推動相關公司淨利潤增長,滄州大化彈性最大(TDI每漲1,000元/噸,年化利潤增厚約1.6億);第二階段"估值修復驅動"——業績持續兌現後,龍頭估值中樞有望上移,邏輯從"週期漲價"升級爲"價值重估"。
以上券商觀點來源於公開研報信息整理。
風險提示:本文僅爲行業與產業鏈分析,不構成任何投資建議。
來源:證券之星 | 同花順iFind/百川盈孚/天天化工/公開研報 | 2026-07-09







