一根針賣到50元還供不應求! 供給收縮引爆PCB鑽針漲價潮,AI算力耗材迎來"黃金時代"



一、PCB鑽針是什麼?——AI硬件背後的"隱形冠軍"
1.1 基本定義與工作原理
PCB鑽針是印製電路板(PCB)製造過程中用於鑽孔的核心消耗性刀具,其作用是在PCB板面上鑽出微小的導通孔(PTH孔)和安裝孔,用於後續元器件的插裝及層間電路導通。鑽孔工序是PCB製造中決定產品良率的關鍵環節之一,鑽針的性能直接決定了PCB的孔徑精度、孔壁質量與生產效率。
從結構上看,PCB鑽針主要由鑽尖(切削部分)和鑽柄(夾持部分)組成。鑽尖採用超細晶粒碳化鎢(WC-Co)粉末經精密燒結和研磨加工而成,其鋒利度、耐磨性和耐熱性決定了鑽孔質量和鑽針壽命。
1.2 產品分類
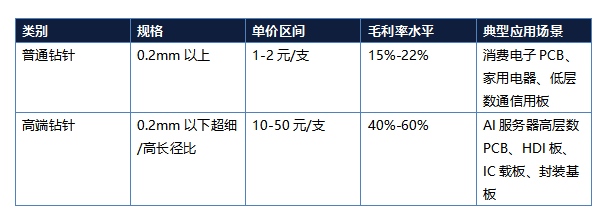
從大類上看,鑽針可分爲普通鑽針與高端鑽針兩大類(見表1),其中在價格走勢分析中進一步細分爲普通、中端和高端三個層級。全球PCB鑽針的平均市場價格約爲1.55元/支(2025年,來源:鼎泰高科招股書),但這一均值嚴重掩蓋了產品結構的分化——佔出貨量約兩成的高端鑽針,貢獻了超過50%的市場價值總額(按高端均價約25元/支、普通均價約1.5元/支估算,價值佔比約80%,"超過50%"爲保守表述)。
1.3 產業鏈全景
PCB鑽針的產業鏈呈現清晰的三層結構:
上游——鎢鋼棒材(核心原材料):鑽針的原材料爲鎢鋼棒材,由碳化鎢(WC)粉末與鈷(Co)粉按一定配比經混合、壓制、燒結而成。棒材的晶粒度、硬度、抗彎強度直接決定了鑽針的切削性能和使用壽命。日本住友電工(Sumitomo)等日系廠商長期佔據全球高端棒材市場約30%的份額,尤其在超細晶粒(粒徑<0.5μm)和高鈷含量棒材領域技術優勢突出。國內方面,廈門鎢業、章源鎢業等鎢礦資源企業向上遊延伸,逐步佈局棒材生產能力。
中游——鑽針製造:以鼎泰高科爲全球產能龍頭,2024年全球銷量達8.1億支,市場份額約26.8%,位居行業第一。此外還有歐科億(旗下永鑫精工)、新銳股份等企業參與競爭。鑽針製造的核心技術壁壘體現在:超細鑽針的精密研磨工藝、塗層技術(CVD/PVD)、高長徑比鑽針的剛性設計等。
下游——PCB廠商:直接客戶爲鵬鼎控股、東山精密、深南電路、滬電股份等PCB製造企業,最終終端涵蓋智能手機、AI服務器、汽車電子、通信基站等領域。
1.4 市場規模
根據華經產業研究院數據,2025年全球PCB鑽針市場規模約62億元。隨着AI服務器、自動駕駛、5G/6G通信等前沿技術推動PCB向高多層、高性能、高密度方向演進,預計2026年至2030年全球PCB鑽針市場規模將穩健增長,2030年有望突破100億元,年複合增長率約10%。
二、供需格局:三重利好共振,行業拐點已至
2.1 供給端:日系棒材收縮,國產替代窗口歷史性打開
7月以來,日本住友等日系棒材廠商出現明顯的供給收縮信號,交貨週期顯著延長。日系廠商約佔國內鑽針棒材市場30%的份額,在超細、高長徑比棒材領域的技術優勢尤爲突出。海外縮量交付直接造成高端棒材階段性供應緊張。
這一供給收縮的深層原因有兩方面:一是日系廠商自身的產能瓶頸——高端棒材的生產線擴張週期長達18-24個月,短期內難以快速提升產能;二是日系廠商在成本端的競爭力持續下降,面對中國市場的快速擴張已顯力不從心。
對於國內廠商而言,這恰恰是歷史性的替代窗口期。過去,國產棒材和塗層鑽針在下游PCB廠商中驗證導入緩慢,關鍵原因在於"國產替代缺乏迫切性"。如今海外供給收縮直接倒逼下游客戶加速國產驗證,鼎泰高科、歐科億等在棒材自研和塗層技術領域早有佈局的企業將直接受益。
2.2 需求端:AI服務器成爲核心增量引擎
AI服務器對PCB的要求遠高於傳統服務器,主要體現在以下三個維度:
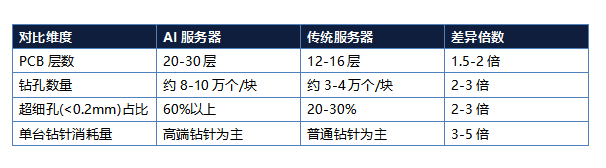
除了層數和孔徑要求的提升外,AI服務器PCB還大量採用背鑽孔技術和樹脂塞孔工藝,使得鑽孔過程中的刀具磨損顯著加劇,進一步增加了鑽針的消耗頻率。
據IDC等第三方機構數據,2025-2026年全球AI服務器出貨量同比增速超過60%,對應高端鑽針需求量增速有望超過50%。
2.3 需求結構變化:除了AI服務器,還有哪些增長點?
除AI服務器這一核心增量外,PCB鑽針的需求增長還來自以下領域:
汽車電子:新能源汽車的智能化、電動化趨勢推動HDI板和金屬基板用量增加,單車PCB用量從傳統燃油車的1-2平方米提升至5-8平方米。
5G/6G通信基站:高頻高速PCB對鑽孔精度和孔壁質量的要求更高,高端鑽針滲透率持續提升。
IC載板與封裝基板:隨着Chiplet先進封裝技術普及,IC載板的層數和密度持續提高,對超細鑽針的需求呈指數級增長。
2.4 價格端:量價齊升邏輯已得到驗證
普通白針(普通規格鑽針)價格主要受鎢鋼原材料成本驅動,波動相對平緩,年均價格波動幅度通常在5%以內。但高端鑽針(0.2mm以下超細、高長徑比、M8/M9等規格)的定價邏輯完全不同——更多取決於供需關係和良率水平。
7月日系供給收縮後,高端鑽針整體漲幅約10-20%,部分特殊規格漲幅超30%。更值得關注的是,這一漲價的持續性有望超預期——高端鑽針的擴產週期長達12-18個月,短期內產能瓶頸難以緩解,價格易漲難跌。
三、近期價格走勢:7月加速上漲,漲幅創年內新高
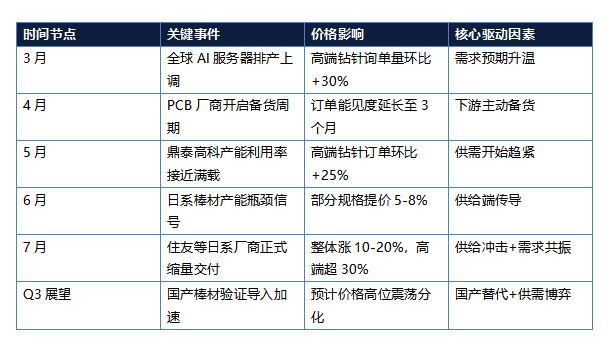
從價格結構看,不同規格的鑽針走勢呈現明顯的"K型分化":
普通鑽針(消費電子用):漲幅有限(約3-5%),主要受鎢鋼原材料成本上漲驅動,缺乏供需層面的支撐。
中端鑽針(汽車電子/通信用):漲幅約5-10%,供需關係溫和偏緊。
高端鑽針(AI服務器用):漲幅10-30%,供需嚴重錯配,價格上漲彈性最大。
據行業數據,部分定製化高端鑽針(0.1mm以下超細孔徑、30倍以上長徑比)單支售價已突破50元,同比漲幅超過40%。這類產品僅有鼎泰高科等極少數企業具備穩定量產能力,技術壁壘極高。
四、核心產業鏈標的一圖打盡
4.1 鑽針製造環節
鼎泰高科(301377)——全球鑽針產能龍頭:2024年全球銷量8.1億支,市場份額26.8%,排名全球第一。月產能超8000萬支,高端鑽針出貨佔比持續提升。自研塗層技術(CVD/PVD),塗層鑽針毛利率顯著高於普通鑽針。客戶覆蓋全球PCB百強企業中的絕大多數,客戶壁壘極高。
歐科億(688308)——自有棒材優勢+永鑫精工協同:國內硬質合金刀具龍頭企業之一,鎢鋼原材料自給率較高。旗下永鑫精工品牌在PCB鑽針領域已有成熟產品線。日系供給收縮背景下,永鑫精工正加速下游客戶導入,國產替代彈性充足。
4.2 上游材料環節
新銳股份(688257)——自研設備+鎢鋼儲備:國內硬質合金製品領先企業,自研生產設備實現擴產。鎢鋼材料儲備豐富,在原材料成本控制上具備優勢。積極佈局鑽針用超細棒材,有望受益於棒材國產化趨勢。
廈門鎢業(600549)——鎢礦資源龍頭:全球鎢資源主要供應商,擁有從鎢礦開採到硬質合金棒材製造的全產業鏈。鑽針棒材原材料的重要保障者,日系供給收縮後國產棒材需求有望向其傾斜。
4.3 設備及塗層技術環節
大族數控(301200)——PCB鑽孔設備龍頭:國內PCB鑽孔機、成型設備龍頭,設備市佔率領先。鑽針需求增長直接拉動鑽孔設備的需求,設備與耗材形成聯動效應。
傑美特(300868)——塗層技術破局者:通過收購戴爾蒙德佈局CVD/PVD塗層技術,切入高端塗層鑽針賽道。塗層技術是鑽針高端化的核心壁壘之一,傑美特在該領域差異化競爭明顯。對標國際塗層鑽針龍頭,國產替代空間廣闊。
五、券商觀點:PCB耗材通脹週期已至
近期,國金證券、中信建投、華泰證券等多家頭部券商密集發佈研報,關注PCB鑽針賽道的投資機會。
國金證券(金屬&計算機團隊,2026年7月2日聯合研報)
認爲7月棒材供給收縮是PCB耗材通脹的核心催化劑。提價主要集中在0.2mm以下超細、高長徑比、M8/M9等高端規格。普通白針看成本,高端針看供需和良率——高端鑽針的盈利彈性遠強於普通規格。
中信建投(2026年7月研報)
指出AI服務器對PCB高層數、高密度的需求直接拉動鑽針等核心耗材用量。單臺AI服務器高端鑽針消耗量是傳統服務器的3-5倍,疊加日系供給收縮,行業已進入量價齊升階段。
華泰證券(2026年7月研報)
強調PCB耗材賽道是AI硬件產業鏈中被市場低估的細分方向。相比於光模塊、PCB板等已充分定價的環節,鑽針行業的市場關注度仍處於起步階段。
風險提示:本文僅爲行業與產業鏈分析,不構成任何投資建議。股市有風險,投資需謹慎。
來源:證券之星股票頻道 | 數據來源:騰訊自選股、財聯社、華經產業研究院、公開研報 | 編輯時間:2026-07-07