


東山精密:併購“扮靚”一季報,PCB產品增收乏力,百億債務壓頂



證券之星 李若菡
在高端光芯片、光模塊需求旺盛的背景下,東山精密(002384.SZ)宣佈子公司索爾思光電啓動總投資約12億美元的光芯片與光模塊擴建項目。
證券之星注意到,公司近年來的多起大手筆併購不僅推高了商譽,也加重了公司的短期償債壓力,而此次擴產計劃又將消耗公司近九成的資金,其資金壓力進一步加劇。在這一背景下,公司欲赴港上市募資以緩解資金壓力。
東山精密一季度業績大幅增長的背後,併購標的索爾思光電貢獻了近九成淨利潤增量,而公司原有業務觸控面板及液晶顯示模組正面臨收入縮水的困境,PCB產品也陷入增長放緩、單價及毛利率同步下行的困局。
淨利不夠,併購來湊
公開資料顯示,東山精密目前形成電子電路、光電顯示、精密製造、光模塊四大核心業務板塊,產品涵蓋柔性/剛性印刷電路板(FPC/PCB)、觸控顯示模組、新能源汽車精密結構件及光通信模塊等。
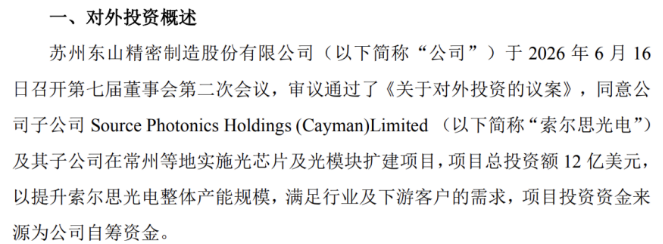
投資公告顯示,東山精密子公司 Source Photonics Holdings (Cayman)Limited(以下簡稱“索爾思光電”)及其子公司在常州等地實施光芯片及光模塊擴建項目,項目總投資額12億美元(約合人民幣81億元),以提升索爾思光電整體產能規模,滿足行業及下游客戶的需求,項目資金來源爲公司自籌資金。
需要指出的是,索爾思光電是東山精密去年收購的公司。2025年,公司通過全資子公司香港超毅以不超過59.35億元(含6.29億美元股權對價及10億元可轉債)的價格收購全球光模塊頭部企業索爾思光電100%股權。通過收購索爾思光電,東山精密成功切入光通信領域,並新增光模塊(含光芯片)相關業務。
證券之星注意到,在完成上述收購前,東山精密已連續兩年出現增收不增利的情況。2023年及2024年,受電子電路毛利率下降和LED業務持續虧損等因素影響,公司連續兩年盈利能力承壓,歸母淨利潤分別爲19.65億元、10.86億元,同比分別下滑17.05%、44.74%。
直至索爾思光電自2025年10月併入報表後,東山精密業績迎來大幅反彈。2026年Q1,公司營業收入和歸母淨利潤分別爲131.38億元、11.1億元,同比分別增長52.72%、143.47%。其中,索爾思光電對該季度的營收和淨利潤貢獻佔比分別爲16.02%和52.92%。
換言之,若剔除索爾思光電的貢獻,東山精密Q1淨利潤約爲5.23億元,與去年同期4.56億元相比,僅增長約14.7%。由此可見,索爾思光電貢獻了近九成淨利潤增量。
併購推高短債,實控人包攬定增“輸血”
證券之星注意到,外延併購一直是東山精密擴張的主要手段。
2014年,公司通過收購牧東光電切入觸控顯示面板領域;2016年斥資39.84億元收購MFLEX,由此切入蘋果供應鏈及FPC業務;2018年以19.92億元的價格收購PCB企業Multek,補強硬板及剛撓結合板佈局;2023年又完成對蘇州晶端的收購,將業務拓展至車載顯示模組領域。
2025年,除了收購索爾思光電之外,公司以8.14億元的價格,完成對法國汽車零部件領域廠商GMD集團的收購,由此切入歐洲市場。
值得注意的是,多起併購推高了東山精密的商譽,其賬面商譽由2014年末的1.55億元增至2026年一季度末的47.69億元。其中,收購索爾思光電形成商譽約28億元。
據媒體不完全統計,自2014年以來,東山精密併購累計耗資150億元左右。爲了支撐併購擴張及滿足營運資金需求,公司多次通過定向增發籌集資金,投向收購資產、項目建設及補流等。
數據顯示,自2010年上市以來,公司先後實施四輪定增,累計募集資金99.71億元。最近一輪定增落地於2025年,由實控人袁永剛、袁永峯兄弟全額認購,合計募資14億元,全部用於補流。
證券之星注意到,儘管獲得實控人“輸血”,但東山精密資金狀況依然承壓。因收購索爾思光電和GMD集團,同時銷售擴大需要匹配更多的營運資金,截至2025年年底,公司短期借款同比增長66.53%,達80.11億元。
到了2026年一季度末,公司短期借款進一步增至88.61億元。同期,公司一年內到期的非流動負債32.75億元,公司短期債務達121.36億元,而公司貨幣資金及交易性金融資產共計90.92億元,其賬上資金不足以覆蓋短期債務。
在短期償債能力承壓的背景下,東山精密又欲消耗近九成的資金來投資建設光芯片及光模塊擴建項目,這也意味着隨着該項目的落地,公司的資金壓力恐將進一步加劇。
PCB毛利率下滑,光電顯示模組收入縮水
證券之星注意到,爲緩解資金壓力,東山精密已啓動赴港上市計劃,公司於今年5月更新遞交港股招股書。
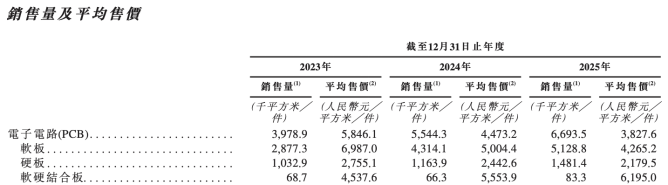
招股說明書顯示,2025年,公司的營收支柱——電子電路(PCB)產品實現收入256.2億元,同比增長3.3%,其增速較上年同期的6.62%有所放緩。同時,受產品組合調整、市場需求動態及客戶規格要求等因素影響,PCB產品的平均售價出現下滑,由2023年的5846.1元/平方米降至2025年的3827.6元/平方米。受此影響,PCB產品毛利率由2023年的20.3%降至2025年的16.7%。
公司精密組件產品收入雖保持增長,但該業務毛利率也出現下滑。2025年,該產品收入爲59.3億元,同比增長30.61%,佔總收入的比例爲14.8%;毛利率爲7.3%,同比下滑了3.3個百分點。
而公司的觸控面板及液晶顯示模組不僅收入出現下滑,且毛利率在上述三大業務中墊底。報告期內,該業務實現收入59.86億元,同比下滑6.03%,佔總收入的比例爲14.9%;受終端市場更強的定價壓力的影響,該業務毛利率爲4.5%,低於公司的整體毛利率水平。
此外,東山精密客戶集中度較高的風險亦不容忽視。2025年,公司來自前五大客戶的銷售金額爲258億元,佔總收入的比例達64.4%。其中,公司來自最大客戶的收入佔比接近五成。
證券之星注意到,隨着業務規模的擴大,東山精密的存貨規模同步攀升。截至2025年年底,公司的存貨規模爲89.29億元,同比增長45.12%,其增幅遠高於營收增速。到了2026年一季度末,公司存貨金額進一步增至97.45億元。存貨的增長影響了其現金流表現。報告期內,公司經營活動產生的現金流量淨額爲11.27億元,同比下滑了17.48%。(本文首發證券之星,作者|李若菡)







