


景順長城明星產品推行共管模式修復淨值,風格漂移與合規隱憂同步凸顯



證券之星 趙子祥
在消費賽道持續承壓的行業背景下,景順長城基金明星基金經理劉彥春的團隊化轉型正演變爲一場波及業績與合規的雙重爭議。短短兩個月內,劉彥春旗下4只在管產品密集增聘科技成長方向基金經理,投資風格快速切換帶動淨值大起大落,風格漂移質疑隨之發酵。
證券之星注意到,與此同時,公司旗下持有期產品因風險評級異動、鎖定期內持倉風格大幅偏離產品定位引發集中投訴,投資者適當性管理的合規隱憂浮出水面。這場由投研體系調整觸發的連鎖反應,折射出短期業績訴求與長期持有人信任之間的現實博弈。
明星經理風格切換突遇波動,團隊化轉型提速
作爲市場知名的消費賽道頂流基金經理,劉彥春近期的管理模式變動引發行業關注。據景順長城基金公告顯示,2026年5月9日,公司集中爲劉彥春在管的3只產品增聘基金經理:景順長城鼎益混合增聘柯海東,景順長城內需增長、內需增長貳號增聘徐亦達。
僅時隔一個月,6月13日公司再次公告,爲景順長城集英成長兩年定開混合增聘孟棋共同管理。至此,劉彥春旗下6只在管產品已有4只進入共管模式,打破了其從業以來長期獨立管理的傳統格局。
從人員背景來看,新增共管的基金經理均具備科技、成長賽道的投研經驗,與劉彥春的消費價值風格形成明顯互補。其中柯海東能力圈覆蓋消費、週期與AI產業鏈上游,徐亦達深耕TMT領域,孟棋則長期聚焦科技成長方向。
有市場分析聲音認爲,消費賽道持續承壓帶來的業績與規模壓力,是此次投研體系調整的核心動因。據Wind數據,截至2026年一季度末,劉彥春總管理規模已從巔峯時期的1163億元縮水至265.5億元,旗下多隻消費主題產品連續數年跑輸業績基準。
調倉效果在淨值端快速顯現。增聘共管後,景順長城鼎益的淨值走勢與消費板塊出現明顯背離。
2026年一季報顯示,該基金前十大重倉股仍以貴州茅臺、山西汾酒等消費龍頭爲主,但6月以來淨值走出獨立上漲行情,截至6月末近一個月漲幅接近20%,迅速收復此前近一年的跌幅。市場普遍判斷,該基金或已大幅砍減消費倉位,轉向AI、半導體等科技賽道。
但快速的風格切換也伴隨着波動風險。7月初科技板塊出現階段性回調,景順長城鼎益A在7月2日單日淨值下跌5.21%,短短兩個交易日較階段高點回撤近4%,前期積累的漲幅出現明顯回吐。
淨值的大起大落引發持有人爭議,部分套牢投資者認可調倉帶來的淨值修復,但更多人擔憂高位追入科技賽道會重演消費賽道“站崗”的歷史,同時質疑產品風格漂移違背了持有人的初始配置預期。
值得注意的是,劉彥春獨立管理的產品仍以消費持倉爲主,同期表現平淡,旗下產品業績的極端分化,或意味着共管模式下投資決策權已出現稀釋與轉移。
持有期產品頻遭投訴,適當性合規存隱憂
與投研端調整同步發酵的,是投資者投訴的集中爆發。據黑貓投訴平臺公開信息顯示,2026年二季度以來,景順長城旗下多隻持有期產品遭遇持有人投訴,核心指向風險評級調整不規範、產品定位與實際運作不符兩大問題。
爭議最大的是景順長城華城穩健6個月持有期混合。投訴信息顯示,2026年2月26日,景順長城發佈公告將該基金綜合風險評級由中風險(R3)下調至中低風險(R2),同期該產品在支付寶等渠道以“中低風險”標籤大規模首頁推薦。
受低風險標識帶動,基金規模從2025年末的約14.6億元暴漲至2026年一季度末的48.71億元,單季度增幅超過230%,大量風險承受能力較低的投資者基於R2評級買入,並接受了6個月持有鎖定期。但投資者稱:“買入後不久,該基金風險等級又被悄悄上調回R3,基金管理人及銷售渠道均未通過短信、推送等方式履行告知義務。”
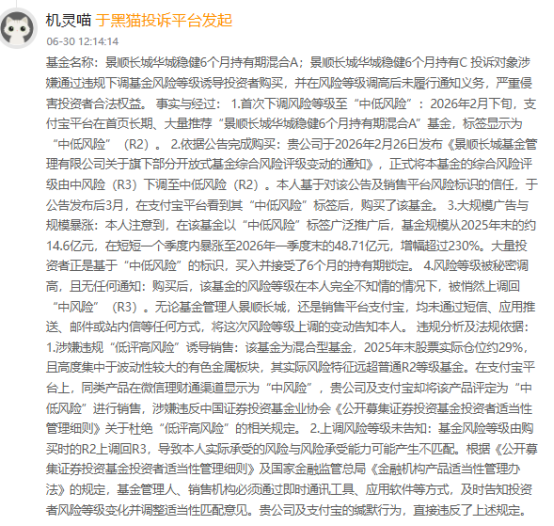
投訴人認爲,“該基金股票倉位約29%且高度集中於高波動有色金屬板塊,實際風險特徵遠超普通R2等級產品,同款產品在其他渠道仍標註爲中風險,公司此舉涉嫌違反投資者適當性管理中“杜絕低評高險”的相關規定;而上調風險等級不履行告知義務,也導致投資者實際承受的風險與自身風險承受能力不再匹配。”
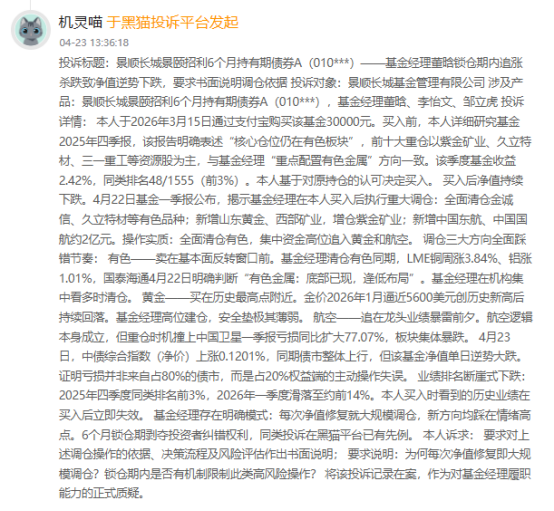
另一則投訴則指向鎖倉期產品的權利不對等問題。2026年4月,有投資者投訴景順長城景頤招利6個月持有期債券,稱其基於2025年四季報的有色持倉邏輯與前3%的同類排名買入,但買入後基金經理在鎖倉期內全面清倉原有有色倉位,集中高位追入黃金、航空板塊,且三大方向均踩中行情拐點,導致淨值持續下跌。
由於6個月鎖定期的限制,投資者無法贖回止損,只能被動承受虧損。投訴人指出,基金經理擁有完全的調倉自由,但投資者被剝奪了糾錯退出的權利,雙方權利嚴重不對等;且權益倉位從分散配置轉向集中押注,也與產品“債券型、穩健收益”的定位嚴重背離。
從合規層面看,上述調倉與風險評級調整均未違反基金合同約定,但卻暴露了公司在持有人預期管理、適當性全流程管理上的短板。
從行業慣例來看,持有期產品的核心價值是通過鎖倉引導長期投資,但前提是產品風格、風險等級與投資者預期保持穩定匹配;若鎖倉期內產品風格、風險等級出現大幅變動卻不充分告知,本質上是將調整成本全部轉嫁給了持有人。
景順長城當前的一系列變動,是公募行業在結構性行情中尋求破局的典型縮影。面對消費賽道的持續低迷,通過增聘基金經理拓展能力圈、推動投研從“個人明星制”向團隊化轉型,本是行業應對週期的常規探索,但風格的快速切換與產品定位的偏離,也考驗着基金公司的風格一致性管理能力,以及對持有人知情權的尊重。
而投資者投訴的集中出現,則提醒公募機構在產品營銷、風險動態告知、持有人溝通層面仍有明顯的補短板空間。在淨值表現之外,如何平衡短期業績壓力與長期持有人信任,如何在產品創新與投資者權益保護之間找到平衡點,仍是包括景順長城在內的公募機構需要持續作答的行業命題。(本文首發證券之星,作者|趙子祥)







