


賣地收益“扮靚”維他奶利潤,內地收入卻創五年新低,“降收增利”難掩主業承壓



證券之星 吳凡
維他奶國際(0345.HK,下稱“維他奶”)近日發佈2025/2026財政年度業績報告。儘管股東應占溢利同比錄得17%的增長,但該增幅主要來源於報告期內出售土地使用權帶來的一次性收益;全年營業收入爲60.61億港元,同比下降3%,整體經營仍面臨壓力。
在中國內地市場,受傳統零售渠道銷售持續疲弱影響,收入同比下滑5%,這已是該市場五年內四年出現下滑。儘管公司在擁抱新興渠道,但其增量尚不足以抵消傳統渠道的下跌。據馬上贏品牌CT監測數據,今年第一和第二季度,維他奶仍穩居豆奶品類第一,但其品牌銷售額分別同比下滑22.56%和23.64%。
主業疲軟、賣地輸血
在收入下滑背景下,維他奶股東應占溢利逆勢增長主要得益於兩方面的原因。
首要驅動因素是出售上海土地的一次性收益。財報顯示,2025年12月,公司間接全資附屬公司維他奶上海將閒置土地及樓宇出售予上海市松江區政府,作爲“城中村改造項目”的一部分,受讓方支付補償款約人民幣1.60億元。維他奶上海廠房自2024年起已停產,截至出售日,該等資產賬面淨值僅約人民幣2000萬元(約合2200萬港元),扣除相關成本約300萬港元后,公司確認出售收益約1.51億港元。
其次則是公司對運營成本的管控。報告期內,維他奶推廣、銷售及分銷費用金額約爲18.42億港元,同比下降3%;行政費用同比減少6%至6.5億港元。與此同時,維他奶通過將更多生產整合至東莞廠房,提升了資產使用率及廠房效率。
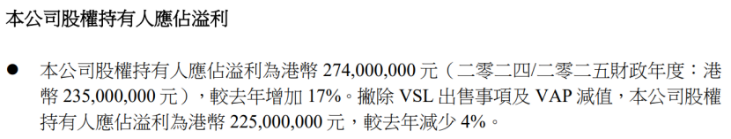
然而,公司盈利增長的“成色”值得審視。證券之星注意到,若剔除土地出售收益及澳洲業務VAP減值的影響,公司EBITDA和股東應占溢利分別同比下滑0.48%和4%,這意味着,主營業務的盈利能力並未實質改善,利潤增長更多依賴非經常性項目。
相較之下,收入端的長期疲軟可追溯至2021/2022財年,彼時突發事件與外部不利因素接連發酵,使維他奶進入持續承壓通道。而縱觀近年數據,中國內地市場的收入表現,已成爲公司整體營收走勢的“晴雨表。”
以2021/2022財年爲轉折點,內地市場收入從上一財年的50.08億港元驟降至39.13億港元,同期公司整體收入同比下跌14%。此後五年間,該市場僅在2024/2025財年實現了1%的微弱正增長,其餘四個財年均錄得負增長,其間維他奶收入也僅在2024/2025財年實現了微弱的正增長。至2025/2026財年,內地收入進一步下滑至31.89億港元,佔公司總營收的52.62%,同比降幅達5%,這一數字創下近五年新低,較2020/2021財年50.08億港元的歷史峯值更是累計縮水18.19億港元,降幅達36.3%。
傳統渠道失速,新興渠道難補位
針對中國內地的業績壓力,維他奶財報將其歸因於傳統零售渠道的明顯下滑。公司執行主席羅友禮在業績發佈會上亦坦言,對維他奶而言,2025/2026財政年度是充滿變化的一年,市場競爭環境激烈,尤以中國內地爲甚。
近年來,傳統商超、夫妻店客流持續下滑,而以量販零食店、會員制商店、即時零售爲代表的新興渠道強勢崛起。儘管維他奶也在推動對包括零食連鎖店在內的全渠道擴張,然而,財報也坦言“新興全渠道的增長不足以抵消傳統零售渠道的下跌”,新興渠道的起量尚需時間。
更值得注意的是,量販零食店、即時零售等新興渠道的迅猛增長雖爲維他奶打開了新的出貨口,然而受限於有限的陳列空間和以爆款爲導向的產品組合策略,品牌難以在此類渠道實現全品項鋪貨;另外,新興渠道對供貨價格較爲敏感,易壓縮品牌的利潤空間。因此單純押注新興渠道並非長久之計,公司也在尋求存量與增量之間的平衡,致力於在傳統零售渠道取得增長。
證券之星瞭解到,傳統零售渠道的萎縮只是維他奶在內地市場承壓的一個切面。從競爭維度看,旗下核心品類豆奶產品既要面對豆本豆、伊利等新老對手對市場份額的爭奪,又要抵禦整個植物基市場增速放緩和跨品類飲品帶來的間接衝擊。
爲使中國內地市場重回增長軌道,公司在財年內重組了內地銷售管理團隊,任命曾任職於百事、達能等企業的湯恆鋒爲首席銷售總監。財報指出,隨着新銷售管理團隊的任命,下半財年中國內地“銷售有所改善”。不過,這一改善尚不足以扭轉全年收入下滑的整體態勢。
此外, 爲應對內地市場激烈的價格競爭,維他奶曾在2025財年下半年將維他檸檬茶在內地降價約10%—15%,價格下調的舉措也導致維他奶毛利率略有承壓,從上個財年的51.3%下滑至該財年的51%。不過此番降價屬於階段性行爲,羅友禮在2025年11月的中期業績會中重申,目前降價幅度已趨飽和,短期不會進一步降價。
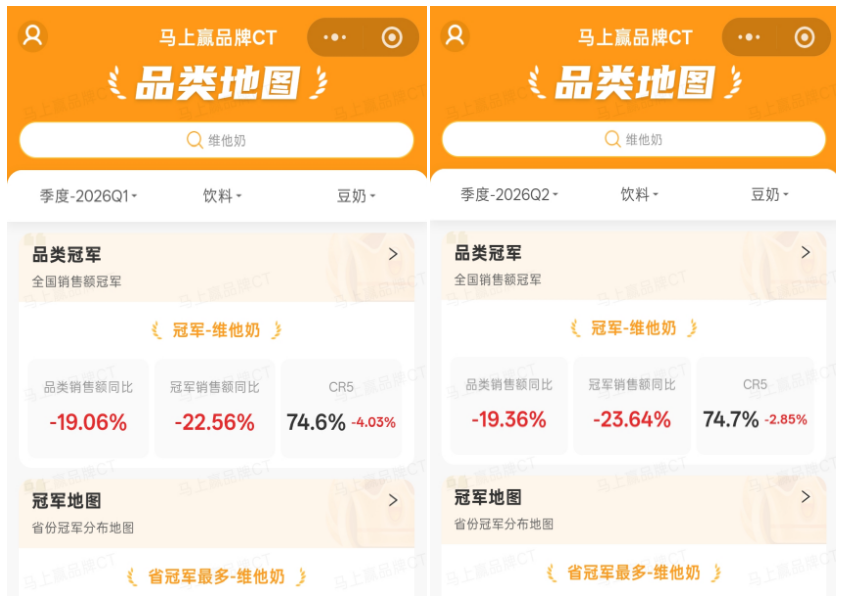
對於未來,維他奶方面表示,集團致力拓展業務並提高收入增長,同時維持營運效率。而據馬上贏品牌CT監測數據顯示,今年第一季度和第二季度,豆奶類品類銷售額分別同比下滑19.06%和19.36%;維他奶雖位居豆奶品類中的銷售額第一的位置,但其品牌銷售額分別同比下滑22.56%和23.64%。品牌自身銷量收縮幅度跑輸大盤,反映出自身增長承壓明顯。(本文首發證券之星,作者|吳凡)







