


藍帆醫療折價賣“子”回血,*ST明德溢價接盤“求生”,標的盈利下滑讓雙贏前景成謎



證券之星 劉鳳茹
6月29日晚間,藍帆醫療(002382.SZ)與*ST明德(002932.SZ)同步披露公告,前者擬將持有的武漢必凱爾救助用品有限公司(以下簡稱“武漢必凱爾”)100%股權轉讓給後者,一場圍繞急救資產的交易正式浮出水面。六年前,藍帆醫療曾斥資2.86億元將武漢必凱爾收入囊中,視其爲健康防護版圖的協同拼圖;六年後,這枚棋子以1.9億元易主,接盤方*ST明德給出賬面淨值近六成的溢價估值。
證券之星注意到,表面上看,這是一次各取所需的資產騰挪——藍帆醫療甩掉盈利走弱的非核心業務,回籠資金聚焦主業;*ST明德則藉機切入院外急救賽道。資本運作的加減法背後,兩家曾同享疫情紅利的上市公司如今不在“光鮮”:藍帆醫療已連續四年虧損,基本盤“虧本叫賣”;*ST明德營收從百億巔峯跌落至不足三億,被披星戴帽。
令市場生疑的是,武漢必凱爾2025年扣非後淨利潤已然“腰斬”,盈利能力大幅滑坡。儘管對賭協議承諾標的三年累計淨利不低於6500萬元,試圖爲買方繫上“安全帶”。但這份豪賭,究竟是*ST明德困境中的良方還是亂投醫?交易雙方能否共贏?一切還是未知數。
賣方募投項目縮水出讓,買方近六成溢價接盤
據瞭解,標的武漢必凱爾成立於2010年,主要從事以急救包爲核心的各類應急救護產品的研發、生產及銷售,急救包是一種集成化醫療應急裝備,應用於家庭、車載、戶外運動、 公共場所及工業作業環境。
武漢必凱爾曾是藍帆醫療可轉債募投項目中的重要一環:2019年9月20日,樊芙蓉、隋建勳、藍帆巨擎與藍帆醫療簽訂《股權轉讓協議》,樊芙蓉等三方將所持武漢必凱爾合計100%的股權轉讓給藍帆醫療,轉讓總價款2.86億元,支付資金來源於可轉債募集款項,2020年7月20日完成交割及過戶。
彼時的藍帆醫療認爲,收購武漢必凱爾可以進一步豐富公司健康防護板塊產品種類,並形成協同配套。六年過去,這一項目最終被擺上貨架。
*ST明德此番接盤標的作價爲1.9億元,相當於藍帆醫療原始收購價的66%。但從資產評估角度看,買方給出不小的溢價空間。截至2025年末,武漢必凱爾總資產爲2.33億元,歸屬於母公司所有者權益合計1.19億元。以收益法評估,武漢必凱爾合併口徑股東全部權益評估值約1.91億元,增值率59.62%。可見,藍帆醫療在股權層面做了折讓,買方依然給出了遠超賬面淨值的溢價估值。
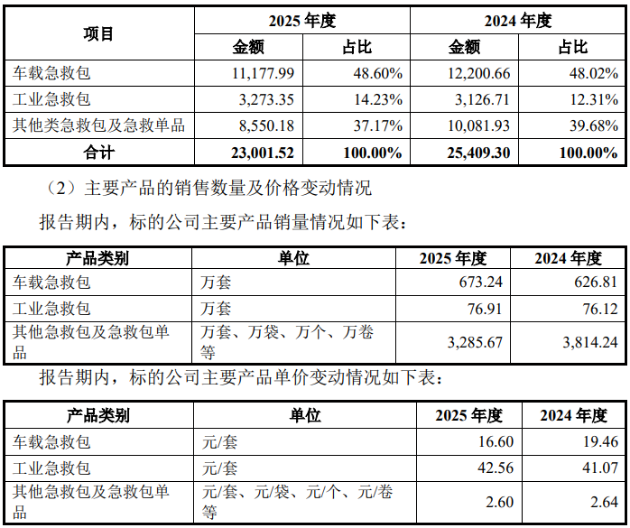
證券之星注意到,溢價背後,武漢必凱爾的基本面透出一絲“寒意”:2025年,公司營業收入從上一年的2.55億元降至2.31億元,歸母淨利潤從3067.68萬元大幅縮水至1769.13萬元,扣非後淨利潤從2679.48萬元降至1219.34萬元,大幅“腰斬”。換言之,*ST明德買了一個經營正下行的資產。
收入結構上,車載急救包、工業急救包和其他類急救包2025年分別爲武漢必凱爾貢獻48.6%、14.23%和37.17%的收入,車載急救包和其他類急救包及急救單品的收入及單價均出現下滑,成爲標的2025年經營承壓的主因。
藍帆醫療作出明確的業績對賭,給交易繫上安全帶:武漢必凱爾在2026年至2028年期間累計淨利潤不得低於6500萬元。若未達標,藍帆醫療應在承諾期期滿後以現金方式對*ST明德進行補償;若承諾期滿後標的資產期末減值額高於已補償金額,藍帆醫療還需另行補償。
基本盤業務“虧本賣”,藍帆醫療“斷臂”回血
這筆交易折射出兩家公司截然不同的戰略抉擇,藍帆醫療“斷臂”背後,正經歷着疫情退潮後的劇烈陣痛。
藍帆醫療構建了以高值、低值耗材產品相結合且模式互補的多業務板塊佈局,現有心腦血管業務、健康防護業務、應急救護業務。健康防護業務是藍帆醫療基本盤業務,主要從事健康防護手套產品的研發、生產和銷售業務;心腦血管業務主要圍繞冠心病、結構性心臟病等疾病領域進行相關醫療器械產品的研發、生產、代理、銷售和投資業務;應急救護業務主要以從事研發、生產、銷售以急救箱包爲主的各類應急救護產品和一次性健康防護用品。
受疫情導致防疫物資需求大漲的影響,藍帆醫療2020年創下歸屬淨利潤17.58億元的歷史最好成績,2021年營收雖創新高,但盈利已現下滑趨勢。2022-2025年,藍帆醫療歸屬淨利潤更是連虧四年,累計虧損超21億元。談及2025年增虧,藍帆醫療歸結爲“健康防護業務量價承壓以致全年經營性虧損,併疊加一次性補繳稅款以及資產減值報廢等因素導致”。
財報顯示,2025年,藍帆醫療70.76%收入來自健康防護產品,該業務營收同比下降15.73%,銷售量同比減少10.72%。產品陷入量價雙殺,健康防護產品去年的毛利率減少6.15%個百分點,驟降至-0.88%。也就是說,藍帆醫療的基本盤正以虧損支撐規模。
證券之星注意到,應急救護板塊一度承載着藍帆醫療的美好願景,但終究難以扛起營收的大旗。近三年,武漢必凱爾營業收入佔藍帆醫療主營業務收入比例分別約爲 5.7%、4.1%及4.1%,規模體量無法對沖核心業務的下滑。
2026年一季度,藍帆醫療營收爲16.25億元,同比增長6.33%;歸屬淨利潤96.28萬元,同比下降98.84%;扣非後淨利潤處於虧損。在此背景下,體量偏小、盈利走弱的應急救護業務成爲優化對象。藍帆醫療認爲,剝離武漢必凱爾帶來聚焦核心主業、增厚現金儲備、盤活存量資產、縮短管理半徑的多重利好。
藍帆醫療還提及,收購武漢必凱爾初始投入2.86億元,持有至今標的爲公司貢獻利潤並已向公司合計分紅2億元。綜合考慮公司持有期間武漢必凱爾的利潤情況、公司從武漢必凱爾已取得的分紅款項以及此次轉讓武漢必凱爾股權的作價情況,預計公司轉讓武漢必凱爾100%股權不會導致投資虧損。
疫情紅利消退業績“斷崖式”暴跌,*ST明德“借道”求生
與藍帆醫療脫手“回血”不同的是,*ST明德出手接盤意在尋求突圍。
*ST明德主要從事體外診斷試劑和診斷儀器的研發、生產、銷售和服務,並聚焦急危重症領域,延伸出體外診斷檢測、第三方醫學檢驗、認證諮詢服務和數字醫療平臺建設等一系列綜合解決方案。
*ST明德與藍帆醫療擁有相似的疫情紅利起落軌跡。2022年,檢測試劑需求爆發,*ST明德創下105.3億元的營收巔峯,歸母淨利潤暴增至42.08億元。隨着紅利退潮,次年起營收“斷崖式”收縮:2023年、2024年,*ST明德營業收入降幅分別92.88%、53.3%;歸屬淨利潤約爲7492.6萬元、7451.96萬元,分別下滑98.22%、0.54%。2025年,*ST明德營業收入進一步下降24.28%至2.65億元;歸屬淨利潤轉虧爲1646.07萬元,同比下降122.09%。2026年4月22日,一頂“*ST”的帽子沉重落下。
*ST明德2025年業績惡化源於多重行業與內部因素:集採後產品價格下降以及行業競爭加劇導致公司營業收入大幅下降,進而導致公司淨利潤大幅下滑;終端客戶回款困難,信用風險增加,對部分高風險客戶計提壞賬準備;公司部分存貨與固定資產存在減值跡象,對部分存貨與固定資產計提存貨跌價準備與固定資產減值準備;產能持續擴張後導致公司固定資產金額較大,從而導致折舊費用較高。
2026年一季度,*ST明德營收7066.67萬元,同比增長1.01%;歸屬淨利潤-37.74萬元,扣非後淨利潤-1138.36萬元,現金流“失血”經營未見好轉。
證券之星注意到,*ST明德業務應用場景集中於院內,但在應急救護、商超零售及家庭用戶等院外渠道方面存在空白,武漢必凱爾恰好提供了一個跳出院內的切口。*ST明德認爲,收購武漢必凱爾有助於公司切入工業應急救護與商超賽道,構建“診斷-防護-救治”協同生態,實現資源互補。
不過,暗礁值得警惕。武漢必凱爾處於業績下滑期,對賭能否兌現存有懸念。同時,2025年末,武漢必凱爾其他應付款爲6748.47萬元,佔負債總額的59.23%,主要系2025年末尚有6500萬元分紅款未支付(爲向藍帆醫療應付股利)。而武漢必凱爾2025年歸屬淨利潤不足1800萬元,分紅金額遠超當期盈利。“先分紅後賣股”的做法,已讓藍帆醫療轉讓前提前回收了可觀收益。於*ST明德而言,接盤一個盈利下滑的標的,能否真正實現“資源互補”要打上一個問號。(本文首發證券之星,作者|劉鳳茹)








