


半導體板塊連續回調,這隻指數還能看嗎?



近日美股、韓股半導體板塊震盪加劇,對A股半導體板塊情緒形成擾動。但短期波動更多來自前期漲幅較大後的止盈壓力,國內半導體設備材料的基本面暫未看到明顯變化。
截至7月3日,中證半導體材料設備主題指數年內累計漲幅仍有126%。半導體設備ETF易方達(159558)等跟蹤該指數的產品合計規模從年初的134億元飆升至823億元。
這條指數究竟成色如何?憑什麼能夠漲這麼多?我們從指數怎麼選公司、主要投哪些行業、前十大公司是誰、業績表現怎麼樣四個維度,把這條指數看清楚。
編制方案:聚焦半導體“賣鏟人”
所謂“半導體材料設備”,指的是芯片製造過程中不可或缺的兩類角色——設備端主要是光刻、刻蝕、薄膜沉積、檢測等關鍵製造裝備;材料端主要是硅片、光刻膠、電子特氣、靶材等核心耗材。
中證半導體材料設備主題指數從A股市場選取40只業務涉及半導體材料和設備的上市公司作爲成份股,每半年調整一次成份股。該指數單隻成份股權重上限爲15%,目前前十大成份股合計權重超過60%,龍頭集中度較高。
從產業鏈定位看,這條指數覆蓋的是半導體產業最上游的“賣鏟人”環節。打個比方,如果半導體行業就像一座金礦,芯片公司是在淘金,而設備和材料公司就是賣鏟子、賣工具、賣耗材的人。只要大家都在建廠、擴產、生產芯片,這些“賣鏟人”的訂單需求就具有較強的持續性。
行業分佈:設備爲主、材料爲輔
從申萬三級行業分類看,中證半導體材料設備主題指數的行業分佈高度聚焦,半導體設備佔據絕對主導地位,權重達67.6%;半導體材料佔比21.7%;電子化學品佔比10.2%。
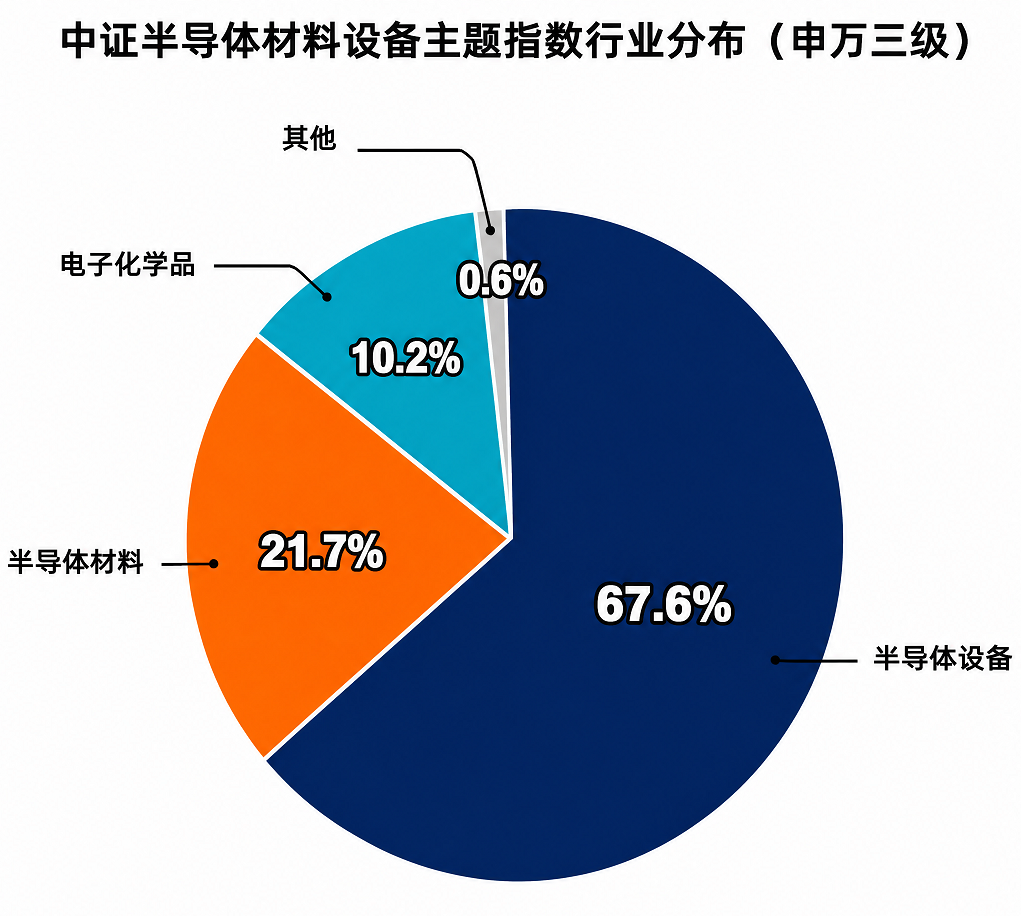
註釋:數據來源Wind,行業分佈採用申萬三級行業分類,截至2026年6月30日
這種“設備爲主、材料爲輔”的結構,決定了指數的走勢與國內晶圓廠擴產節奏高度相關。設備企業是芯片產能擴張的先行指標,晶圓廠要擴產,第一步就是採購設備,設備訂單的放量往往領先於芯片出貨量2到3個季度,這也是指數在半導體上行週期中彈性突出的關鍵原因。
前十大成份股:龍頭特徵鮮明
中證半導體材料設備主題指數的前十大成份股均爲半導體設備和材料領域的龍頭企業,合計權重達64.66%,集中度較高。
表:中證半導體材料設備主題指數前十大成份股
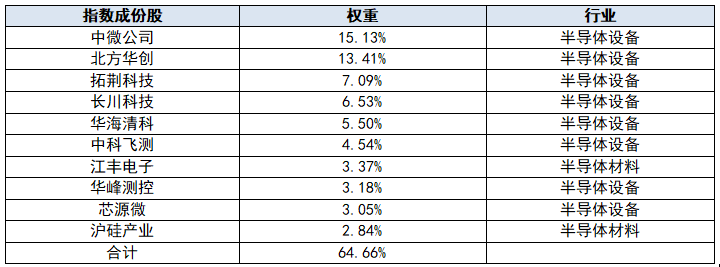
註釋:數據來源Wind,截至2026年7月1日
前兩大權重股中微公司和北方華創合計佔比接近30%,是刻蝕設備和薄膜沉積設備領域的雙龍頭。前十大中,還包括拓荊科技、華海清科、中科飛測等企業,覆蓋了薄膜沉積、化學機械拋光、晶圓檢測等設備端細分環節,而江豐電子和滬硅產業則分別覆蓋靶材和硅片等材料端,形成了“設備+材料”的完整產業鏈覆蓋。
財務數據:業績高增長是核心支撐
指數強勢表現的背後,離不開紮實的業績支撐。按整體法計算,2026年一季度,中證半導體材料設備主題指數成份股整體營業收入同比增長26.9%,歸母淨利潤同比增長43.6%,收入增長,說明公司賣出去的產品更多了;利潤增長更快,說明這些公司不僅訂單變多,賺錢能力也在提升;淨利潤增速顯著高於營收增速,反映出板塊盈利能力持續增強。
這種“收入快增、利潤更猛”的格局,源於半導體設備行業的強規模效應。設備企業在研發投入和產能建設上的固定成本較高,一旦訂單放量、產能利用率提升,利潤彈性就會顯著放大。而隨着國內晶圓廠持續擴產和設備國產化率提升,這一趨勢有望延續。
客觀來說,當前半導體設備板塊估值已處於歷史較高區間,前期漲幅也確實比較大,短期波動加大並不意外。關注成長性的同時,也要留意業績增速能否持續匹配估值水平,7-8月財報期的兌現情況和後續訂單能否進一步上修,是決定中期走向的核心因素。
半導體設備ETF易方達(159558)跟蹤中證半導體材料設備主題指數,最新規模突破187億元。沒有股票賬戶的場外投資者,也可以通過易方達中證半導體材料設備主題ETF聯接基金(A/C:021893/021894)進行佈局。








