


鼎泰高科上演“左手套現、右手募資”,單一產品扛起六成收入,功能性膜材料虧本賣



證券之星 李若菡
鼎泰高科(301377.SZ)正式啓動香港公開發售,擬全球發售1263.2萬股H股,發行價格上限爲380港元/股,預計7月9日在港交所主板掛牌交易。
證券之星注意到,雖然近年來公司業績持續增長,但在PCB鑽針產品扛起超六成收入的背景下,公司產品結構單一的風險不容忽視。同時,公司的研磨拋光材料產品面臨產品單價及毛利率同步下滑的壓力,而功能性膜材料產品更是處於虧本銷售狀態。本次赴港IPO的背後,公司賬上資金已無法覆蓋短期借款,更難以支撐50億元的擴產野心。不僅如此,在IPO衝刺的關鍵節點,公司實控人家族藉助員工持股平臺高位套現的行爲引發市場質疑。
資金鍊承壓,實控人家族高位套現
公開資料顯示,鼎泰高科產品涵蓋精密刀具、研磨拋光材料、功能性膜材料及智能數控裝備四大類,主要應用於PCB、3C、精密機械製造等領域。
招股說明書顯示,公司本次IPO募資主要用於推進國內外產能佈局、全域數智化運營體系建設項目、補充營運資金及一般公司用途等。
證券之星注意到,本次赴港IPO的背後,公司當前短期償債能力承壓。今年3月,在下游市場需求旺盛的背景下,公司順勢拋出擴產計劃,擬在東莞投資50億元建設智能製造總部基地,聚焦微型鑽針、高端工業刀具及高性能膜材料研發生產。
結合資金狀況來看,截至2026年一季度末,鼎泰高科賬上貨幣資金及交易性金融資產共計8.03億元,公司短期借款爲8.06億元,其賬上資金不僅難以覆蓋短期債務,更無法支撐50億元擴產項目的建設。在這一背景下,公司欲赴港上市募資以緩解資金壓力。
但在本次赴港IPO前夕,鼎泰高科股東減持行爲引發市場關注。6月5日,公司公告稱,鼎泰高科實際控制人的一致行動人太鼎創業通過詢價轉讓方式,轉讓其所持公司1028.53萬股,佔公司總股本的2.5%。
本次轉讓價格爲270.55元/股,與公告當日收盤價395.91元/股相比,本次轉讓價格相當於打了7折。太鼎創業本輪套現金額高達27.83億元,最終共有29家機構投資者獲配,受讓方所獲股份鎖定期爲6個月。
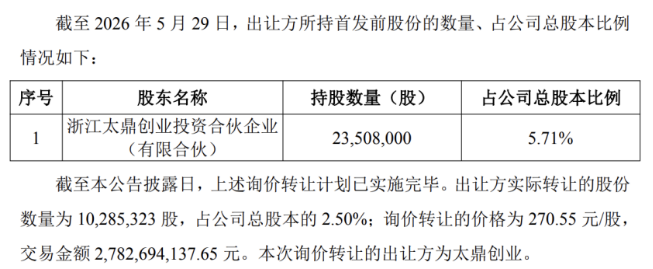
需要指出的是,太鼎創業是鼎泰高科的員工持股平臺,公司實控人王馨、其弟王俊鋒、兄長王雪峯以及配偶林俠四人均通過該平臺間接持有公司股份。換言之,鼎泰高科實控人家族均從本次詢價轉讓中獲利。
結合二級市場表現來看,今年6月以來,在PCB概念加持下,鼎泰高科股價迎來暴漲,並於6月22日盤中觸及666元/股的歷史新高。截至7月3日收盤,公司股價報收518.04元/股,年內累計漲幅超270%。因此,鼎泰高科實控人家族“左手高位套現,右手赴港融資”的行爲引發市場質疑。
產品結構單一,高端化成色不足
近年來,鼎泰高科業績雖呈逐年增長的態勢,但增長背後尚存隱憂。具體來看,2023年-2025年,鼎泰高科的營業收入分別爲12.95億元、15.53億元、20.84億元;年內利潤分別爲2.19億元、2.27億元、4.32億元,營收和淨利潤同步走高,且增長態勢延續至2026年一季度。
分產品來看,精密刀具作爲公司的營收支柱,去年實現收入17.4億元,爲公司貢獻了超八成的收入。其中,PCB鑽針爲精密刀具業務的主要收入來源,全年營收13.76億元,佔精密刀具業務收入的79%,佔總收入的比例達66%。
需要指出的是,隨着AI服務器的爆發式增長,鑽針產品正由傳統白針逐步演變爲以塗層鑽針及微鑽爲主,孔徑向0.25mm以下、長徑比向30倍以上發展。作爲中端及以下PCB市場龍頭,鼎泰高科的優勢主要體現在0.1mm–0.3mm通用規格鑽針的大規模交付能力上。
儘管公司在微小徑、高長徑比及高端塗層鑽針上取得技術突破,但截至2025年,0.20mm及以下微鑽銷量佔比爲29.65%,塗層鑽針銷量佔比爲39.4%——這意味着公司當前超七成銷量來自微鑽級別以下產品、超六成來自非塗層產品,公司高端產品營收規模尚需進一步提升。
證券之星注意到,除了精密刀具之外,公司其餘三類產品營業收入規模較小,短期難扛營收大旗。在PCB鑽針產品貢獻超六成收入的背景下,鼎泰高科產品結構單一的風險亦不容忽視。
具體來看,2025年,鼎泰高科研磨拋光材料、功能性膜材料及智能數控裝備產品三類產品收入分別爲1.92億元、7368.55萬元、7678.9萬元,佔總收入的比例分別爲9.2%、3.5%、3.7%,同比變動幅度分別爲27.61%、-52.51%、39.89%。其中,功能性膜材料產品收入表現不佳,慘遭“腰斬”。
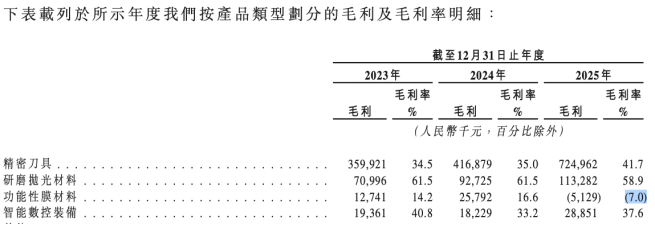
證券之星注意到,公司的研磨拋光材料產品出現量增價跌的情況,而功能性膜材料產品更是處於虧本銷售狀態。2025年,研磨拋光材料產品銷售單價爲668.25元/臺,同比下滑0.3%;產品毛利率爲58.9%,同比下滑2.6個百分點。
鼎泰高科的功能性膜材料產品價格降幅較大,其平均售價爲11.2元/臺,同比下滑52.14%。公司稱主要是部分上游原材料短缺,影響了其銷售組合,並對產品定價造成暫時性下行壓力。
同時,受單位銷售成本增加以及汽車光控薄膜的每單位銷售成本增加,該產品於2025年仍處於量產初期,尚未實現規模經濟效益等因素的影響,公司功能性膜材料產品毛利率同比由正轉負,爲-7%。
證券之星注意到,隨着收入的增長,鼎泰高科的應收賬款及應收票據同步攀升,由2023年的7.2億元增至2025年的12.21億元,佔當期總收入的比重由54.55%增至58.59%。到了2026年一季度末,公司的應收賬款及應收票據進一步增至14.31億元。同時,公司的存貨規模由年初的5.8億元增至8.12億元。
存貨和應收賬款的同步走高對公司的現金流造成影響。2026年一季度,公司經營活動產生的現金流量淨額爲-4776.11萬元,同比大幅下滑450.21%。(本文首發證券之星,作者|李若菡)








