


核桃乳賣不動、投資不賺錢,養元飲品年報“雙降”並非只因春節錯配



證券之星 吳凡
近期,植物蛋白飲料龍頭企業養元飲品(603156.SH)先後披露了2025年年報和2026年一季報。數據顯示,2025年公司實現營收53.36億元,同比減少11.91%;歸母淨利潤12.60億元,同比減少26.84%。而在今年一季度,公司業績實現反轉,公司營收同比增長37.50%,創下近五年來一季度的最高增幅;歸母淨利潤8.08億元,同比增長25.80%。一降一升之間,公司的業績“鐘擺效應”引發市場關注。
春節錯配難掩主業隱憂
對於2025年營收下滑的原因,養元飲品在年報中給出解釋:2026年春節時點較上年度後置,公司核桃乳產品的銷售旺季延後,導致本期營業收入較上年同期下降。
證券之星瞭解到,春節是食品飲料消費的重要場景之一,2026年除夕爲2月16日,較2025年除夕晚19天,由於公司以“六個核桃”爲代表的核桃乳產品大衆禮品屬性突出,銷售季節性極強,隨着春節備貨收入集中確認,帶動公司一季度營收呈現高增。
不過,春節因素可以說明2025年營收爲何同比下降,但這僅僅是一個短期擾動,真正令人擔憂的,是公司長期未能破解的供需失衡現狀。
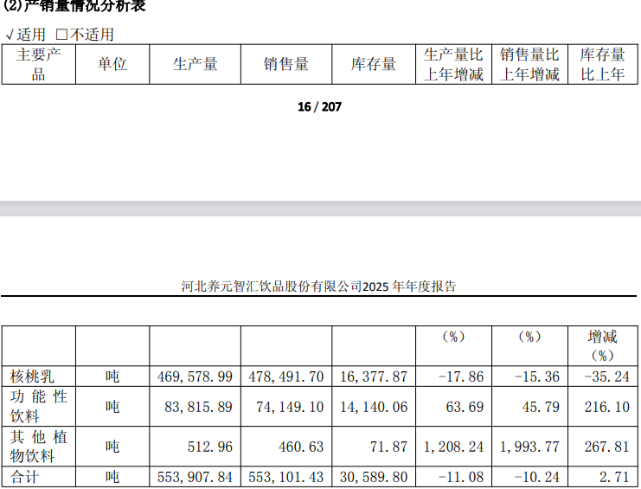
年報顯示,截至2025年末,公司共擁有植物蛋白飲料生產線36條,合計產能約152萬噸/年,而同期核桃乳的生產量僅約46.96萬噸。這意味着,若不考慮其他品類的微弱產量(其他植物飲料生產量爲512.96噸),產能利用率僅有30.9%左右。
對於這一問題,養元飲品曾進行過解釋。早在2022年,公司就曾在投資者互動平臺上回應稱,由於生產、銷售具有明顯季節性特徵,淡季產能利用率較低拉低了全年數據,但爲了保證銷售旺季的市場供應,公司必須配置足夠的產能來保證旺季供應,“表面上產能有所閒置,但本質上不存在閒置狀況,這亦是本行業產能利用率的普通特點。”
雖然季節性的“合理閒置”可以理解爲行業常態,但真正值得關注的是,六個核桃的銷量正經歷一場漫長的下滑週期。數據顯示,公司核桃乳產品銷售量從2018年的85.68萬噸下降至2025年的47.85萬噸,七年減少了37.83萬噸,降幅達44.15%。
從植物蛋白飲料賽道本身來看,短期增速確實承壓。馬上贏通過其品牌CT的數據分析指出,MAT2511(即2024年12月至2025年11月)期間,除含乳飲料外,佔比、銷售額同比增速下滑第二名爲植物蛋白飲料類目,其佔比下滑約0.6%,銷售額同比增速下滑約12%。但從長遠角度審視,據Global Growth Insights等多家市場研究機構預測,全球植物基飲料市場在2025至2035年間的年複合增長率預計在12.35%至15.1%的區間。
對於養元飲品而言,通過品類創新與價值升級重新激活市場,依然有機會分享行業紅利並扭轉銷量持續下滑的頹勢。
功能飲料撐場,投資業務仍在虧損
證券之星瞭解到,在產品端,養元飲品近年來持續推動核桃乳品類的健康化升級,先後推出無糖、低GI等細分產品,試圖覆蓋控糖、減重等特定消費人羣的需求;同時佈局以“六個核桃2430”爲代表的高端產品線,以提升產品溢價能力。而在渠道端,公司長期依賴傳統經銷渠道,然而該渠道近年增長承壓,2022年至2025年增幅分別爲-14.96%、3.84%、-2.99%和-15.16%,爲此在傳統線下經銷網絡之外,公司也在拓展電商平臺、零食量販等新興渠道,試圖觸達更年輕的消費羣體。報告期內,鳴鳴很忙躋身公司第二大客戶,公司向其銷售金額爲1.2億元,佔年度總銷售額的2.27%。
得益於公司電商及零食折扣渠道銷量的增長,2025年,來自直銷渠道收入同比大幅增長50.10%至4.41億元,但對比來看,經銷渠道收入仍高達48.6億元,佔總營收比重約91.08%。可見,直銷渠道雖有突破性增長,體量卻遠不及經銷渠道,公司對傳統經銷體系的依賴依然根深蒂固。與此同時,公司來自核桃乳的營收爲44.3億元,佔總營收比重約83%,核心收入高度依賴單一品類的格局也未發生根本性改變。
在此背景下,培育“第二增長曲線”成爲養元飲品必須作答的課題,其中最重要的方向便是功能性飲料賽道。2025年,公司功能性飲料收入達到8.7億元,同比增長約34%,佔營收比重升至約16%,已初步形成增量效應。這一增長主要來自於公司孫公司獲得授權的紅牛維生素牛磺酸飲料在部分地區的全渠道獨家經銷權,報告期內功能性飲料銷量實現了45.79%的增長。
也需要看到,當前,中國能量飲料市場已從“紅牛一枝獨秀”演變爲“羣雄並起”的格局,馬上贏數據顯示,MAT2511期間,功能飲料類目TOP3仍爲東鵬、華彬和農夫山泉,其中東鵬的市場份額和銷售額均呈現同比增長,而華彬雖穩居第二,但市場份額和銷售額均同比下滑。儘管養元飲品所代理的是泰國天絲集團授權的紅牛品牌,但也可以看出,整個“紅牛”品類面臨的市場壓力不容忽視。養元飲品的功能性飲料業務能否持續高增,仍需警惕紅牛品牌勢能減弱帶來的長期風險。
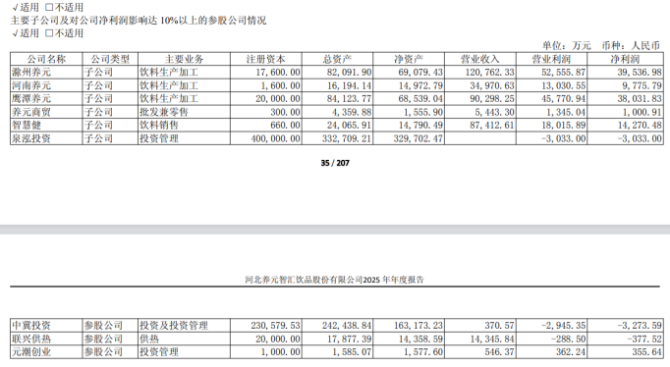
公司的投資收益亦處於冷暖交替的陣痛期。2025年,公司投資收益虧損約903.24萬元,較上年同期減虧。拉長時間看,2023年、2024年公司已連續兩年出現投資虧損,收益分別爲-1.29億元、-1.26億元。投資業務的不穩定性,亦進一步加大了公司整體盈利的波動。另外公司持有的泉泓投資的投資方向主要爲科技產業,截至報告期末,泉泓投資淨利潤爲虧損3033萬元。(本文首發證券之星,作者|吳凡)







