


煌上煌業績回暖背後:醬滷銷量連降五年,連續兩年股權激勵落空



證券之星 吳凡
2025年,煌上煌交出了一份“降收增利”的成績單:全年實現營業收入16.84億元,同比減少3.19%;但歸母淨利潤達到0.82億元,同比大幅增長102.32%。儘管盈利水平仍遠未恢復至歷史高點,但這已是公司自2022年以來的最好成績。
證券之星翻閱財報發現,在營收承壓背景下,公司利潤的增長主要來自兩個路徑,一是公司主動控制費用、優化管理,二是通過外延併購快速引入新的利潤增長點。需要指出的是,費用端的壓縮並非全然來自經營效率的提升。公司2023年推出的股票期權激勵計劃已連續兩個行權期未能達成業績考覈目標,前期計提的激勵費用因此被衝回,客觀上“增厚”了當期利潤。
此外,煌上煌傳統醬滷主業仍處於調整期,銷售量已連降5年,新收購的凍幹業務也尚在融合之中。2026年公司提出了營收23億元、歸母淨利潤1.65億元的較高目標,能否兌現,仍需時間驗證。
激勵考覈不達標
2025年煌上煌利潤端最直觀的變化來自費用的顯著收縮。
報告期內,公司銷售費用爲2.04億元,同比下降30.19%,銷售費用率從去年同期的16.80%降至12.11%,下降了4.69個百分點。公司解釋稱,人工成本、線上線下促銷費用等經營費用較去年同期大幅減少。管理費用爲1.51億元,同比下降15.94%,其中一項重要因素是股權激勵費用的衝回。
具體來看,公司2023年推出的股票期權激勵計劃設置了以營業收入增長率和新增門店數量爲核心的行權條件。對應的考覈年度爲2023年至2025年。
由於煌上煌2025年營業收入較2022年下降13.81%,且當年實際新開門店數量未達到考覈要求,導致上述激勵計劃第三個行權期的公司業績考覈目標未能完成。因此,公司沖銷了前期計提的相關費用,股權激勵費用同比減少1662.86萬元。
值得一提的是,這已是公司連續第二年未能達成行權條件。證券之星瞭解到,經過前期的高速擴張,滷製品行業正步入深度調整階段,消費者對質價比的關注日益增強,行業競爭也逐步轉向精細化運營。受此影響,煌上煌不僅營收持續承壓,其大力推動的“千城萬店”擴張計劃未能如期推進,門店規模反而出現明顯收縮。2025年上半年,公司門店淨減少762家;而在2025年年報中,公司近年來首次未披露門店具體數據。
利潤修復的另一大增量來自外延併購。2025年8月,煌上煌以4.95億元收購國內凍幹食品龍頭企業立興食品51%的股權,並於當年9月將其納入合併報表。立興食品主業爲真空冷凍乾燥食品,並表後的四個月(9月至12月),其貢獻營業收入1.76億元、合併淨利潤爲2829.64萬元,這一新增業務板塊有效彌補了傳統醬滷製品下滑帶來的利潤缺口。
在對立興食品完成收購後,煌上煌的商譽從期初的0.4億元攀升至期末的3.5億元。2025年至2027年,立興食品需累計實現2.64億元的淨利潤,未來若未能完成業績承諾,則煌上煌可能面臨商譽減值風險,進而對公司整體利潤造成拖累。
醬滷銷量下滑頹勢未減
儘管利潤端表現亮眼,但煌上煌的傳統核心業務,醬滷製品仍處於調整期。
2025年,醬滷製品實現收入10.39億元,同比下降17.40%,其中鮮貨產品收入下降16.77%至10.06億元,包裝產品收入下降32.81%。從產銷數據看,醬滷製品銷售量同比下降16.59%,生產量同比下降17.43%,而庫存量大幅下降61.46%,公司解釋爲主因高溫包裝產品銷售額下滑、主動去庫存所致。
2021年以來,公司醬滷製品加工業(原肉製品加工業)的銷量已連續五年走低:分別下降8.44%、19.05%、14.80%、9.91%和16.59%,五年間銷量累計減少超過1.7萬噸。
而公司醬滷製品銷量持續遇冷的原因,既有進入存量競爭背景下,消費者購買頻次的下降;亦有公司門店持續收縮以及產品結構老化,未能及時跟上熱滷等新消費趨勢等帶來的影響。
不過,得益於主要原材料鴨副產品價格仍處於歷史低位,煌上煌對鴨頸、鴨邊腿等核心原料的採購成本同比分別下降45%和38%,使醬滷製品的營業成本同比下降17.1%,醬滷製品加工主營業務歸母淨利潤反而同比增長24.01%。
米制品業務的增長同樣乏力。控股子公司真真老老主營糉子等米制品,2025年實現收入3.49億元,同比微降0.73%,基本持平。但該業務歸母淨利潤同比增長38.97%,主要來自成本控制和費用優化,而非規模擴張。
報告期內,米制品切入山姆、開市客等高端商超及吉利、順豐等大型團購項目,渠道的拓寬也使得米制品的銷售量從上年的負增長回暖至4.54%。另外公司還計劃未來培育青團、八寶飯、年糕等“第二曲線”日銷品,以期平衡淡旺季差異。
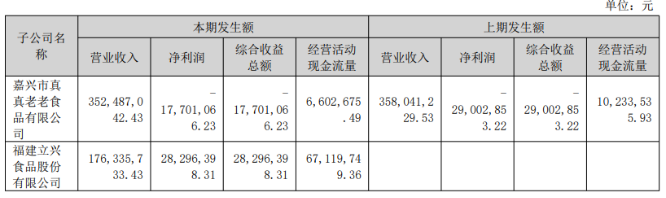
儘管經營回暖,真真老老2025年的淨利潤仍繼續虧損1770.1萬元,這家煌上煌先後兩次斥資收購的企業,自2022年已連續虧損四年,其何時能爬出虧損的困境仍是擺在煌上煌面前的一道待解難題。
證券之星注意到,煌上煌在年報中繼續設定了2026年的業績目標,計劃實現營業收入23億元、歸母淨利潤1.65億元。其中醬滷製品12.3億元、米制品4.0億元、凍幹食品6.7億元。對比2025年實際數據,醬滷製品需增長約18.4%,米制品需增長約14.6%,凍幹食品全年口徑需在2025年基礎上進一步放量。這一目標的達成,不僅依賴於費用端的持續優化,更依賴於醬滷主業的實質性回暖,以及凍幹業務與現有渠道、門店體系的深度融合。
從今年一季度表現看,煌上煌營收和歸母淨利潤分別同比增長15.66%和2.79%,但全年能否實現公司既定目標,仍需後續三個季度的持續發力來驗證。(本文首發證券之星,作者|吳凡)







