


深南電A的盈利假面:賣地扮靚淨利難掩主業頹勢,五年扣非虧近10億



證券之星陸雯燕
4月17日,在綠電概念拉昇帶動下,深南電A(000037.SZ)強勢漲停。然而熱度未能延續,4月20日股價回調,截至發稿報10.85元/股,跌幅1.99%。
股價衝高回落背後,深南電A經營底色難言樂觀。2025年,公司實現營收4.02億元,同比下滑9.32%;對應歸母淨利潤1.61億元,同比激增635.04%。看似實現飛躍,實則是靠土地收儲帶來的一次性“輸血”。深南電A扣非後淨利潤已連續五年深陷虧損,累虧約9.79億元。
證券之星注意到,深南電A傳統電力主業連續8年營收規模萎縮,在高成本、低能效、競爭加劇壓力下,核心業務獲利艱難。儘管公司加速向綜合能源服務商轉型,但目前新業務營收仍難以填補電力主業下滑帶來的缺口。深南電A能否憑藉轉型實現真正的自我“造血”,仍有待時間檢驗。
現金流三連負
拆解單季度,深南電A去年上下半年呈現“前虧後盈”的態勢。Q1及Q2均陷虧損,上半年歸母淨利潤虧損2173.95萬元。下半年業績翻盤,實現歸母淨利潤1.83億元,一舉扭轉上半年頹勢。
然而,這一反轉並非來自主營業務的驅動,而是高度依賴非經常性損益。2025年,深南電A非經常性損益爲2.42億元,其中非流動性資產處置損益2.84億元,主要系子公司深南電(中山)電力有限公司(下稱“深南電中山公司”)完成B地塊土地收儲移交。
2023年12月,深南電中山公司與中山市翠亨新區管委會簽署《國有土地使用權收回協議》及《搬遷補償協議》,同意翠亨新區管委會對該公司的三宗國有土地使用權進行有償收儲,土地收儲補償價款合計5.75億元。
根據二者簽署的補充協議,原協議434.86畝地塊分爲A地塊和B地塊兩部分,其中A地塊補償價款爲2.25億元,B地塊補償價款爲3.51億元。截至2025年末,A、B地塊尚未收取的補償款金額分別爲1.12億元、2.43億元。此外,深南電中山公司機組掛牌轉讓事項也在2025年同步完成,收到的轉讓價款、分期付款利息以及增值稅合計7225.33萬元。
值得一提的是,這並非深南電A首次依靠資產處置增厚業績。2024年,公司通過股權轉讓損益、深南電中山公司的土地收儲及機組關停損益,實現非流動性資產處置損益1.64億元,極大地緩解了業績壓力。
剝離一次性收益後,深南電A的主業困境暴露無遺。2025年,公司扣非後淨利潤虧損8089.47萬元,儘管同比收窄7.56%,但已是連續第五年深陷扣非虧損泥潭。2021-2024年,公司扣非後淨利潤分別虧損5.14億元、2.26億元、7078.9萬元、8750.81萬元,近五年虧損額合計約9.79億元。
證券之星注意到,深南電A現金流持續“失血”的狀態仍未扭轉。2025年,公司經營性現金流爲-1680.15萬元,同比大幅收窄55.36%,但這一改善尚未達到“造血”閾值。2023年及2024年經營性現金流分別爲-1億元、-3763.58萬元。
針對現金流改善,深南電A稱,一方面是深南電西灣公司獨立儲能項目順利投入運營,帶動綜合能源服務業務收入與邊際貢獻大幅提升;另一方面,公司積極適應廣東省容量電價及變動成本補償政策調整,有效控制電力銷售業務成本,經營性現金流出減少。
轉型遠水難解近渴
資料顯示,深南電A於1994年7月在深交所上市,是一家深耕電力行業30餘年的老牌企業。公司主營業務聚焦電力生產銷售,近年來逐步拓展綜合能源服務。
證券之星瞭解到,受宏觀經濟形勢和燃機發電行業共性問題影響,深南電A電力業務面臨嚴峻挑戰。從發展軌跡來看,公司電力生產銷售收入從2018年的17.68億元縮減至2024年的4.2億元,營收連續八年走下坡路。
據悉,深南電A南山熱電廠有3套9E型燃氣-蒸汽聯合循環發電機組,總裝機容量54萬千瓦。當前,燃氣發電正加快向基礎保障性和系統調節性電源並重轉型,受市場化經營策略調整影響,南山熱電廠2025年發電量2.84億千瓦時,完成上網電量2.82億千瓦時,均較2024年下滑近45%。發電廠利用小時數同步下降至517小時,降幅約44.59%。
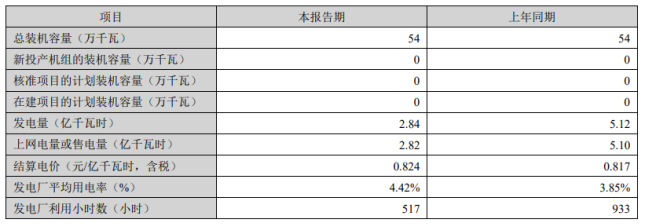
發電量的大幅下滑直接傳導至營收端。2025年,深南電A電力生產銷售收入同比大降33.44%至2.79億元,營收佔比從2024年的94.8%降至69.58%。深南電A表示,主要是公司持續優化南山熱電廠電力現貨市場交易策略,以電力業務綜合收益最大化爲目標,動態調整現貨出清策略,進而導致實際發電量減少。
事實上,深南電A下屬電廠面臨燃料成本偏高與機組能效落後的巨大壓力,9E機組在與更高效、成本更低機組競爭的壓力之下獲利艱難。公司電力業務毛利率長期承壓,2021-2023年甚至處於虧本售賣階段。2025年電力生產銷售業務毛利率9.79%,同比增長6.28個百分點,但仍不及2020年17.52%的水平。
深南電A坦言,2026年,公司電力主營業務仍面臨着較爲複雜的經營形勢,一是發電成本與收益平衡的壓力持續存在,二是公司保供電責任依然艱鉅,三是電力市場競爭日益激烈。
在此背景下,向綜合能源服務商轉型成爲深南電A扭轉困境的突破口。爲此,公司不斷積累電化學儲能、光伏、充電樁等新能源產業建設及運營經驗。旗下深南電西灣公司中山獨立儲能電站(一期)項目於2025年6月正式轉入商業運行。
2025年,綜合能源服務實現營收1.37億元,同比大增246.78%。雖然毛利率高達39.5%,但其營收佔比僅34%,尚未形成足夠規模以抵消電力業務的下滑拖累,轉型成效仍需時間檢驗。
爲加速轉型進程,深南電A於4月6日公告稱,擬投資建設中山市翠亨新區300MW/600MWh獨立儲能電站(二、三期)項目,建設規模爲200MW/400MWh。項目靜態總投資不超過3.9億元,單位造價不超過0.973元/Wh,資金來源爲自有資金及銀行貸款。
深南電A風險提示稱,隨着廣東省內獨立儲能項目陸續投運,電力輔助服務市場的參與主體逐步增加,可能因市場競爭加劇對項目收益產生一定影響。(本文首發證券之星,作者|陸雯燕)








