


營收淨利雙增,現金流腰斬?恆順醋業年報裏的“AB面”



證券之星 吳凡
近日,食醋行業龍頭恆順醋業(600305.SH)交出了董事長郜益農上任後的首份完整年報。全年數據頗爲亮眼:實現營業收入22.87億元,同比增長4.13%;歸母淨利潤1.44億元,同比增長12.80%。這家“中華老字號”企業,在調味品行業整體溫和復甦的2025年,交出了一份合格的成績單。
然而,如果將目光從利潤錶轉向現金流量表,便會發現一個“扎眼”的數據,在業績雙增長的背後,公司經營活動產生的現金流量淨額同比腰斬,企業的內生“造血”功能呈現萎縮之勢。
合同負債下滑、核心產品庫存激增
2025年,恆順醋業經營活動產生的現金流量淨額僅爲2.46億元,同比下降50.17%。公司年報對此的解釋是:“主要系預收貨款減少、支付的採購款項及各項費用增加所致。”
拆解來看,2025年公司銷售商品、提供勞務收到的現金爲25.01億元,較上年減少約1.09億元;而同期購買商品、接受勞務支付的現金卻從13.08億元增至14.01億元,增加了約0.93億元。收到的錢在減少,付出去的錢在增加,現金流的兩端同時施壓,導致這一核心指標幾乎“腰斬”。從季度數據來看,第一季度經營現金流甚至爲-1.32億元,雖然後續逐步回正,但全年現金流的大幅收縮已成定局。
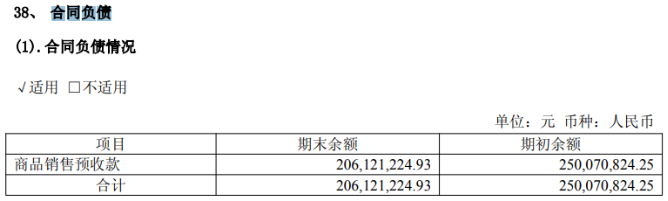
更值得警惕的信號來自合同負債。2025年末,公司合同負債(主要爲商品銷售預收款)爲2.06億元,較2024年末的2.5億元減少了約4400萬元,降幅達17.6%。在恆順醋業的銷售結構中,其核心渠道經銷模式在2025年貢獻了近九成的收入,且營收規模同比增長了5%,那麼合同負債的下滑是否反映出公司經銷商提前打款、備貨的意願有所減弱?
從存貨端看,截至2025年末,公司存貨金額爲3.18億元,同比增長約15.22%,其中醋系列產品庫存量達1.84萬噸,較上年同期大幅增長69.22%。證券之星翻閱公司過往財報發現,2022年,恆順醋業也曾出現醋系列庫存大幅增長、合同負債與經營活動現金流量淨額出現雙位數下滑的財務組合,不過這種“形似”背後的邏輯,與2025年存在着區別。
2022年,恆順醋業醋系列庫存同比增長21.31%,主要受到彼時疫情刺激後的渠道補庫存影響。銀河證券在2022年11月的一份研報中也提到,22Q3收入環比提速增長,主要得益於22Q2華東疫情刺激居家消費,7月以來疫情好轉後 KA等渠道積極補庫存。這種業績高增長持續到第三季度,但渠道補庫在短期需求脈衝後不可避免地出現回調,前置補庫帶來的庫存堆積也直接反映在當年末的賬面數據上。
相比之下,2025年,公司醋系列7.22%的銷量增長與69%的庫存增長形成了強烈的剪刀差,對於經銷商而言,倉庫裏的貨越堆越多,自然更傾向於“先消化再進貨”而不是提前大額打款。疊加2025年上半年,恆順醋業明確提出了“經銷商轉服務商、配送商運營試點”的改革方向,市場端的庫存高壓與渠道端的模式變革疊加,共同揭示了合同負債下滑的深層原因。
連續兩年股權激勵落空
從產品結構來看,2025年公司醋系列產品實現營收13.21億元,同比增長4.38%,表現相對穩健但增速仍處低位。拉長時間維度,2022年至2024年醋系列營收增速分別爲6.03%、0.79%和-2.2%,整體呈現放緩態勢。這也印證了公司管理層對該核心業務的判斷:“核心香醋業務整體保持穩定,略有提升,但增速有限。”
公司管理層對核心業務的期待顯然不止於此。2025年11月,在投資者現場調研活動中,管理層明確提出:恆順必須始終成爲消費者第一時間聯想到的“醋”品牌,並在醋行業保持市場份額第一。然而現實卻面臨一個“尷尬”局面——恆順雖名義上是全國性品牌,其品牌影響力卻高度集中於華東地區。在外省乃至海外市場,儘管有一定知名度,但遠未及本部市場那般紮實。
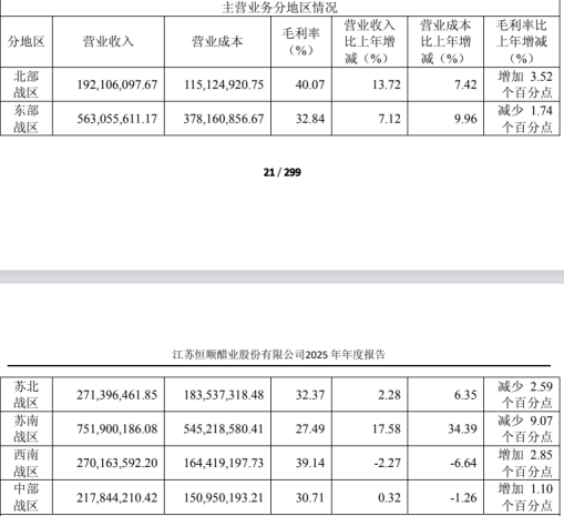
年報數據進一步佐證了這一區域性特徵。2025年,公司來自蘇南地區的收入爲7.52億元,同比增長17.58%,營收佔比超過三成;而省內蘇北地區收入同比僅微增2.28%;西南和中部地區的收入更是在低位徘徊,增速分別爲-2.27%和0.32%。
此外,恆順醋業也不滿足於固守醋這一單一品類,公司的目標是,消費者想到做飯時,不只想到“鎮江香醋”,而是想到“整套恆順調味品”。
證券之星注意到,在醋系列之外,公司還延伸至了酒和醬系列,但2025年的市場表現難言樂觀。年報數據顯示,酒系列營收3.04億元,同比減少7.60%;醬系列產品實現營收1.74億元,同比下降3.34%。更令人擔憂的是醬類產品的盈利能力,該板塊毛利率僅爲2.39%,同比減少8.19個百分點,幾乎處於盈虧平衡的邊緣。
公司管理層在上述調研活動中也坦言,其他品類和新增產能壓力較大。新增產能短期內對公司形成一定盈利壓力。
主業增長乏力、多元化受挫之下,公司2025年也未能完成《2024年限制性股票激勵計劃》中設定的股權激勵業績考覈目標。爲此公司對該部分激勵對象已獲授但尚未解除限售的170.976萬股限制性股票進行回購註銷,這也是公司連續第二年未能達成股權激勵目標。
整體來看,儘管公司管理層表示,現階段更看重在品牌推廣和健康屬性構建上的發力,同時保持傳統主業的穩健盈利,但財務數據揭示的現實卻更爲骨感,如何在“增長答卷”與“健康體質”之間找到平衡,仍是這家百年老字號繞不開的考題。(本文首發證券之星,作者|吳凡)








