英特爾股價強勢上漲,分析師因服務器CPU需求上調盈利預估



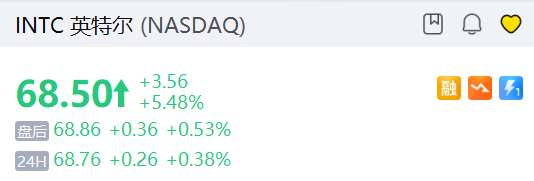
英特爾股價持續走高,週四上漲5.5%,收於68.50美元,夜盤上漲0.38%。此前該股經歷了連續九個交易日的上漲,隨後短暫橫盤兩天。根據道瓊斯市場數據,這是自2000年9月5日以來的最高收盤價。該芯片製造商有望創下1974年以來最佳單月表現。
雖然目前股價對應的未來12個月預期市盈率高達95倍,但潛在盈利仍有很大的上行空間。
分析師認爲,儘管估值飆升,但投資邏輯大體未變。核心在於:英特爾的服務器中央處理器(CPU)業務受益於人工智能計算需求,正在彌補PC芯片市場的疲軟。
Mizuho週四重申對英特爾的中性評級,並將目標價從48美元上調至59美元——這是近期該股上漲過程中華爾街的常見操作。Bernstein也跟進,維持“與大盤持平”評級,目標價從36美元大幅上調至60美元。
Mizuho表示,由於agentic AI的發展,服務器CPU需求激增,可能推動今年平均售價上漲10%至15%。該機構認爲,這一需求將持續到2026年,甚至可能延續至2030年。週四,強勁的盈利前景以及競爭對手臺積電供應中斷擔憂的消除,似乎也沒有削弱投資者信心。事實上,CPU市場的需求可能足夠大,讓所有參與者都受益。
儘管英特爾更希望PC需求同樣強勁,但公司或許能利用該品類的疲軟期。Mizuho認爲,英特爾可以將原先用於PC芯片的製造產能重新調配給服務器芯片,從而增加短期上行空間。
需要指出的是,華爾街只有不到四分之一的分析師給予英特爾“買入”評級。Mizuho表示,英特爾的AI芯片競爭對手,包括AMD和Nvidia,已經取得了巨大的領先優勢。此外,英特爾在執行其晶圓代工擴張計劃時也將面臨挑戰。
不過,股價上漲背後確實有一些實質支撐。Mizuho和Bernstein都上調了對英特爾2026年和2027年的盈利預測。投資者將在下週四公司公佈一季度業績時,首次看到其朝着這些預測的進展。
Bernstein分析師Stacy A. Rasgon表示:“對英特爾而言,這很可能是一個混亂的季度。但總體來看,由於agentic服務器CPU的激增越來越真實,我們感覺更爲積極一些。不過,尤其是在近期上漲之後,我們仍然在基本面和估值兩方面都感到棘手。”